 lukman-hakim
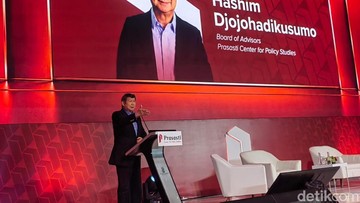
Berdasarkan pernyataan yang disampaikan dalam forum penasihat sebuah lembaga kajian pada awal pekan ini, pemerintah dikabarkan tengah mematangkan rencana pembagian perangkat telepon genggam beserta rekening digital bagi masyarakat. Gagasan ini mencuat ketika Hashim Djojohadikusumo, yang duduk dalam dewan penasihat lembaga tersebut, mengungkapkan bahwa program bantuan perangkat dan akun keuangan digital menjadi salah satu agenda yang sedang dikaji secara serius oleh pemerintah.
Rencana ini muncul di tengah tren percepatan transformasi digital nasional. Data Bank Indonesia menunjukkan nilai transaksi ekonomi digital nasional terus mengalami kenaikan dari tahun ke tahun, dengan pembayaran digital melalui QRIS mencatat pertumbuhan year-on-year yang signifikan dalam beberapa periode terakhir. Di sisi lain, tingkat inklusi keuangan baru menyentuh sekitar tiga perempat populasi dewasa, yang berarti masih ada puluhan juta warga yang belum tersentuh layanan perbankan formal.
Pro: Inklusi Keuangan dan Perluasan Pasar Digital
Di satu sisi, kebijakan semacam ini berpotensi menjadi katalis besar bagi percepatan inklusi keuangan. Jika setiap warga penerima bantuan memperoleh rekening digital sekaligus perangkat untuk mengaksesnya, rasio kepemilikan akun keuangan bisa melompat dalam waktu singkat. Pemerintah juga dapat menyalurkan berbagai program bantuan sosial secara lebih efisien, mengurangi kebocoran anggaran, serta memangkas biaya distribusi dibandingkan mekanisme tunai konvensional.
Dari kacamata pelaku usaha, penambahan puluhan juta pengguna baru berarti likuiditas ekosistem digital meningkat. Pedagang kecil di daerah dapat menerima pembayaran non-tunai, sementara pelaku UMKM memperoleh akses lebih luas ke pembiayaan berbasis data transaksi. Secara fundamental, langkah ini dapat memperkuat basis ekonomi digital domestik dan menciptakan efek berganda bagi konsumsi rumah tangga berpendapatan rendah.
"Digitalisasi bukan lagi pilihan, melainkan keharusan agar masyarakat tidak tertinggal dari arus ekonomi yang semakin terhubung," ujar Hashim dalam forum tersebut, seperti dikutip dari pernyataannya.
Kontra: Beban Fiskal dan Risiko Eksekusi
Di sisi lain, sejumlah kalangan mengingatkan bahwa rencana ini menuntut ruang fiskal yang tidak kecil. Jika diasumsikan puluhan juta unit ponsel dengan harga rata-rata di bawah satu juta rupiah per unit, kebutuhan anggaran dapat menyentuh puluhan triliun rupiah. Angka ini harus ditimbang terhadap pos belanja lain yang juga mendesak, seperti infrastruktur, kesehatan, dan pendidikan, terutama ketika proyeksi penerimaan negara tengah menghadapi sentimen pasar global yang belum sepenuhnya stabil.
Risiko eksekusi juga menjadi sorotan. Distribusi perangkat ke wilayah terpencil menghadapi kendala logistik dan kualitas jaringan internet yang belum merata. Selain itu, tanpa literasi digital yang memadai, ponsel dan rekening digital berpotensi disalahgunakan untuk penipuan daring, judi online, atau pinjaman ilegal. Otoritas Jasa Keuangan berulang kali menekankan pentingnya perlindungan konsumen dan keamanan data pribadi dalam setiap program keuangan digital.
Ada pula pertanyaan tentang valuasi bantuan. Apakah perangkat yang dibagikan cukup layak untuk mengakses aplikasi keuangan modern? Jika spesifikasinya terlalu rendah, program dapat kehilangan daya guna. Sebaliknya, jika spesifikasi tinggi, biaya per unit membengkak dan rawan polemik di ruang publik.
Respons Pasar dan Arah Kebijakan ke Depan
Hingga kini, belum ada rincian resmi mengenai besaran anggaran, jumlah penerima, mekanisme verifikasi data, maupun kementerian yang akan menjadi pelaksana utama. Pasar masih menunggu kejelasan regulasi sebelum menilai dampaknya terhadap sektor telekomunikasi dan perbankan digital. Saham emiten telekomunikasi dan bank digital berpotensi mengalami kenaikan jika program benar-benar berjalan, namun juga bisa terkoreksi bila terjadi penundaan atau pembatalan.
Yang perlu dicermati, keberhasilan program tidak ditentukan semata oleh jumlah perangkat yang dibagikan, melainkan oleh keberlanjutan pemanfaatannya. Pemerintah perlu menyiapkan pendampingan literasi digital, integrasi dengan program bantuan sosial yang sudah ada, serta pengawasan ketat agar tidak terjadi duplikasi data. Tanpa itu, bantuan ponsel dan rekening digital hanya akan menjadi simbol, bukan instrumen pemberdayaan ekonomi.
Ke depan, publik menantikan pengumuman resmi yang memuat angka pasti, target waktu, dan indikator keberhasilan. Sebab pada akhirnya, kebijakan fiskal yang baik bukan hanya soal besarnya anggaran, melainkan seberapa tepat sasaran dan seberapa besar manfaat yang dirasakan masyarakat luas.









Comments (0)