

Pembiayaan Kendaraan Listrik Melonjak, OJK Soroti Risiko Ekosistem
Berdasarkan data Otoritas Jasa Keuangan (OJK) per periode terbaru, pembiayaan kendaraan listrik di dalam negeri mencatat pertumbuhan signifikan mencapai 34,67 persen secara year-on-year (yoy). Angka i...
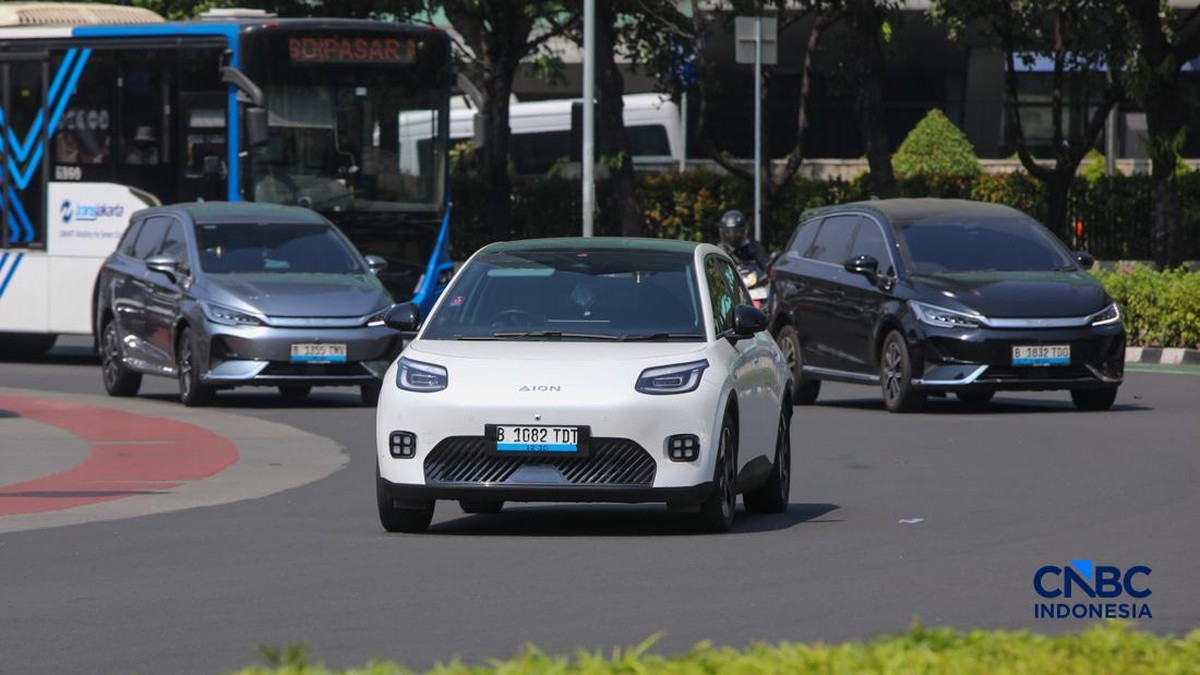
Berdasarkan data Otoritas Jasa Keuangan (OJK) per periode terbaru, pembiayaan kendaraan listrik di dalam negeri mencatat pertumbuhan signifikan mencapai 34,67 persen secara year-on-year (yoy). Angka ini jauh melampaui pertumbuhan pembiayaan kendaraan konvensional yang bergerak di kisaran satu digit. Lonjakan tersebut mencerminkan pergeseran tren konsumen menuju mobilitas rendah emisi, seiring insentif fiskal dan perluasan infrastruktur pengisian daya yang terus digenjot pemerintah.
Namun, di balik angka pertumbuhan yang mengesankan, regulator memberikan catatan penting. OJK mengingatkan bahwa ekspansi pembiayaan sektor ini tidak lepas dari sejumlah risiko yang perlu dimitigasi, mulai dari kesiapan ekosistem pendukung hingga potensi kenaikan rasio kredit bermasalah (non-performing financing/NPF) apabila tidak dikelola dengan prudent.
Faktor Pendorong Pertumbuhan Pembiayaan
Di satu sisi, ada beberapa fundamental yang menopang lonjakan pembiayaan kendaraan listrik. Pertama, insentif Pajak Pertambahan Nilai (PPN) yang ditanggung pemerintah serta pembebasan Bea Balik Nama Kendaraan Bermotor (BBNKB) di sejumlah daerah menekan harga jual kendaraan listrik sehingga lebih terjangkau bagi konsumen kelas menengah. Kedua, harga baterai sebagai komponen utama kendaraan listrik mengalami penurunan global, yang turut memperbaiki valuasi total cost of ownership kendaraan listrik dibanding kendaraan berbahan bakar fosil.
Ketiga, likuiditas perbankan dan perusahaan pembiayaan masih memadai untuk menyalurkan kredit, terutama karena permintaan kredit di sektor lain relatif melambat. Perusahaan multifinance pun melihat segmen ini sebagai ceruk pertumbuhan yang menjanjikan, dengan margin yang bersaing. Proyeksi sejumlah analis menunjukkan tren ini berlanjut setidaknya hingga dua tahun ke depan, dengan catatan stabilitas makroekonomi terjaga.
"Pembiayaan kendaraan listrik tumbuh pesat, tetapi industri perlu memastikan bahwa pertumbuhan ini dibarengi dengan manajemen risiko yang solid, terutama terkait nilai residu dan kesiapan layanan purna jual," demikian pernyataan yang kerap disampaikan otoritas pengawas sektor jasa keuangan.
Risiko yang Perlu Dicermati
Di sisi lain, sejumlah tantangan struktural membayangi. Pertama adalah keterbatasan infrastruktur pengisian daya yang belum merata, khususnya di luar Jawa. Ketimpangan ini berpotensi menekan tingkat kepuasan konsumen dan pada akhirnya memengaruhi kemampuan bayar debitur di daerah tertentu.
Kedua, nilai residu (resale value) kendaraan listrik masih belum stabil karena teknologi baterai berkembang cepat. Ketika model baru muncul dengan jarak tempuh lebih jauh dan harga lebih murah, harga kendaraan bekas bisa turun tajam. Kondisi ini menimbulkan risiko bagi perusahaan pembiayaan yang menggunakan kendaraan sebagai agunan, karena nilai jaminan dapat tergerus lebih cepat dari perkiraan.
Ketiga, masih ada ketidakpastian soal rantai pasok komponen dan layanan purna jual. Jika bengkel resmi dan ketersediaan suku cadang terbatas, waktu perbaikan bisa memanjang sehingga debitur berpotensi kesulitan memenuhi kewajiban cicilan.
OJK menekankan pentingnya uji tuntas (due diligence) yang ketat, penetapan uang muka yang memadai, serta pemantauan berkelanjutan terhadap kualitas portofolio pembiayaan kendaraan listrik. Perusahaan pembiayaan juga diminta memperkuat manajemen risiko konsentrasi agar tidak terlalu terekspos pada satu segmen yang masih tergolong baru dan volatil.
Proyeksi dan Sentimen Pasar
Melihat dinamika tersebut, proyeksi pertumbuhan pembiayaan kendaraan listrik tetap positif, namun laju ekspansinya berpotensi mengalami moderasi jika insentif berkurang atau kondisi ekonomi global memburuk. Sentimen pasar saat ini masih ditopang oleh optimisme jangka panjang terhadap transisi energi, tetapi investor dan pelaku industri perlu mewaspadai potensi capital outflow yang dapat menekan nilai tukar dan pada akhirnya menaikkan biaya impor komponen.
Bagi konsumen, pertumbuhan pembiayaan ini membuka lebih banyak pilihan dan kompetisi yang sehat. Namun, literasi keuangan tetap krusial agar masyarakat memahami skema cicilan, biaya tambahan, serta risiko penurunan nilai aset di kemudian hari. Dengan fundamental yang kuat dan pengelolaan risiko yang disiplin, segmen pembiayaan kendaraan listrik berpotensi menjadi salah satu motor pertumbuhan industri keuangan nasional, sekaligus mendukung agenda dekarbonisasi pemerintah.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)