

Modal Asing Masuk Rp131,1 Triliun, SBN dan SRBI Jadi Magnet
Berdasarkan data Kementerian Keuangan per Oktober 2026, aliran modal asing yang masuk ke Indonesia mencatatkan angka Rp131,1 triliun secara year-on-year. Angka ini menunjukkan bahwa instrumen keuangan...
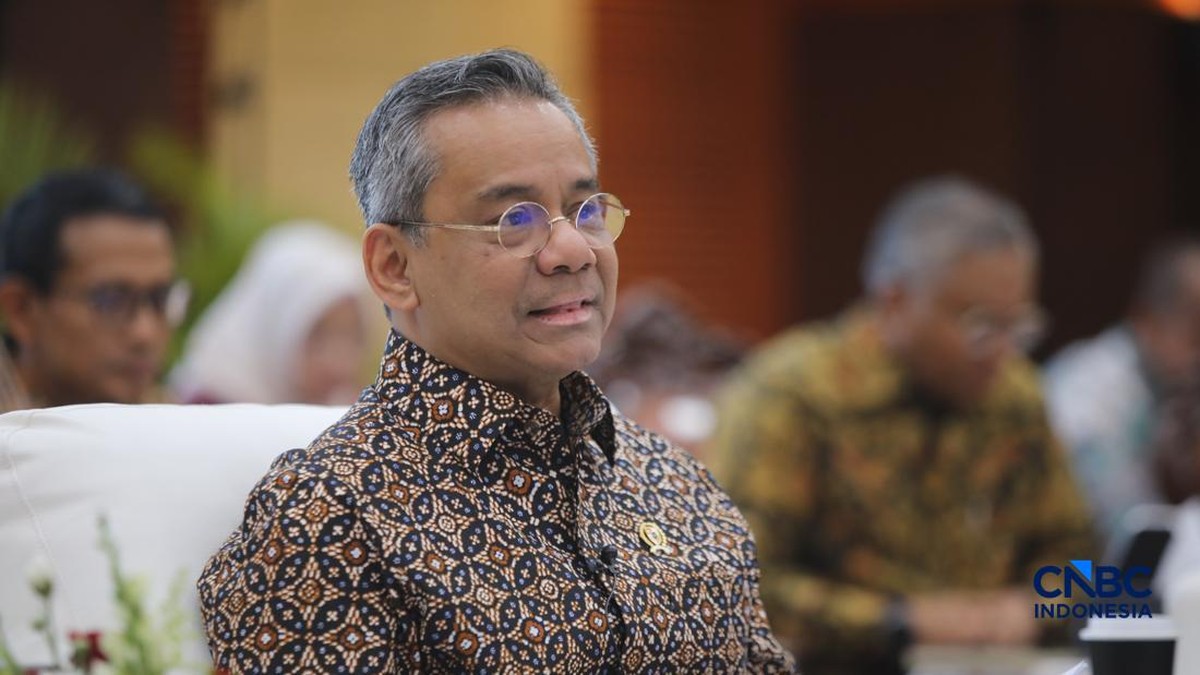
Berdasarkan data Kementerian Keuangan per Oktober 2026, aliran modal asing yang masuk ke Indonesia mencatatkan angka Rp131,1 triliun secara year-on-year. Angka ini menunjukkan bahwa instrumen keuangan domestik, terutama Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI), masih menjadi daya tarik utama bagi investor global di tengah ketidakpastian ekonomi dunia. Menteri Keuangan Suahasil Nazara menyampaikan bahwa capaian ini mencerminkan kepercayaan pasar terhadap fundamental ekonomi Indonesia yang terjaga.
Fundamental Ekonomi dan Likuiditas Global
Di satu sisi, derasnya capital inflow ini tidak lepas dari kombinasi kebijakan moneter dan fiskal yang dinilai kredibel. Bank Indonesia yang mempertahankan suku bunga acuan pada level yang kompetitif membuat imbal hasil SBN dan SRBI lebih menarik dibandingkan obligasi negara emerging market lainnya. Rasio utang terhadap PDB yang berada di kisaran 39 persen juga memberikan ruang fiskal yang memadai, sehingga risiko default tetap rendah. Likuiditas global yang melimpah, terutama dari bank sentral negara maju yang mulai melonggarkan kebijakan, turut mendorong dana mengalir ke aset berdenominasi rupiah.
Dari kacamata portofolio, investor asing melihat SBN sebagai instrumen safe haven dengan valuasi yang masih menarik. Spread imbal hasil SBN 10 tahun terhadap US Treasury tercatat sekitar 250 basis poin, level yang secara historis cukup menggoda untuk carry trade. Indeks kepercayaan investor terhadap obligasi Indonesia pun mengalami kenaikan, tercermin dari lelang SBN yang kerap oversubscribed hingga dua kali lipat dari target indikatif.
Pro: Stabilitas Rupiah dan Pendanaan APBN
Pro dari kondisi ini adalah terjaganya stabilitas nilai tukar rupiah. Dengan pasokan devisa yang melimpah, Bank Indonesia memiliki bantalan untuk mengintervensi pasar jika terjadi gejolak eksternal. Cadangan devisa per akhir September 2026 tercatat USD 152 miliar, setara dengan pembiayaan 6,3 bulan impor. Inflow ini juga membantu pemerintah membiayai defisit APBN tanpa harus menaikkan yield secara agresif, sehingga biaya bunga utang tetap terkendali. Bagi pelaku pasar, tren ini menjadi sentimen positif yang mendorong penguatan Indeks Harga Saham Gabungan (IHSG) ke level rekor secara year-to-date.
"Aliran modal masuk yang konsisten menunjukkan bahwa Indonesia masih dianggap sebagai tujuan investasi yang menjanjikan. Ini adalah buah dari disiplin fiskal dan moneter yang kita jaga bersama," ujar Suahasil dalam konferensi pers virtual, dikutip dari pernyataan resminya.
Kontra: Risiko Capital Outflow dan Ketergantungan Asing
Di sisi lain, ketergantungan pada dana asing menyimpan kerentanan tersendiri. Jika terjadi pembalikan sentimen pasar global—misalnya akibat kenaikan suku bunga The Fed yang lebih agresif atau eskalasi geopolitik—capital outflow bisa terjadi secara tiba-tiba. Historis menunjukkan bahwa pada 2013 dan 2018, Indonesia mengalami tekanan hebat saat investor asing menarik dana besar-besaran dari SBN. Porsi kepemilikan asing di SBN saat ini sekitar 14,5 persen, turun dari puncaknya di atas 30 persen pada 2019, namun tetap signifikan. Fluktuasi ini dapat menekan rupiah dan memaksa bank sentral menaikkan suku bunga, yang berimbas pada perlambatan kredit dan konsumsi rumah tangga.
Selain itu, inflow yang didominasi portofolio jangka pendek tidak selalu mencerminkan investasi produktif. Dana yang masuk ke SRBI, misalnya, lebih bersifat parkir sementara untuk mengejar imbal hasil tinggi, bukan penanaman modal tetap. Pemerintah perlu mendorong aliran dana ke sektor riil melalui insentif fiskal dan reformasi struktural agar tidak sekadar menjadi hot money. Tanpa itu, pertumbuhan ekonomi yang ditopang konsumsi dan investasi domestik bisa rapuh terhadap guncangan eksternal.
Proyeksi dan Tantangan ke Depan
Ke depan, proyeksi aliran modal masuk masih bergantung pada tiga faktor utama: arah suku bunga global, stabilitas politik domestik, dan percepatan reformasi ekonomi. Jika The Fed menurunkan suku bunga pada semester I 2027, tekanan terhadap rupiah mereda dan minat terhadap aset emerging market menguat. Namun, konsolidasi fiskal yang ketat serta pengelolaan likuiditas yang cermat tetap menjadi kunci. Rasio kecukupan modal perbankan yang tinggi, sekitar 24 persen, memberikan ruang untuk menyerap guncangan. Pemerintah juga tengah menggodok insentif bagi investor yang menempatkan dana di instrumen jangka panjang, seperti obligasi hijau dan proyek infrastruktur.
Secara fundamental, Indonesia memiliki modal kuat untuk mempertahankan tren positif ini. Namun, kewaspadaan terhadap sentimen pasar global dan disiplin dalam menjaga kredibilitas kebijakan harus menjadi prioritas. Tanpa itu, capaian Rp131,1 triliun hanya akan menjadi angka semalam yang cepat menguap saat investor asing memilih berlindung ke aset yang lebih aman. Bagi pembaca, penting untuk memahami bahwa di balik angka besar ini terdapat dinamika kompleks antara peluang dan risiko yang harus dicermati secara berkala.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.
Comments (0)