 arif-budianto
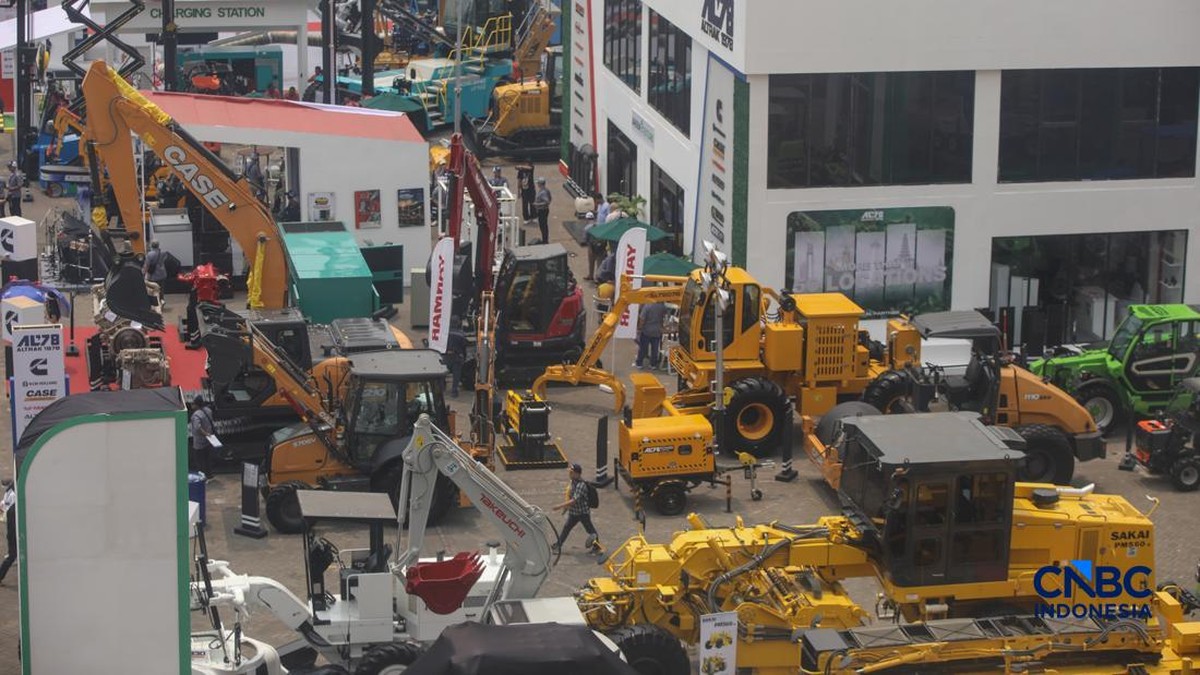
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, pembiayaan alat berat di industri pembiayaan nasional hanya mencatatkan pertumbuhan 0,12 persen year-on-year. Angka ini jauh melampaui tipisnya ambang batas stagnasi dan menandai salah satu periode paling lambat bagi sektor pembiayaan yang biasanya menjadi barometer aktivitas investasi riil, khususnya di sektor pertambangan, konstruksi, dan infrastruktur. Sebagai konteks, pada periode yang sama tahun lalu, sektor ini masih mampu tumbuh di kisaran angka satu digit rendah, sehingga perlambatan menjadi 0,12 persen patut dicermati lebih dalam.
Di Satu Sisi: Perlambatan Cerminan Lemahnya Permintaan Investasi
Dari kacamata makroekonomi, pertumbuhan yang nyaris nol ini mencerminkan lemahnya permintaan terhadap barang modal (capital goods). Alat berat merupakan leading indicator bagi belanja investasi swasta maupun pemerintah. Ketika pembiayaan alat berat mandek, sinyal yang ditangkap pasar adalah bahwa pelaku usaha menahan ekspansi. Beberapa faktor yang diduga menjadi penekan antara lain: harga komoditas global yang belum sepenuhnya pulih, sikap wait-and-see menjelang siklus pemangkasan suku bunga, serta kehati-hatian lembaga pembiayaan dalam menyalurkan kredit di tengah naiknya rasio kredit bermasalah (non-performing financing/NPF) di segmen tertentu.
Secara fundamental, perlambatan ini juga tercermin dari turunnya utilisasi alat berat di sektor pertambangan batu bara dan mineral. Ketika aktivitas tambang tidak menggeliat, kebutuhan unit baru maupun pembiayaan untuk peremajaan (refinancing) otomatis menurun. Ditambah lagi, sebagian perusahaan pembiayaan masih sibuk memperbaiki kualitas portofolio pasca periode restrukturisasi, sehingga likuiditas lebih diarahkan untuk konsolidasi internal ketimbang ekspansi agresif.
"Pertumbuhan 0,12 persen menunjukkan sektor alat berat sedang berada di fase konsolidasi. Ini bukan krisis, tetapi lebih pada sikap hati-hati pelaku usaha menunggu kepastian arah kebijakan ekonomi global dan domestik," ujar seorang analis industri pembiayaan yang enggan disebut namanya.
Di Sisi Lain: Optimisme dari Energi Terbarukan dan Transisi Hijau
Namun, di balik angka tipis tersebut, OJK menilai masih ada ruang optimisme. Sektor energi terbarukan disebut-sebut berpotensi menjadi motor penggerak baru bagi pembiayaan alat berat ke depan. Proyek pembangkit listrik tenaga surya (PLTS), tenaga air (PLTA), dan tenaga angin (PLTB) membutuhkan alat berat untuk konstruksi, instalasi, hingga pemeliharaan infrastruktur pendukung. Pemerintah sendiri menargetkan bauran energi terbarukan mencapai 23 persen pada 2025 dan terus meningkat menuju 31 persen pada 2030, yang berarti belanja modal di sektor ini diproyeksikan naik signifikan.
Selain itu, pembangunan infrastruktur strategis seperti jalan tol, pelabuhan, dan kawasan industri baru di luar Jawa tetap memerlukan dukungan alat berat. Beberapa lembaga pembiayaan bahkan mulai mengalihkan fokus ke segmen alat berat ramah lingkungan, seperti excavator listrik dan hybrid, seiring meningkatnya tuntutan environmental, social, and governance (ESG) dari investor global. Diversifikasi ini dinilai dapat menjadi katalis pertumbuhan baru, meski dampaknya belum terasa dalam jangka pendek.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pertumbuhan pembiayaan alat berat akan sangat bergantung pada tiga faktor utama: arah suku bunga acuan Bank Indonesia, realisasi belanja modal pemerintah, dan pemulihan harga komoditas. Jika suku bunga mulai turun pada semester II 2026, biaya dana (cost of fund) perusahaan pembiayaan akan ikut melandai, sehingga bunga pembiayaan lebih kompetitif dan permintaan berpotensi kembali menggeliat. Sebaliknya, jika ketidakpastian global berlanjut, capital outflow dari pasar keuangan domestik bisa menekan likuiditas dan memperlambat penyaluran pembiayaan.
Dari sisi valuasi, saham-saham perusahaan pembiayaan alat berat saat ini diperdagangkan pada rasio harga terhadap nilai buku (price-to-book value) yang relatif moderat, mencerminkan ekspektasi pasar yang belum terlalu tinggi. Ini bisa menjadi peluang bagi investor jangka panjang, tetapi juga sinyal bahwa sentimen pasar masih wait-and-see. Indeks kepercayaan konsumen dan bisnis juga perlu dicermati sebagai penanda awal perbaikan permintaan.
Kesimpulannya, pertumbuhan 0,12 persen adalah cermin dilema: di satu sisi menunjukkan lemahnya ekspansi sektor riil, di sisi lain membuka ruang bagi sektor energi terbarukan dan infrastruktur hijau sebagai penopang baru. Yang jelas, tanpa percepatan realisasi proyek dan kepastian kebijakan, pembiayaan alat berat berpotensi tetap stagnan dalam beberapa kuartal ke depan. Pasar akan menanti data berikutnya untuk melihat apakah tren ini berbalik menjadi pemulihan atau justru berlanjut menjadi perlambatan yang lebih dalam.













Comments (0)