 lukman-hakim
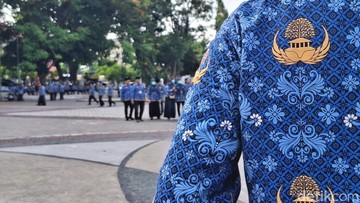
Berdasarkan data Badan Pusat Statistik dan Kementerian Keuangan per Januari 2025, jumlah aparatur sipil negara aktif di lingkungan pemerintah pusat dan daerah berada di kisaran 1,9 juta orang, sementara penerima pensiun atau tunjangan hari tua menembus angka di atas 2,7 juta jiwa. Dengan total belanja pegawai pada APBN 2025 yang tercatat sekitar Rp 400 triliun lebih, setiap perubahan mekanisme penyaluran dana tersebut otomatis menyentuh angka makro fiskal yang sangat besar. Di tengah angka-angka itulah muncul wacana baru: menjadikan koperasi sebagai unit layanan penyaluran gaji Pegawai Negeri Sipil dan pembayaran pensiun.
Rencana yang Sedang Dikaji Pemerintah
Rencana tersebut belum berbentuk kebijakan final, melainkan masih tahap kajian antarlembaga. Secara teknis, skema yang dibayangkan adalah pemerintah menyalurkan dana gaji dan pensiun ke rekening kolektif pada koperasi, lalu koperasi menyalurkannya kepada anggota atau penerima manfaat yang terdaftar. Bagi banyak pihak, gagasan ini bukan hal baru karena sejumlah daerah pernah mengoperasikan skema serupa pada era 1980-an dan 1990-an, ketika koperasi koperasi pegawai menjadi tulang punggung pelayanan simpan pinjam internal.
Secara terminologi, koperasi adalah badan usaha beranggotakan orang-orang atau badan hukum koperasi yang berdasarkan asas kekeluargaan. Pembedanya dari bank adalah kepemilikan digerakkan oleh anggota, bukan pemegang saham, dan keuntungan dibagi melalui sisa hasil usaha. Karena karakter itulah wacana ini memunculkan proyeksi bahwa dana gaji akan lebih cepat berputar di dalam ekonomi lokal, bukan mengendap pada korporasi perbankan.
Sisi Pro: Efisiensi dan Penguatan Ekonomi Lokal
Di satu sisi, para pendukung gagasan ini menilai koperasi punya keunggulan jangkauan dan kepercayaan. Data Kementerian Koperasi dan UKM mencatat koperasi simpan pinjam di Indonesia berjumlah lebih dari 120 ribu unit, dan sebagian besar tersebar hingga tingkat desa. Untuk PNS daerah di wilayah dengan literasi perbankan terbatas, kehadiran koperasi bisa menurunkan biaya akses ke layanan keuangan alias memperluas inklusi keuangan.
Argumen ekonomi lainnya menyangkut multiplier effect. Jika gaji disalurkan lewat koperasi, dana tersebut berpotensi langsung terserap melalui simpanan anggota yang kemudian dipinjamkan kembali kepada usaha mikro di sekitarnya. Dengan demikian, likuiditas tidak hanya berhenti sebagai simpanan mengendap, tetapi berputar dalam siklus ekonomi daerah yang lebih pendek. Beberapa pengamat bahkan menyebut skema semacam ini dapat memperkuat daya beli lokal sekaligus menekan ketergantungan pada bunga pinjaman berbasis platform digital.
Terlebih, rasio biaya operasional koperasi umumnya lebih ringan dibanding jaringan kantor bank konvensional karena sebagian besar pengelola berstatus relawan atau mendapat insentif berbasis keanggotaan. Dari sisi anggaran, pemerintah berpotensi menghemat sebagian biaya administrasi penyaluran.
Sisi Kontra: Risiko Tata Kelola dan Sentimen Pasar
Di sisi lain, kekhawatiran yang tidak kalah besar muncul dari sisi prudensial. Gaji dan pensiun adalah arus kas rutin berskala ratusan triliun rupiah per tahun; arus sebesar itu menuntut standar tata kelola, keamanan data, dan daya serap yang setara dengan infrastruktur perbankan nasional. Kasus-kasus koperasi bermasalah yang tercatat dalam beberapa tahun terakhir membuat sentimen pasar terhadap kapasitas koperasi masih campur.
Risiko utamanya adalah kredit macet. Koperasi simpan pinjam memiliki rasio pencadangan yang secara historis tidak seragam. Jika dana gaji menjadi sumber pendanaan dan pada saat bersamaan disalurkan sebagai pinjaman kepada anggota, gangguan pada kualitas aset bisa berujung pada keterlambatan pembayaran gaji. Untuk PNS yang menjadi tulang punggung pelayanan publik, keterlambatan tersebut bukan sekadar isu administratif, melainkan bisa memicu gangguan konsumsi rumah tangga secara luas.
Dari sisi makro, peralihan dana gaji dari sistem perbankan ke koperasi juga berpotensi mengubah pola likuiditas perbankan daerah. Bank pembayar gaji selama ini memegang saldo mengendap yang signifikan; pergeseran tersebut bisa menekan simpanan pihak ketiga pada bank daerah, terutama pada BPD, dan pada gilirannya memengaruhi kemampuan kredit daerah. Para analis memantau apakah dampaknya bersifat sementara atau struktural mengingat sensitivitas terhadap indikator moneter seperti suku bunga acuan dan pergerakan nilai tukar.
Proyeksi dan Posisi Menengah
Di tengah perdebatan itu, posisi menengah yang paling banyak muncul adalah pendekatan bertahap, bukan peralihan total. Skema dual-track misalnya: gaji tetap mengalir ke rekening bank, sementara koperasi difungsikan sebagai kanal layanan tambahan bagi anggota yang memilih, khususnya di wilayah dengan akses perbankan minim. Pendekatan semacam ini menjaga stabilitas sistem keuangan sekaligus memberi ruang bagi koperasi untuk menunjukkan kapasitas tata kelolanya.
Keberhasilannya sangat bergantung pada tiga variabel: kualitas pengawasan, transparansi pelaporan keuangan, dan perlindungan terhadap penerima gaji. Tanpa kerangka regulasi yang tegas, wacana ini berisiko berhenti sebagai niat baik tanpa daya tahan. Dengan regulasi yang kuat, sebaliknya, ia bisa menjadi instrumen pemerataan layanan keuangan yang selama ini menjadi pekerjaan rumah besar.
Satu hal yang perlu diingat bagi pembaca awam: keputusan menempatkan gaji bukan soal siapa yang lebih baik antara bank dan koperasi secara mutlak, melainkan soal keseimbangan antara efisiensi, keamanan, dan pemerataan. Dalam konteks fiskal Indonesia yang terus menghadapi tekanan belanja, setiap opsi layak diuji dengan data, bukan hanya dengan logika narasi. Pilihan akhirnya nanti akan menentukan bukan hanya nasib 1,9 juta PNS, tetapi juga arah kepercayaan publik terhadap lembaga keuangan yang dipakai sehari-hari.







Comments (0)