 sarah-anjani
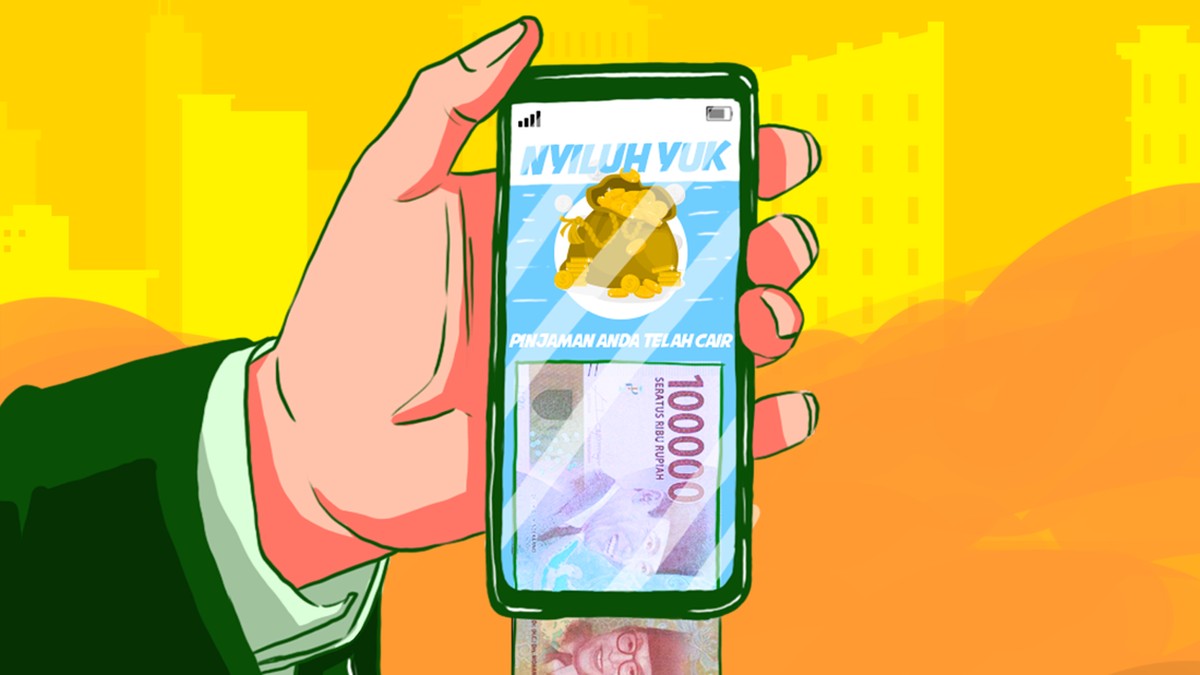
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri pinjaman daring (pindar) di Indonesia masih mencatatkan pertumbuhan piutang yang signifikan, dengan outstanding pembiayaan menembus angka ratusan triliun rupiah. Di tengah ekspansi tersebut, OJK merancang kebijakan baru berupa pengelompokan penyelenggara pindar ke dalam empat tier atau tingkatan. Kebijakan ini bertujuan memperkuat kesehatan industri sekaligus meningkatkan perlindungan konsumen, terutama di tengah meningkatnya risiko gagal bayar dan praktik penagihan yang agresif.
Mengapa Pindar Perlu Diklasifikasikan?
Selama ini, industri pindar di Indonesia dihuni oleh puluhan penyelenggara dengan skala usaha yang sangat beragam. Ada pemain besar dengan portofolio pembiayaan di atas Rp5 triliun, namun ada pula penyelenggara kecil dengan piutang di bawah Rp100 miliar. Keragaman ini menimbulkan tantangan tersendiri bagi regulator dalam menerapkan pengawasan yang proporsional. Rasio kredit macet atau Non-Performing Loan (NPL) industri pindar tercatat berfluktuasi, dengan beberapa penyelenggara mencatat NPL di atas 5 persen, jauh di atas ambang batas yang dianggap sehat.
Klasifikasi tier diharapkan menciptakan gradasi kewajiban, mulai dari modal minimum, tata kelola, manajemen risiko, hingga standar layanan konsumen. Dengan begitu, penyelenggara kecil tidak serta-merta dibebani persyaratan yang sama dengan pemain besar, namun tetap dituntut memenuhi standar fundamental tertentu.
Indikator Apa Saja yang Digunakan?
Sejumlah indikator yang disebut akan menjadi dasar penilaian tier meliputi besaran ekuitas, total aset, kualitas portofolio pembiayaan, tingkat likuiditas, serta rasio profitabilitas. Selain itu, aspek tata kelola dan kepatuhan terhadap aturan perlindungan konsumen juga menjadi komponen penilaian. Indikator lain yang kemungkinan besar diperhitungkan adalah rasio kecukupan modal dan tingkat keberhasilan penagihan.
Pendekatan berbasis indikator ini mirip dengan yang diterapkan pada bank melalui kategori BUKU (Bank Umum berdasarkan Kegiatan Usaha). Semakin tinggi tier, semakin besar pula kewajiban modal dan tata kelola yang harus dipenuhi. Sebaliknya, penyelenggara di tier bawah akan mendapat pendampingan dan pembinaan agar dapat naik kelas secara bertahap.
"Pengelompokan ini bukan sekadar administrasi, melainkan instrumen pengawasan yang memungkinkan regulator bertindak lebih presisi terhadap risiko yang berbeda-beda di setiap penyelenggara," ujar seorang pejabat OJK dalam paparan industri baru-baru ini.
Sisi Positif: Perlindungan Konsumen dan Stabilitas
Di satu sisi, kebijakan empat tier ini berpotensi meningkatkan kepercayaan masyarakat terhadap industri pindar. Dengan adanya standar yang lebih jelas, konsumen dapat lebih mudah membedakan penyelenggara yang sehat dari yang berisiko. Tier tertinggi bisa menjadi semacam sinyal kualitas yang membantu masyarakat dalam memilih layanan. Hal ini juga dapat menekan praktik pinjaman ilegal yang selama ini merugikan banyak pihak.
Dari kacamata stabilitas sistem keuangan, klasifikasi tier memungkinkan OJK melakukan mitigasi dini terhadap penyelenggara yang menunjukkan tren penurunan kesehatan. Capital outflow dari sektor pindar akibat lemahnya kepercayaan investor dapat dicegah jika tata kelola industri membaik. Proyeksi ke depan, industri yang lebih sehat akan menarik lebih banyak pendanaan institusional, baik dari dalam maupun luar negeri.
Sisi Lain: Beban Biaya dan Risiko Konsolidasi
Di sisi lain, kebijakan ini berpotensi menimbulkan beban biaya kepatuhan (compliance cost) yang tidak ringan, terutama bagi penyelenggara di tier bawah. Penyesuaian modal, sistem pelaporan, hingga audit berkala membutuhkan investasi yang besar. Jika tidak dikelola dengan baik, hal ini bisa memicu konsolidasi yang tidak sehat, di mana penyelenggara kecil tersingkir atau dipaksa merger dengan pemain besar.
Kekhawatiran lain adalah potensi penurunan jumlah penyelenggara yang beroperasi, yang pada gilirannya dapat mengurangi akses masyarakat di daerah terpencil terhadap layanan pembiayaan. Sentimen pasar juga bisa tertekan jika investor menilai kebijakan ini sebagai sinyal bahwa sektor pindar memiliki risiko yang lebih besar dari perkiraan sebelumnya. Oleh karena itu, transisi menuju tiering perlu dilakukan secara bertahap dengan periode penyesuaian yang memadai.
Proyeksi dan Tantangan Implementasi
Keberhasilan kebijakan ini sangat bergantung pada kualitas data dan kapasitas pengawasan OJK. Indikator yang digunakan harus transparan dan terukur agar tidak menimbulkan ketidakpastian bagi pelaku usaha. Selain itu, koordinasi dengan otoritas lain seperti Bank Indonesia dan Kementerian Komunikasi dan Digital diperlukan untuk memastikan ekosistem pindar yang sehat secara menyeluruh. Dengan fundamental yang kuat dan implementasi yang konsisten, empat tier pindar berpotensi menjadi tonggak penting dalam transformasi industri keuangan digital nasional.












Comments (0)