 sarah-anjani
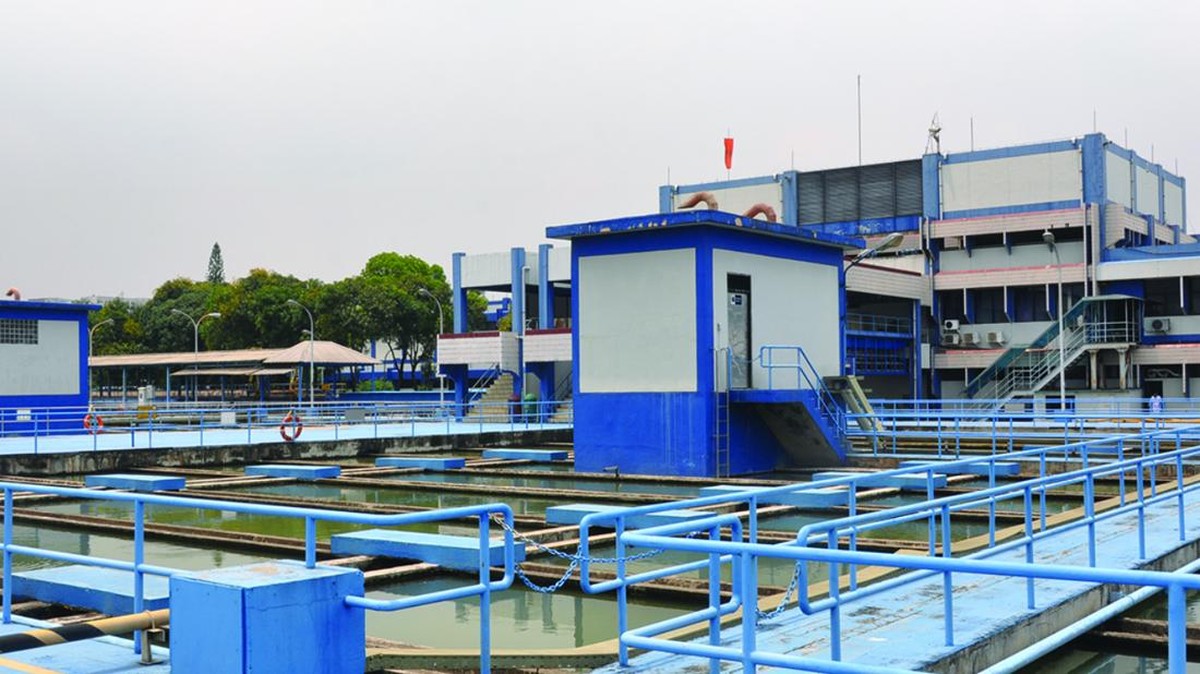
Berdasarkan keterangan Otoritas Jasa Keuangan (OJK) per awal tahun ini, proses penawaran umum perdana saham alias IPO PT PAM Jaya terus bergulir ke tahap konsultasi awal. Regulator menyatakan emiten air minum milik Pemerintah Provinsi DKI Jakarta itu telah menjalin komunikasi intensif dengan otoritas bursa maupun OJK sebelum melangkah ke penawaran publik yang sesungguhnya. Langkah ini menandai babak baru bagi rencana pemerintah daerah menyerap dana dari pasar modal untuk membiayai infrastruktur air bersih yang selama ini bergantung pada Anggaran Pendapatan dan Belanja Daerah.
Rencana tersebut tidak berdiri sendiri. Gubernur Jakarta menargetkan dua hingga tiga perusahaan daerah alias BUMD melepas saham ke publik, dan PAM Jaya menjadi salah satu kandidat terdepan. Artinya, if this plan materializes, bursa domestik bisa kedatangan emiten baru dari sektor utilitas yang selama ini tergolong langka.
Di Satu Sisi: Momentum Pendalaman Pasar Modal
Di satu sisi, langkah PAM Jaya dinilai positif bagi pendalaman pasar modal Indonesia. Hingga kini, kapitalisasi pasar Bursa Efek Indonesia masih didominasi sektor perbankan, energi, dan barang konsumsi. Kehadiran emiten air minum menambah diversifikasi sektor sekaligus memperkaya pilihan portofolio investor, terutama bagi dana pensiun dan perusahaan asuransi yang mencari instrumen berkarakter pendapatan stabil.
Sektor air minum memiliki ciri khas yang jarang dimiliki emiten lain: permintaan yang relatif inelastis dan arus kas berulang setiap bulan dari tagihan pelanggan. Dalam bahasa sederhana, pelanggan tetap membayar air meski ekonomi sedang lesu. Karakter ini membuat valuasi emiten utilitas cenderung lebih tahan terhadap gejolak sentimen pasar jangka pendek.
"Perusahaan air daerah punya fundamental yang menarik karena pendapatannya berbasis pelanggan tetap, tetapi tantangan terbesarnya ada pada tata kelola dan struktur permodalan," ujar seorang analis pasar modal.
Dari sisi likuiditas, penambahan emiten baru juga berpotensi meningkatkan nilai transaksi harian bursa, terutama bila jumlah saham yang dilepas ke publik cukup signifikan alias tidak sekadar saham simbolis.
Di Sisi Lain: Beban Utang dan Kebutuhan Belanja Modal
Di sisi lain, muncul sejumlah catatan kritis. Laporan keuangan PAM Jaya selama beberapa tahun terakhir menunjukkan beban operasional dan kewajiban yang cukup besar, seiring target perluasan cakupan layanan perpipaan yang masih di bawah angka ideal. Rasio cakupan layanan air perpipaan di Jakarta tercatat baru sekitar dua pertiga wilayah, sementara sisanya masih mengandalkan air tanah dan sumber tidak resmi.
Hal ini berarti kebutuhan belanja modal alias capital expenditure sangat tinggi. Jika dana IPO dipakai untuk menambal utang alih-alih membangun jaringan baru, manfaat jangka panjangnya bagi investor bisa terbatas. Inilah yang membuat sebagian kalangan mempertanyakan apakah penawaran saham akan benar-benar menciptakan nilai tambah atau sekadar memindahkan beban fiskal ke pasar.
Risiko lain adalah potensi capital outflow bila investor asing kurang berminat karena keterbatasan ukuran emisi. Pasar juga akan mencermati struktur pemegang saham, porsi saham publik, serta skema tarif air yang ditetapkan pemerintah daerah, sebab tarif sangat menentukan proyeksi pendapatan emiten.
Yang Perlu Dicermati Investor dan Publik
Terlepas dari pro dan kontra, sejumlah indikator kunci patut dipantau. Pertama, tingkat pengembalian atas ekuitas alias return on equity dalam tiga tahun terakhir. Kedua, rasio utang terhadap ekuitas atau debt to equity ratio, yang menunjukkan seberapa agresif struktur permodalan perusahaan. Ketiga, tren pertumbuhan jumlah pelanggan year-on-year, karena itu adalah mesin pendapatan utama.
Jika fundamental tersebut solid, PAM Jaya berpotensi menjadi emiten utilitas yang menarik dan menambah kedalaman indeks sektoral di bursa. Sebaliknya, bila perbaikan fundamental tidak berjalan seiring rencana IPO, emisi saham berisiko hanya menjadi ajang jual beli jangka pendek tanpa dampak nyata bagi layanan air bersih warga.
Yang jelas, tahap konsultasi dengan OJK bukan jaminan final. Masih ada proses due diligence, penyusunan prospektus, hingga penetapan harga saham yang seluruhnya membutuhkan waktu. Publik sebaiknya menanti dokumen resmi sebelum menyimpulkan valuasi maupun prospek jangka panjangnya.











Comments (0)