 yudi-kurniawan
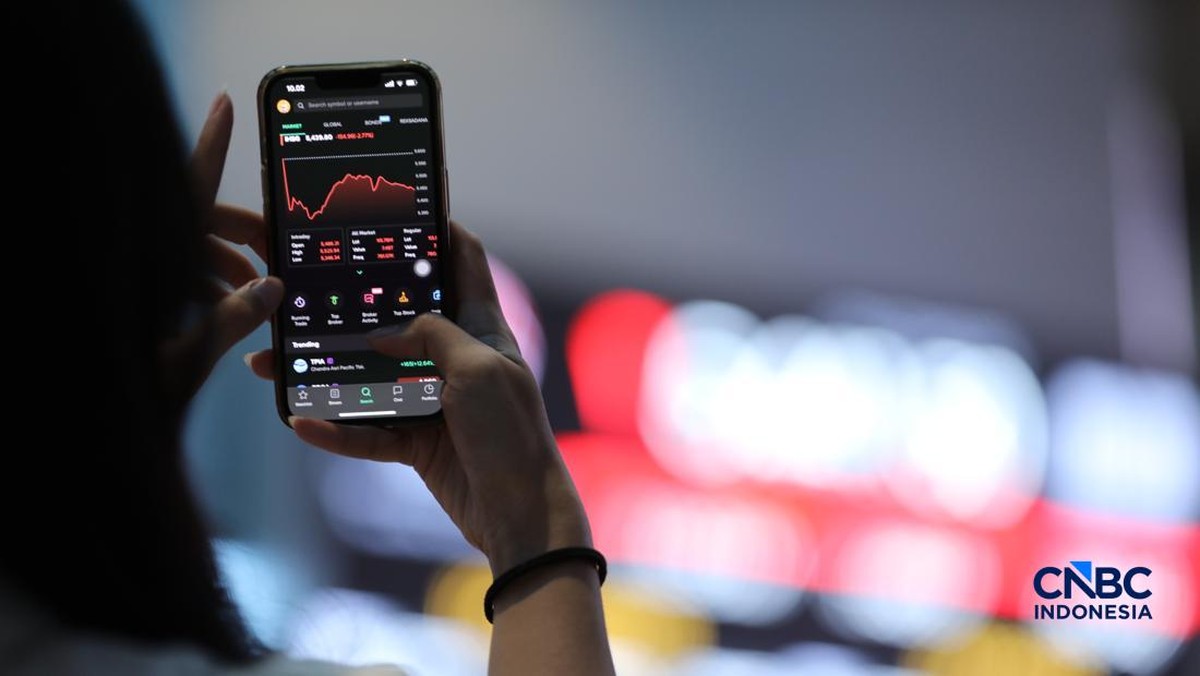
Berdasarkan data Bursa Efek Indonesia (BEI) per awal 2025, otoritas bursa kembali menjatuhkan sanksi kepada sejumlah perusahaan tercatat yang memiliki instrumen Obligasi, Sukuk, maupun Efek Beragun Aset (EBA). Sanksi ini diberikan karena emiten tersebut dinilai belum memenuhi kewajiban penyampaian laporan keuangan secara berkala sesuai ketentuan yang berlaku. Langkah ini menjadi sinyal penting bagi pelaku pasar mengenai pentingnya keterbukaan informasi di pasar modal Indonesia.
Latar Belakang Kebijakan dan Dasar Hukum
Kewajiban penyampaian laporan keuangan bagi emiten telah diatur dalam peraturan otoritas pasar modal, yang mewajibkan setiap perusahaan tercatat menyampaikan laporan keuangan triwulanan dan tahunan secara tepat waktu. Bagi emiten yang menerbitkan Obligasi dan Sukuk, transparansi menjadi elemen krusial karena menyangkut hak investor untuk menilai kemampuan bayar (ability to pay) dan tingkat risiko gagal bayar (default risk).
Dalam konteks ini, pengenaan sanksi oleh BEI bukan sekadar formalitas administratif, melainkan instrumen penegakan disiplin pasar. Sanksi dapat berupa peringatan tertulis, denda administratif, hingga pembekuan sementara aktivitas perdagangan efek tertentu. Tujuannya adalah menjaga integritas pasar dan melindungi kepentingan pemodal, terutama investor ritel yang lebih rentan terhadap asimetri informasi.
Dua Sisi Pandangan atas Penegakan Sanksi
Di satu sisi, langkah BEI menunjukkan komitmen penguatan tata kelola dan perlindungan investor. Ketika emiten lalai menyetor laporan, pasar kehilangan informasi fundamental yang dibutuhkan untuk menentukan valuasi wajar. Ketidakpastian ini dapat memicu sentimen negatif, menurunkan likuiditas perdagangan obligasi, dan berpotensi mendorong capital outflow dari instrumen utang korporasi. Dengan sanksi tegas, otoritas mengirim pesan bahwa kepatuhan terhadap keterbukaan informasi bersifat non-negosiabel.
Di sisi lain, sebagian pengamat menilai sanksi administratif tidak selalu menyelesaikan akar masalah. Emiten yang terlambat menyampaikan laporan sering menghadapi kendala internal, seperti audit yang belum rampung, restrukturisasi keuangan, atau tekanan likuiditas. Jika sanksi diberikan tanpa pendampingan, hal ini bisa memperburuk kondisi emiten dan berdampak pada pemegang obligasi. Alih-alih hanya menghukum, pendekatan bertahap yang mencakup pembinaan dan tenggat perbaikan dinilai lebih konstruktif.
"Keterbukaan informasi adalah fondasi kepercayaan pasar. Tanpa laporan keuangan yang tepat waktu, investor tidak memiliki dasar untuk menilai risiko secara akurat," ujar seorang analis pasar modal.
Dampak terhadap Pasar Obligasi dan Sukuk
Dari sisi tren, frekuensi keterlambatan pelaporan di segmen obligasi korporasi cenderung berfluktuasi seiring kondisi makroekonomi. Pada periode tekanan likuiditas global, beberapa emiten dengan rasio utang tinggi lebih rentan mengalami penundaan audit. Indeks harga obligasi korporasi dapat terpengaruh jika pasar menilai adanya peningkatan risiko kredit (credit risk) pada emiten tertentu.
Bagi investor, kejadian ini menjadi pengingat untuk memperhatikan profil fundamental emiten, bukan hanya imbal hasil (yield) yang ditawarkan. Obligasi dengan kupon tinggi namun tanpa laporan keuangan yang transparan menyimpan risiko tersembunyi. Proyeksi arus kas dan kemampuan bayar bunga menjadi sulit dihitung, sehingga valuasi instrumen menjadi kurang dapat diandalkan.
Dari perspektif portofolio, diversifikasi tetap menjadi strategi utama untuk memitigasi risiko spesifik emiten. Sementara dari sisi regulator, konsistensi penegakan aturan akan menentukan kredibilitas pasar modal Indonesia di mata investor domestik maupun asing.
Ke depan, keberhasilan kebijakan ini tidak hanya diukur dari jumlah sanksi yang dijatuhkan, tetapi juga dari perbaikan tingkat kepatuhan emiten secara agregat. Jika tren keterlambatan menurun, kepercayaan pasar terhadap instrumen Obligasi dan Sukuk berpotensi menguat, seiring membaiknya transparansi dan tata kelola emiten.








Comments (0)