 mega-lestari
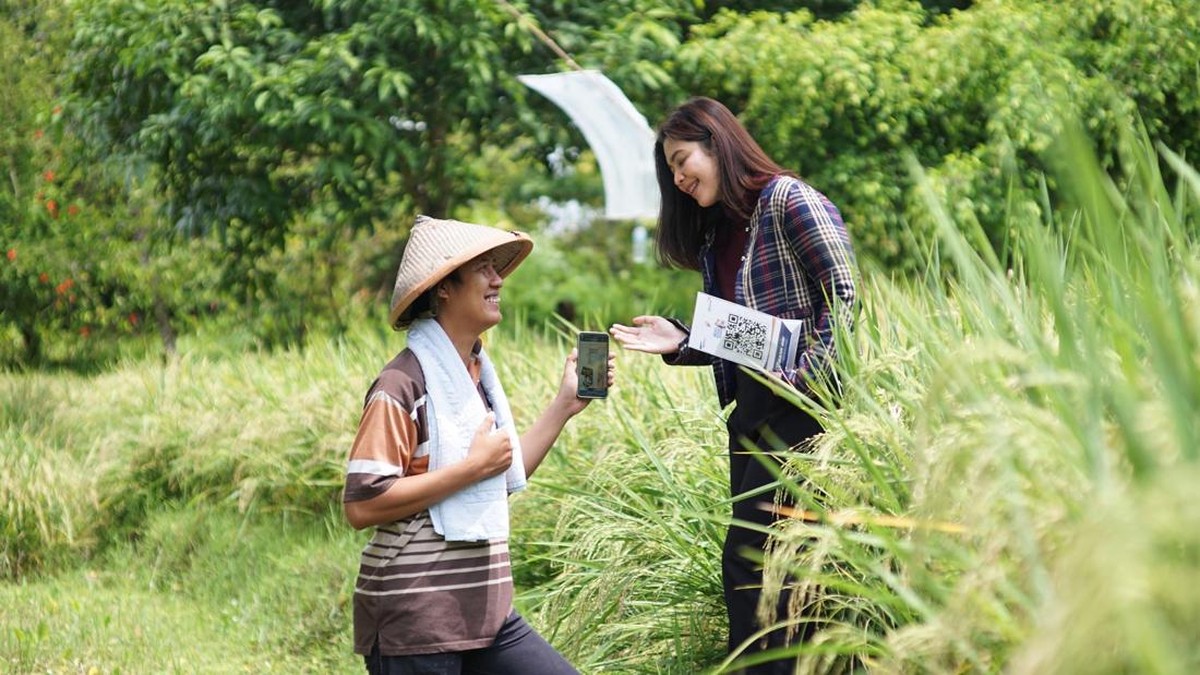
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional mencapai 75,02 persen, naik dari 67,8 persen pada 2019. Namun, di wilayah perdesaan dengan karakteristik ekonomi perkebunan seperti Kabupaten Ogan Komering Ilir (OKI), Sumatera Selatan, angka tersebut belum sepenuhnya tercermin dalam praktik harian. Di sinilah peran mantri — petugas pembiayaan bank yang bekerja di garda terdepan — menjadi krusial dalam menjembatani kebutuhan modal petani sawit dengan layanan keuangan formal.
Alifia, seorang mantri di salah satu bank badan usaha milik negara (BUMN), menjadi contoh bagaimana pendekatan personal mampu mendorong penetrasi kredit di sektor perkebunan. Wilayah kerjanya mencakup hamparan kebun sawit yang menjadi tulang punggung ekonomi OKI, salah satu daerah dengan produksi crude palm oil (CPO) terbesar di Sumatera Selatan. Berdasarkan data Badan Pusat Statistik (BPS) Sumsel tahun 2023, luas perkebunan sawit rakyat di kabupaten ini mencapai ratusan ribu hektare, dengan mayoritas dikelola petani swadaya yang kerap terkendala akses permodalan formal.
Di Satu Sisi: Kredit Mikro Tumbuh, tetapi Belum Merata
Dari perspektif makro, penyaluran kredit usaha mikro, kecil, dan menengah (UMKM) di Sumatera Selatan menunjukkan tren positif. Bank Indonesia mencatat pertumbuhan kredit UMKM di provinsi ini berada di kisaran 7–9 persen year-on-year sepanjang 2024. Angka ini melampaui pertumbuhan kredit korporasi di wilayah yang sama. Pemerintah pun memiliki program Kredit Usaha Rakyat (KUR) dengan plafon hingga Rp500 juta per debitur dan subsidi bunga yang menekan suku bunga efektif menjadi sekitar 6 persen per tahun.
Namun, data agregat sering menyembunyikan disparitas. Sebagian petani sawit di pelosok OKI masih mengandalkan tengkulak atau skema bagi hasil informal dengan biaya modal efektif yang jauh lebih tinggi — setara 20–30 persen per musim panen. Rasio kredit macet (non-performing loan/NPL) di segmen mikro memang relatif terkendali di bawah 3 persen, tetapi tantangan utamanya adalah literasi keuangan dan keterbatasan agunan formal.
"Pendekatan empati dan pemahaman karakter debitur sering kali lebih efektif daripada sekadar analisis dokumen. Di sektor perkebunan, arus kas bersifat musiman, sehingga struktur pembiayaan harus disesuaikan," ujar seorang analis perbankan yang meneliti pembiayaan sektor agraris.
Di sisi lain, kehadiran mantri seperti Alifia menghadirkan solusi yang lebih manusiawi. Ia tidak sekadar menagih angsuran, tetapi juga membantu debitur menyusun rencana keuangan, memahami jadwal panen, dan memitigasi risiko gagal bayar akibat fluktuasi harga tandan buah segar (TBS). Pendekatan ini pada akhirnya menurunkan risiko kredit sekaligus meningkatkan loyalitas nasabah.
Pro: Model Pendampingan Perkuat Fundamental Ekonomi Desa
Pendekatan pendampingan langsung memiliki sejumlah keunggulan. Pertama, mengurangi kesenjangan informasi antara bank dan debitur perdesaan. Kedua, meningkatkan disiplin pembayaran karena debitur merasa didampingi, bukan dikejar. Ketiga, memperkuat portofolio kredit mikro dengan kualitas aset yang lebih sehat. Data internal menunjukkan debitur yang mendapat pendampingan intensif memiliki rasio kolektibilitas lancar di atas 95 persen.
Selain itu, kehadiran layanan keuangan formal mendorong petani beralih dari skema informal yang eksploitatif. Dalam jangka panjang, ini memperkuat fundamental ekonomi desa, menciptakan efek berganda (multiplier effect) pada sektor perdagangan dan jasa lokal.
Kontra: Keterbatasan Skala dan Tantangan Struktural
Meski demikian, model ini tidak lepas dari kritik. Pertama, jumlah mantri terbatas, sementara wilayah kerja sangat luas. Rasio ideal satu mantri per beberapa ratus debitur sering kali terlampaui, sehingga kualitas pendampingan menurun. Kedua, fluktuasi harga CPO global dan kebijakan ekspor memengaruhi pendapatan petani secara langsung. Ketika harga TBS turun di bawah Rp2.000 per kilogram, risiko gagal bayar meningkat signifikan.
Ketiga, keterbatasan infrastruktur digital di wilayah terpencil menyulitkan pencatatan transaksi dan monitoring kredit secara real-time. Ini menciptakan celah risiko operasional yang harus diantisipasi dengan prosedur manual yang lebih ketat.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pertumbuhan kredit sektor agraris di Sumsel diperkirakan berada di kisaran 8–10 persen pada 2025, seiring dengan pemulihan harga komoditas dan program pemerintah. Namun, tanpa perbaikan infrastruktur dan penambahan tenaga mantri, target inklusi keuangan 90 persen pada 2026 berpotensi sulit tercapai di daerah terpencil.
Dari kacamata likuiditas, bank masih memiliki ruang untuk ekspansi karena rasio loan-to-deposit (LDR) di wilayah ini relatif moderat. Sentimen pasar terhadap sektor perbankan mikro juga positif, tercermin dari valuasi saham bank BUMN yang stabil. Namun, capital outflow global dan ketidakpastian suku bunga acuan The Fed dapat memengaruhi biaya dana, yang pada akhirnya berdampak pada margin bunga bersih (net interest margin/NIM).
Pada akhirnya, kisah mantri di kebun sawit bukan sekadar soal angka kredit. Ia adalah cerminan bagaimana kebijakan makro inklusi keuangan bertemu dengan realitas mikro di lapangan. Keseimbangan antara target pertumbuhan dan kualitas pendampingan menjadi kunci. Tanpa keduanya, inklusi keuangan hanya akan menjadi statistik tanpa dampak nyata bagi kesejahteraan petani.










Comments (0)