 nadia-rahmawati
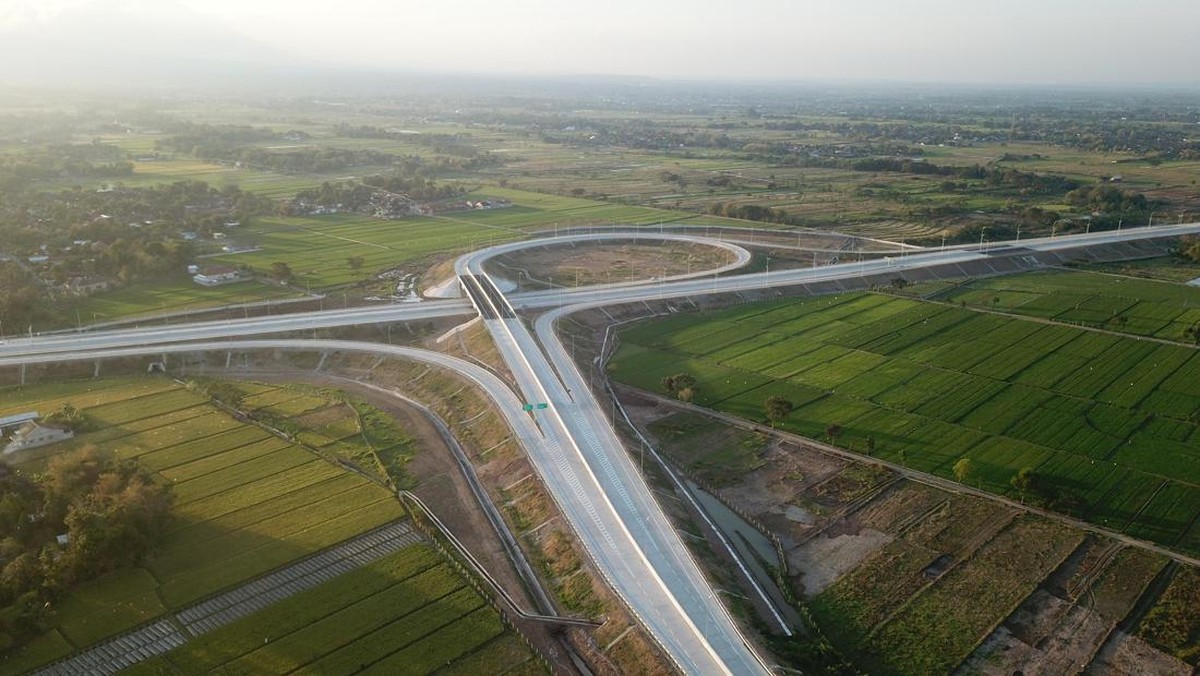
Berdasarkan keterbukaan informasi yang dipublikasikan di Bursa Efek Indonesia, PT Adhi Karya (Persero) Tbk memutuskan untuk melepas kepemilikan sahamnya di PT Jasamarga Jogja Solo sebesar 47,18% dengan nilai transaksi mencapai Rp1,77 triliun. Aksi korporasi ini dilakukan melalui skema divestasi kepada PT Sarana Multi Infrastruktur (SMI), institusi pembiayaan infrastruktur milik negara. Langkah ini menandai babak baru dalam strategi pengelolaan portofolio aset badan usaha milik negara di sektor konstruksi dan jalan tol.
Divestasi atau pelepasan sebagian kepemilikan saham merupakan terminologi yang merujuk pada upaya perusahaan menjual asetnya untuk memperoleh likuiditas atau memperbaiki struktur keuangan. Dalam konteks Adhi Karya, transaksi ini menjadi salah satu yang terbesar dalam beberapa tahun terakhir, terutama jika dibandingkan dengan nilai divestasi aset tol lain pada periode 2022-2023 yang rata-rata berada di kisaran Rp500 miliar hingga Rp1 triliun per proyek.
Alasan Fundamental di Balik Divestasi
Di satu sisi, langkah Adhi Karya ini dapat dipahami sebagai upaya memperkuat fundamental keuangan perseroan. Rasio utang terhadap ekuitas (debt to equity ratio) emiten berkode ADHI ini tercatat cukup tinggi dalam beberapa tahun terakhir, seiring dengan besarnya belanja modal untuk proyek infrastruktur. Divestasi saham tol menjadi opsi logis untuk mengurangi beban utang sekaligus memperbaiki arus kas perusahaan.
Di sisi lain, keputusan ini juga mencerminkan dinamika industri jalan tol yang semakin bergeser. Pengelolaan jalan tol membutuhkan komitmen jangka panjang dengan periode pengembalian modal yang relatif lama, umumnya 15 hingga 25 tahun. Bagi perusahaan konstruksi seperti Adhi Karya, fokus pada bisnis inti konstruksi dan engineering, procurement, and construction (EPC) dinilai lebih menguntungkan dibanding harus menanggung risiko operasional jangka panjang dari kepemilikan ruas tol.
"Pola divestasi aset tol oleh BUMN karya sebenarnya sudah menjadi tren sejak beberapa tahun terakhir. Ini bukan semata soal kebutuhan likuiditas, tetapi juga bagian dari strategi recycling capital atau mendaur ulang modal untuk proyek baru," ujar seorang analis pasar modal yang memantau sektor infrastruktur.
Pro dan Kontra di Mata Pasar
Pro: dari perspektif likuiditas, masuknya dana segar Rp1,77 triliun dapat memperbaiki posisi kas Adhi Karya secara signifikan. Dana tersebut berpotensi digunakan untuk membayar sebagian utang jangka pendek, memperkuat modal kerja, atau mendanai proyek-proyek baru yang memiliki tingkat pengembalian lebih cepat. Bagi investor, penurunan leverage umumnya dipandang positif karena menurunkan risiko gagal bayar dan memperbaiki valuasi perusahaan dalam jangka menengah.
Kontra: di sisi lain, pelepasan saham di ruas tol Jogja-Solo berarti Adhi Karya kehilangan potensi pendapatan berulang dari tol tersebut. Ruas tol Jogja-Solo merupakan bagian dari jaringan tol Trans Jawa yang memiliki prospek pertumbuhan lalu lintas kendaraan seiring pemulihan ekonomi dan peningkatan mobilitas masyarakat. Dalam jangka panjang, pendapatan tol yang stabil dan cenderung naik secara year-on-year bisa menjadi sumber arus kas yang berkelanjutan. Melepas aset ini dapat dianggap sebagai pengorbanan pendapatan masa depan demi kebutuhan jangka pendek.
Sementara itu, PT Sarana Multi Infrastruktur sebagai pihak pembeli merupakan entitas yang fokus pada pembiayaan infrastruktur dengan portofolio yang kuat. Masuknya SMI ke dalam struktur kepemilikan PT Jasamarga Jogja Solo justru dapat memperkuat sisi permodalan proyek, mengingat SMI memiliki akses pendanaan yang lebih luas dan biaya modal yang relatif lebih rendah.
Dampak terhadap Sentimen Pasar dan Proyeksi ke Depan
Dari kacamata sentimen pasar, transaksi ini berpotensi memberikan efek ganda. Apabila pasar membaca divestasi sebagai langkah perbaikan neraca, harga saham ADHI dapat mengalami kenaikan terbatas. Namun, jika pasar menilai perusahaan sedang mengalami tekanan likuiditas, maka capital outflow dari saham konstruksi bisa terjadi. Indeks sektor infrastruktur dan konstruksi dalam beberapa bulan terakhir memang menunjukkan pergerakan yang fluktuatif, mencerminkan ketidakpastian global dan kebijakan suku bunga.
Perlu dicatat, nilai Rp1,77 triliun tersebut setara dengan sekitar 5-7% dari total aset Adhi Karya berdasarkan laporan keuangan terakhir, sehingga dampaknya terhadap neraca perusahaan cukup material. Proyeksi ke depan, Adhi Karya diperkirakan akan terus melakukan divestasi aset tol lainnya yang dianggap tidak lagi strategis, sejalan dengan tren serupa yang dilakukan emiten BUMN karya lain seperti Waskita Karya dan Hutama Karya.
Kesimpulannya, langkah Adhi Karya melepas 47,18% saham Jasamarga Jogja Solo senilai Rp1,77 triliun merupakan keputusan strategis yang memiliki dua sisi. Penguatan likuiditas dan penurunan beban utang menjadi keuntungan jangka pendek, sementara hilangnya potensi pendapatan jangka panjang menjadi konsekuensi yang harus diterima. Bagi investor, yang terpenting adalah mencermati bagaimana perusahaan mengelola dana hasil divestasi tersebut dan apakah fundamental bisnis inti tetap terjaga di tengah dinamika sentimen pasar yang terus berubah.









Comments (0)