 mega-lestari
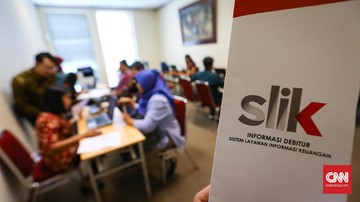
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, kebijakan pelaporan Sistem Layanan Informasi Keuangan (SLIK) kembali menjadi sorotan pelaku industri pembiayaan. Otoritas menegaskan bahwa fasilitas utang dengan nilai pokok di bawah Rp1 juta tidak akan ditampilkan dalam riwayat kredit debitur pada sistem tersebut. Kebijakan ini bukan hal baru, namun penegasannya kembali mencuat seiring meningkatnya tren pinjaman mikro berbasis digital di Indonesia.
SLIK sendiri merupakan sistem informasi yang menghimpun data debitur dari seluruh lembaga jasa keuangan, mulai dari bank, perusahaan pembiayaan, hingga platform pinjaman daring yang terdaftar. Bagi pembaca awam, SLIK dapat dipahami sebagai rapor keuangan seseorang di mata industri finansial. Riwayat ini menjadi rujukan utama saat seseorang mengajukan kredit rumah, kredit kendaraan, atau limit kartu kredit. Karena itu, keputusan tidak memasukkan utang mikro ke dalam sistem berpotensi berdampak luas, baik bagi konsumen maupun lembaga pemberi pinjaman.
Alasan di Balik Ambang Batas Rp1 Juta
Di satu sisi, kebijakan ambang batas pelaporan ini dinilai berpihak pada kelompok masyarakat berpenghasilan rendah. Utang mikro, seperti pinjaman konsumtif untuk kebutuhan harian atau talangan jangka pendek, umumnya bernilai kecil dan berdurasi singkat. Jika setiap transaksi semacam itu dicatat dalam SLIK, debitur berisiko memiliki rekam jejak yang tampak buruk hanya karena mengambil pinjaman kecil. Akibatnya, akses mereka ke pembiayaan formal yang lebih besar di kemudian hari bisa terhambat. OJK tampaknya ingin memastikan bahwa inklusi keuangan tetap berjalan tanpa menghukum nasabah kecil.
Di sisi lain, sejumlah analis menilai kebijakan ini berpotensi menciptakan blind spot dalam penilaian risiko. Lembaga pembiayaan yang menyalurkan kredit mikro tidak memperoleh gambaran utuh soal kewajiban calon debitur. Seseorang yang memiliki banyak pinjaman kecil di berbagai platform, misalnya, bisa tampak bersih di SLIK meski total kewajibannya sebenarnya signifikan. Kondisi ini berpotensi memicu overleveraging, yakni akumulasi utang yang melebihi kapasitas bayar, terutama di segmen masyarakat yang literasi keuangannya masih terbatas.
Dampak pada Industri Pembiayaan dan Konsumen
Kebijakan ini menimbulkan dua konsekuensi yang saling bertolak belakang. Pada sisi positif, penyaluran kredit mikro berpotensi tumbuh lebih cepat karena proses scoring menjadi lebih longgar. Perusahaan pembiayaan dapat memperluas portofolio ke segmen unbanked atau underserved yang sebelumnya kesulitan mengakses layanan formal. Pertumbuhan ini pada gilirannya mendorong inklusi keuangan, sejalan dengan target pemerintah yang menempatkan indeks literasi dan inklusi keuangan sebagai indikator pembangunan.
Namun, dari kacamata manajemen risiko, ambang batas Rp1 juta bisa menurunkan kualitas data yang tersedia. Rasio kredit bermasalah (non-performing loan/NPL) di segmen mikro cenderung lebih tinggi dibanding kredit korporasi. Tanpa data utang mikro yang lengkap, lembaga keuangan sulit mengukur risiko secara akurat. Ini berpotensi memperbesar kerugian jika terjadi gagal bayar massal, terutama saat tekanan ekonomi meningkat.
"Data kredit mikro yang tidak terekam dalam SLIK harus digantikan oleh sistem penilaian alternatif yang andal, misalnya berbasis perilaku transaksi digital," ujar seorang pengamat industri keuangan.
Perbandingan dengan Praktik Sebelumnya
Sebelum kebijakan ambang batas ini ditegaskan, beberapa laporan menyebut bahwa utang mikro dengan nominal kecil sempat tercatat dalam sistem. Perubahan struktur pelaporan ini mencerminkan upaya OJK menyeimbangkan dua kepentingan: perlindungan konsumen dan stabilitas sistem keuangan. Secara year-on-year, jumlah rekening pinjaman daring terus mengalami kenaikan, sehingga volume data yang harus dikelola pun bertambah besar. OJK perlu memastikan bahwa penyaringan data tidak menghilangkan informasi penting yang dibutuhkan industri.
Bagi konsumen, kebijakan ini memberikan ruang bernapas. Riwayat utang mikro tidak otomatis memperburuk valuasi kredit seseorang di mata bank. Namun, konsumen tetap perlu berhati-hati, karena total kewajiban yang menumpuk dari banyak pinjaman kecil tetap harus dibayar. Kesadaran akan pentingnya disiplin keuangan tetap menjadi kunci utama.
Ke depan, efektivitas kebijakan ini akan bergantung pada bagaimana OJK dan pelaku industri membangun ekosistem data yang saling melengkapi. Fundamental sektor pembiayaan mikro tetap kuat, tetapi sentimen pasar terhadap risiko kredit perlu dijaga. Likuiditas lembaga pembiayaan, kualitas portofolio, serta proyeksi pertumbuhan kredit mikro akan menjadi indikator yang wajib dipantau. Tanpa keseimbangan antara inklusi dan mitigasi risiko, kebijakan yang tampak berpihak pada rakyat kecil ini bisa berbalik menjadi bumerang bagi stabilitas keuangan nasional.







Comments (0)