

Nomor HP Lama Jadi Alternatif Skor Kredit Pembiayaan Digital
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2024, penyaluran pinjaman daring di Indonesia telah menembus angka lebih dari Rp 280 triliun secara year-on-year, dengan pertumbuhan outstanding ...
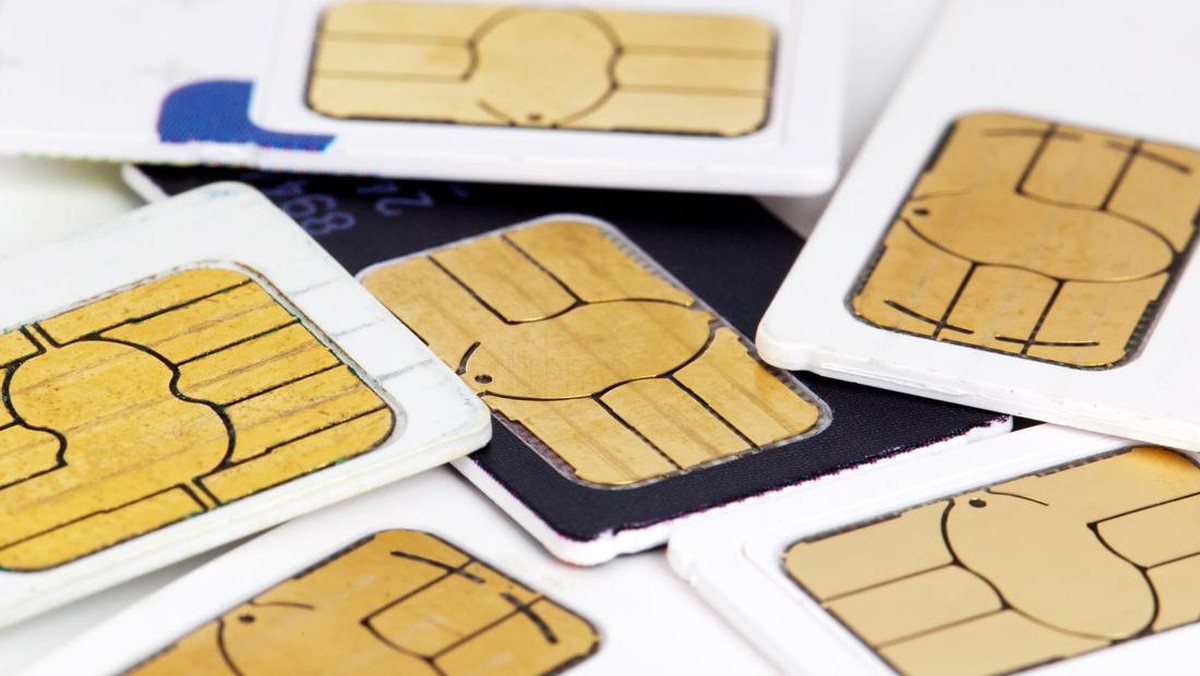
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2024, penyaluran pinjaman daring di Indonesia telah menembus angka lebih dari Rp 280 triliun secara year-on-year, dengan pertumbuhan outstanding mencapai 17,5 persen dibanding periode yang sama tahun sebelumnya. Angka ini menunjukkan bahwa pembiayaan berbasis teknologi atau yang populer disebut pinjaman daring (Pindar) kini menjadi salah satu kanal kredit yang paling cepat berkembang, terutama bagi segmen masyarakat menengah ke bawah yang selama ini sulit mengakses layanan perbankan konvensional.
Namun, di balik pertumbuhan tersebut, muncul persoalan klasik: bagaimana lembaga pembiayaan menilai kelayakan kredit seseorang yang tidak memiliki riwayat kredit di bank, tidak punya slip gaji tetap, atau bahkan belum pernah tersentuh layanan keuangan formal? Di sinilah inovasi penilaian kredit alternatif mulai mengambil peran, salah satunya dengan memanfaatkan data telekomunikasi, termasuk lama penggunaan nomor telepon seluler.
Nomor HP sebagai Proksi Kedisiplinan Finansial
Di satu sisi, sejumlah penyelenggara pembiayaan kini memakai indikator non-tradisional seperti usia nomor HP aktif, riwayat pembelian pulsa, hingga konsistensi pembayaran tagihan bulanan sebagai bahan pertimbangan. Asumsi fundamentalnya sederhana: seseorang yang mempertahankan nomor telepon yang sama selama 10 tahun atau lebih cenderung memiliki stabilitas hidup, kedisiplinan, dan kemampuan menjaga komitmen jangka panjang.
Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) menilai data telekomunikasi dapat menjadi pelengkap skor kredit konvensional. Menurut AFPI, sekitar 60 persen peminjam pinjaman daring merupakan kelompok yang belum memiliki akses ke bank, sehingga alternatif penilaian berbasis perilaku digital menjadi kebutuhan mendesak. Dalam kerangka ini, nomor HP lama diposisikan bukan sebagai penentu tunggal, melainkan salah satu variabel dalam model penilaian risiko yang lebih luas.
“Data alternatif bukan pengganti skor kredit, tetapi jembatan awal bagi masyarakat unbanked agar bisa masuk ke sistem keuangan formal secara bertahap,” ujar seorang perwakilan industri pembiayaan digital.
Secara teknis, penilaian ini masuk dalam kategori credit scoring berbasis data alternatif. Beberapa platform menggabungkan usia nomor, lokasi domisili, aktivitas transaksi dompet digital, hingga perilaku pembayaran tagihan untuk menghasilkan skor kelayakan. Hasilnya, peminjam dengan profil data terbatas tetap bisa memperoleh plafon kecil, misalnya Rp 1 juta hingga Rp 5 juta, sebagai langkah awal membangun riwayat kredit.
Risiko dan Tantangan yang Tak Bisa Diabaikan
Di sisi lain, pendekatan ini menyimpan sejumlah risiko. Pertama, tingkat kredit macet atau Non-Performing Loan (NPL) pada segmen pembiayaan digital masih relatif tinggi. Data OJK per Februari 2024 mencatat rasio pembiayaan bermasalah (TWP90) sekitar 2,8 persen, dan pada beberapa penyelenggara angka ini bisa melampaui 5 persen. Artinya, metode penilaian alternatif belum sepenuhnya mampu menyaring risiko gagal bayar.
Kedua, aspek perlindungan data pribadi. Pemanfaatan nomor HP dan riwayat telekomunikasi memicu kekhawatiran soal privasi serta potensi penyalahgunaan data. Regulator menekankan bahwa setiap pemrosesan data wajib memperoleh persetujuan eksplisit dari peminjam dan tunduk pada ketentuan Undang-Undang Perlindungan Data Pribadi.
Ketiga, potensi over-indebtedness atau utang berlebih. Kemudahan akses bisa membuat masyarakat terjerat pinjaman berganda di banyak platform sekaligus, terutama jika literasi keuangan belum memadai. Indeks literasi keuangan nasional per 2023 memang naik ke level 65,4 persen, tetapi pemahaman produk kredit digital masih belum merata.
Proyeksi dan Arah Kebijakan
Ke depan, proyeksi industri menunjukkan pembiayaan digital masih akan tumbuh dua digit, dengan valuasi pasar yang diperkirakan menembus Rp 400 triliun dalam dua hingga tiga tahun. Namun pertumbuhan ini bergantung pada tiga faktor: kualitas tata kelola risiko, kepatuhan regulasi, dan peningkatan edukasi konsumen.
Dari kacamata analis, sentimen pasar terhadap sektor ini masih positif, tetapi pelaku industri dituntut memperkuat fundamental manajemen risiko. Likuiditas penyelenggara, kualitas portofolio, dan transparansi bunga menjadi indikator kunci yang akan menentukan keberlanjutan. Tanpa itu, inovasi penilaian kredit alternatif hanya akan menjadi daya tarik pemasaran tanpa menyelesaikan persoalan inti: inklusi keuangan yang bertanggung jawab.
Pada akhirnya, nomor HP aktif 10 tahun boleh menjadi pintu masuk, tetapi disiplin finansial, perlindungan konsumen, dan pengawasan yang ketat tetap menjadi fondasi utama agar pembiayaan digital benar-benar memberdayakan, bukan sekadar memperluas lingkaran utang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.


Comments (0)