

FSB Soroti Kesiapan Indonesia Hadapi Kegagalan Bank Besar
Berdasarkan laporan terbaru Financial Stability Board (FSB) per akhir 2024, Indonesia masuk dalam kategori materially non-compliant atau tidak patuh secara material dalam kerangka kesiapan resolusi ba...
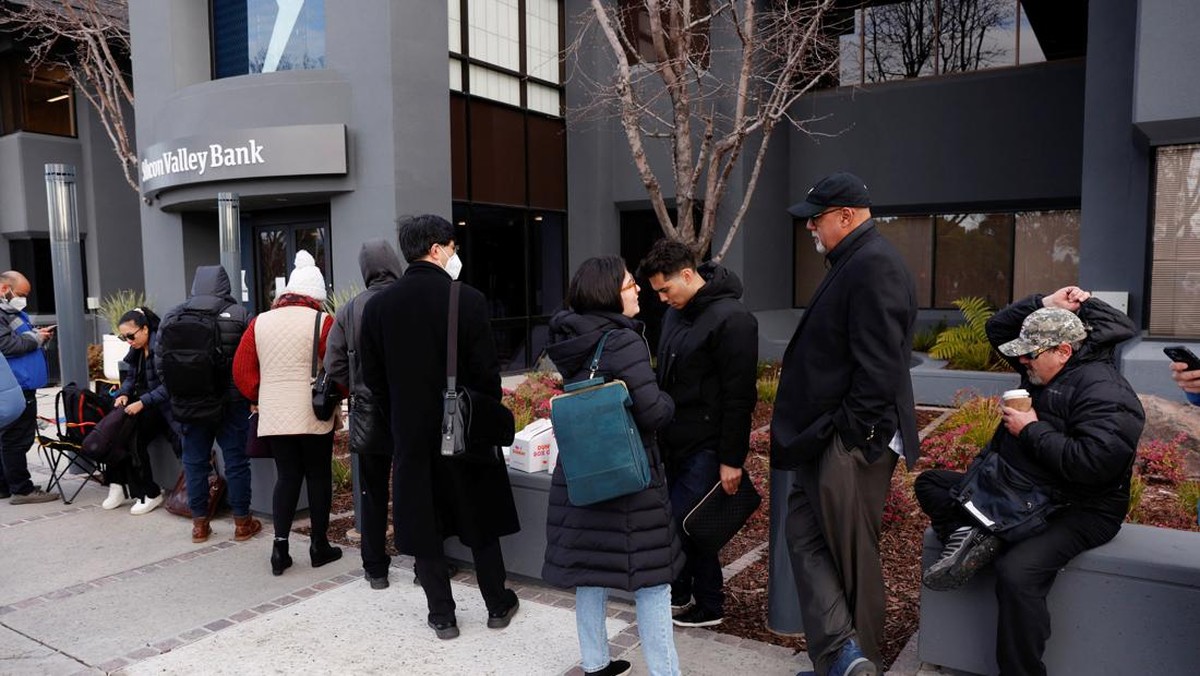
Berdasarkan laporan terbaru Financial Stability Board (FSB) per akhir 2024, Indonesia masuk dalam kategori materially non-compliant atau tidak patuh secara material dalam kerangka kesiapan resolusi bank besar. Temuan ini menempatkan Indonesia di antara sejumlah yurisdiksi yang belum sepenuhnya menerapkan standar resolusi yang disepakati forum stabilitas keuangan global tersebut. Dari puluhan negara yang dievaluasi, hanya empat negara yang dinyatakan patuh penuh terhadap seluruh elemen kerangka kerja sama internasional untuk penanganan bank gagal.
Apa Itu Kesiapan Resolusi dan Mengapa Penting
Resolusi bank adalah proses penanganan bank yang gagal agar tidak menimbulkan guncangan sistemik. Berbeda dari bailout yang menggunakan uang negara, kerangka resolusi modern menuntut adanya rencana pemulihan (recovery plan), rencana resolusi (resolution plan), serta kapasitas kerugian yang dapat diserap (loss-absorbing capacity) yang memadai. FSB menilai kesiapan ini melalui dua dimensi utama: kepatuhan terhadap standar resolusi dan kapasitas operasional otoritas untuk mengeksekusi rencana tersebut.
Negara yang dinyatakan patuh penuh umumnya memiliki tiga ciri: kerangka hukum yang memberi otoritas resolusi kewenangan luas, instrumen TLAC (Total Loss-Absorbing Capacity) yang diterapkan pada bank sistemik, dan mekanisme cross-border cooperation dengan yurisdiksi lain. Indonesia, menurut laporan itu, masih menghadapi keterbatasan pada aspek kapasitas kerugian yang dapat diserap dan efektivitas perjanjian kerja sama lintas negara.
Di Satu Sisi: Fundamental Perbankan Dinilai Tetap Kuat
Di satu sisi, indikator kesehatan industri perbankan nasional masih terjaga. Data Otoritas Jasa Keuangan (OJK) menunjukkan rasio kecukupan modal (capital adequacy ratio/CAR) industri perbankan berada di kisaran 26 persen pada akhir 2024, jauh di atas ambang minimum 8 persen. Rasio kredit bermasalah (non-performing loan/NPL) tercatat sekitar 2,2 persen secara bruto. Likuiditas pun memadai, dengan rasio alat likuid terhadap non-core deposit di atas 100 persen.
Artinya, secara fundamental tidak ada tekanan langsung yang mengarah pada kegagalan bank besar. Kategori materially non-compliant dari FSB bukan penilaian atas kesehatan bank saat ini, melainkan atas kesiapan sistem jika terjadi krisis di masa depan. Inilah yang sering disalahpahami pasar.
Di Sisi Lain: Kesiapan Krisis Belum Sejalan Standar Global
Di sisi lain, kesenjangan dalam kerangka resolusi menyimpan risiko jangka panjang. Tanpa instrumen TLAC yang diterapkan penuh pada bank sistemik, beban penyelamatan berpotensi bergeser ke Anggaran Pendapatan dan Belanja Negara (APBN) — sebuah skenario yang menimbulkan moral hazard dan menekan ruang fiskal. Indonesia juga belum memiliki perjanjian kerja sama resolusi lintas negara yang komprehensif dengan beberapa yurisdiksi utama, padahal beberapa bank besar nasional memiliki operasi di luar negeri.
Proyeksi FSB menunjukkan tren kepatuhan global meningkat dari tahun ke tahun, dengan sekitar 70 persen yurisdiksi anggota sudah mencapai tingkat compliant atau largely compliant. Jika Indonesia tidak mengejar ketertinggalan, posisi relatifnya dalam indeks kesiapan krisis dapat menurun, yang berpotensi memengaruhi persepsi investor terhadap risiko sistemik dan biaya pendanaan (funding cost) perbankan nasional.
"Kesiapan resolusi bukan soal apakah bank akan gagal, tetapi seberapa cepat dan rapi sistem dapat menanganinya tanpa biaya fiskal yang besar," demikian salah satu pesan dalam laporan FSB tersebut.
Implikasi terhadap Sentimen Pasar dan Valuasi
Dari kacamata pasar, label materially non-compliant cenderung berdampak pada sentimen jangka pendek, terutama pada saham bank besar dan obligasi korporasi sektor keuangan. Namun, dampaknya biasanya terbatas karena fundamental emiten masih kuat. Valuasi perbankan nasional saat ini berada pada kisaran price-to-book 1,2 hingga 1,5 kali, dengan tingkat profitabilitas (ROE) sekitar 12 hingga 14 persen. Risiko capital outflow portofolio asing lebih dipengaruhi faktor global seperti arah suku bunga Federal Reserve dibanding label ini.
Yang perlu dicermati adalah biaya dana. Jika persepsi risiko sistemik meningkat, premi risiko (risk premium) yang diminta investor bisa naik, menaikkan biaya dana pihak ketiga dan menekan margin bunga bersih (NIM). Ini yang menjadi tantangan fundamental ke depan.
Langkah Lanjutan yang Menjadi Perhatian
Otoritas nasional disebut tengah memperkuat kerangka resolusi melalui revisi aturan dan penguatan koordinasi antara OJK, Bank Indonesia, dan Lembaga Penjamin Simpanan (LPS). Fokusnya mencakup penyempurnaan rencana resolusi bank sistemik, penguatan kapasitas kerugian, dan perluasan kerja sama lintas negara. Pasar akan mencermati apakah langkah ini cukup untuk mendorong Indonesia keluar dari kategori tersebut dalam evaluasi FSB berikutnya.
Pada akhirnya, temuan ini adalah sinyal akan pentingnya kesiapan institusional, bukan alarm atas kesehatan bank saat ini. Selama fundamental dan likuiditas tetap solid, kategori ini lebih merupakan cermin pekerjaan rumah regulasi yang perlu dituntaskan, bukan indikasi krisis yang sedang berlangsung.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.


Comments (0)