 sarah-anjani
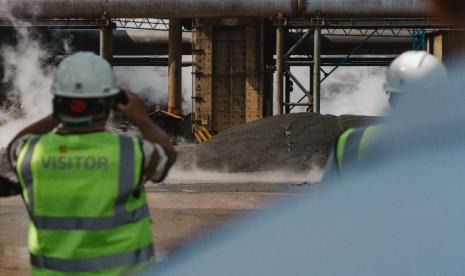
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per awal 2025, Indonesia masih memegang posisi sebagai produsen nikel terbesar dunia dengan pangsa sekitar 50 persen dari pasokan global. Namun di balik dominasi volume itu, muncul pertanyaan fundamental: seberapa besar nilai ekonomi yang benar-benar tinggal di dalam negeri? Wacana moratorium sementara terhadap pembangunan smelter baru mencuat sebagai respons atas kekhawatiran kelebihan kapasitas (oversupply) yang berpotensi menekan harga dan merusak struktur industri jangka panjang.
Anatomi Moratorium: Menahan Laju, Bukan Menghentikan
Moratorium dalam konteks ini bukan berarti penghentian total investasi, melainkan penundaan sementara izin pembangunan fasilitas pengolahan baru. Logikanya sederhana: jika pasokan nikel olahan terus bertambah tanpa diimbangi permintaan, harga acuan nikel—baik di London Metal Exchange (LME) maupun di pasar domestik—akan mengalami penurunan. Penurunan harga otomatis menggerus margin pelaku usaha, menurunkan penerimaan negara dari royalti, dan pada titik tertentu membuat proyeksi keekonomian smelter baru tidak lagi layak secara komersial.
Data Kementerian Keuangan mencatat penerimaan negara bukan pajak (PNBP) dari sektor minerba mencapai sekitar Rp 140 triliun pada 2023, dengan nikel sebagai salah satu kontributor utama. Jika harga jatuh, rasio penerimaan terhadap volume produksi ikut tergerus. Inilah yang coba diantisipasi melalui pengendalian pasokan.
Pro: Menjaga Harga dan Mendorong Hilirisasi Bernilai Tinggi
Di satu sisi, kalangan ekonom menilai moratorium sebagai langkah taktis untuk menjaga stabilitas harga dan mendorong industri bergerak ke produk turunan bernilai lebih tinggi. Selama ini, sebagian besar ekspor nikel olahan masih berupa feronikel dan nikel pig iron (NPI) dengan nilai tambah menengah. Produk seperti prekursor baterai, katoda, dan sel baterai lithium yang menjadi hilirisasi tingkat lanjut belum tumbuh sesuai harapan.
"Moratorium bisa menjadi instrumen untuk mengoreksi struktur industri yang terlalu berat di segmen pengolahan dasar," ujar seorang ekonom senior yang meneliti rantai pasok mineral kritis, dalam sebuah diskusi akademik pekan ini.
Dengan menahan laju smelter baru, insentif diarahkan pada investasi yang lebih padat modal dan teknologi. Selain itu, cadangan nikel—yang merupakan sumber daya tak terbarukan—dapat dikelola lebih konservatif. Rasio cadangan terhadap produksi (reserve-to-production ratio) Indonesia saat ini diperkirakan tinggal sekitar 15-20 tahun jika laju ekstraksi tidak dikendalikan. Moratorium memberi ruang bagi eksplorasi dan konservasi.
Kontra: Risiko Capital Outflow dan Sentimen Pasar
Di sisi lain, kebijakan ini menyimpan risiko. Moratorium bisa dipersepsikan sebagai ketidakpastian regulasi yang berulang. Pelaku pasar yang sebelumnya menikmati kepastian investasi hilirisasi berpotensi menahan ekspansi, bahkan mengalihkan dana ke yurisdiksi lain. Gejala capital outflow di sektor ekstraktif akan memperlemah nilai tukar dan menekan likuiditas valuta asing.
Selain itu, kelebihan kapasitas global tidak sepenuhnya berasal dari Indonesia. Pasokan dari Filipina, Kaledonia Baru, dan proyek nikel di Afrika turut membanjiri pasar. Jika Indonesia menahan produksi sementara pesaing justru menambah pasokan, pangsa pasar bisa tergerus dan harga tetap lemah—sebuah skenario lose-lose.
Dari kacamata fiskal, penundaan investasi berarti realisasi target investasi sektor minerba berisiko tidak tercapai. Pada 2024, target investasi di sektor ESDM dicanangkan sekitar USD 40 miliar, dengan nikel sebagai penyumbang terbesar. Perlambatan izin dapat memukul angka tersebut dan berdampak pada penyerapan tenaga kerja lokal di wilayah tambang seperti Sulawesi Tengah dan Maluku Utara.
Menimbang Fundamental Versus Sentimen Jangka Pendek
Pada akhirnya, moratorium harus dibaca sebagai kebijakan transisi menuju tata kelola yang lebih matang, bukan sekadar respons harga. Yang dibutuhkan adalah kerangka waktu yang jelas, kriteria izin yang transparan, serta insentif fiskal yang terarah pada hilirisasi tingkat lanjut. Tanpa itu, kebijakan ini berisiko hanya menjadi sinyal sentimen pasar tanpa perbaikan fundamental.
Pemerintah perlu merilis proyeksi kapasitas terpasang smelter, kebutuhan pasokan global, dan skenario harga agar pelaku usaha bisa menyusun portofolio jangka panjang. Selama ini, pasar bergerak berdasarkan rumor kebijakan, bukan data terverifikasi. Jika moratorium dieksekusi dengan kejelasan tersebut, valuasi industri nikel nasional berpeluang lebih stabil dan berkelanjutan. Jika tidak, kebijakan ini hanya akan menambah lapisan ketidakpastian di tengah tren global yang menuntut transparansi dan akuntabilitas sumber daya.









Comments (0)