 lukman-hakim
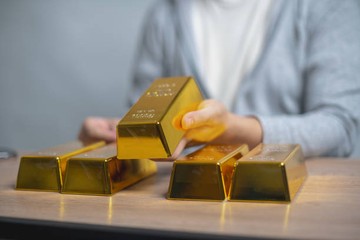
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per awal 2026, minat masyarakat terhadap instrumen emas kembali menguat seiring tren harga logam mulia yang bergerak naik secara year-on-year. Harga emas global tercatat mengalami kenaikan sekitar 30 persen dalam dua tahun terakhir, sementara nilai tukar rupiah yang fluktuatif turut mendorong investor domestik mencari aset lindung nilai. Di tengah dinamika itu, layanan tabungan emas digital yang ditawarkan sejumlah bank dan platform fintech semakin mudah diakses, termasuk melalui aplikasi perbankan mobile yang memungkinkan nasabah membeli emas mulai dari nominal kecil.
Kemudahan ini mengubah lanskap investasi ritel. Jika dulu emas batangan identik dengan pembelian besar dan penyimpanan fisik yang merepotkan, kini masyarakat bisa menabung emas secara berkala layaknya menabung uang. Namun, di balik kemudahan tersebut, muncul pertanyaan mendasar: apakah tabungan emas digital benar-benar mencerminkan kepemilikan aset fisik, dan seberapa besar biaya yang tersembunyi di dalamnya?
Pro: Aksesibilitas dan Likuiditas yang Meningkat
Di satu sisi, para analis menilai digitalisasi emas membawa manfaat besar bagi inklusi keuangan. Masyarakat yang sebelumnya tidak memiliki akses ke pasar logam mulia kini dapat memulai portofolio dengan dana relatif kecil. Beberapa platform menawarkan pembelian mulai dari 0,01 gram, setara sekitar Rp15.000 hingga Rp20.000 per transaksi, tergantung harga harian. Fitur auto-debit atau nabung rutin juga memungkinkan investor disiplin membangun posisi tanpa harus mencermati pergerakan harga setiap hari.
Likuiditas menjadi keunggulan lain. Nasabah dapat menjual kembali emas digital kapan saja melalui aplikasi, dengan dana masuk ke rekening dalam hitungan menit. Beberapa layanan bahkan menyediakan opsi pencetakan fisik atau penarikan dalam bentuk batangan di cabang tertentu. Bagi investor pemula, ini menghilangkan kekhawatiran soal penyimpanan dan risiko kehilangan fisik.
Kontra: Biaya, Spread, dan Risiko Penerbit
Di sisi lain, sejumlah ekonom mengingatkan bahwa tabungan emas digital tidak sepenuhnya bebas biaya. Selisih harga beli dan jual atau spread bisa mencapai 2 hingga 5 persen, lebih besar dibandingkan transaksi emas fisik di pasar tradisional. Ada pula biaya administrasi bulanan, biaya penyimpanan digital, serta potensi pengenaan pajak atas keuntungan. Jika diakumulasi, biaya-biaya ini dapat menggerus imbal hasil, terutama bagi investor dengan horizon jangka pendek.
Risiko lain adalah ketergantungan pada penerbit. Emas digital pada dasarnya adalah klaim atas emas yang disimpan lembaga tertentu. Jika terjadi masalah likuiditas atau kebangkrutan penerbit, pemegang tabungan emas bisa menghadapi kesulitan mencairkan asetnya. Karena itu, aspek regulasi dan pengawasan OJK menjadi krusial. Lembaga yang terdaftar dan diawasi ketat memberikan perlindungan lebih baik dibandingkan platform tidak resmi yang menjanjikan imbal hasil tidak wajar.
"Emas tetap menjadi aset safe haven, tetapi investor perlu memahami bahwa tabungan emas digital adalah produk keuangan dengan risiko spesifik, bukan sekadar menabung biasa," ujar seorang analis pasar modal.
Fundamental dan Sentimen Pasar
Dari sisi fundamental, prospek emas masih ditopang ketidakpastian global, kebijakan suku bunga bank sentral utama, dan permintaan bank sentral dunia yang tetap tinggi. Proyeksi sejumlah lembaga menunjukkan harga emas berpotensi bergerak dalam rentang terbatas hingga menengah, dengan volatilitas yang dipengaruhi sentimen pasar terhadap inflasi dan geopolitik. Capital outflow dari pasar negara berkembang juga kerap mendorong permintaan aset lindung nilai, termasuk emas.
Bagi investor ritel, kuncinya adalah memahami tujuan investasi. Emas cocok sebagai diversifikasi portofolio jangka panjang, bukan instrumen spekulasi jangka pendek. Menyisihkan porsi kecil secara rutin, misalnya 5 hingga 10 persen dari portofolio, lebih bijak dibandingkan menempatkan seluruh dana pada satu aset. Dengan pemahaman biaya, likuiditas, dan risiko penerbit, tabungan emas digital bisa menjadi pelengkap yang praktis di era finansial yang serba cepat.







Comments (0)