

Mengurus Rekening Bank Almarhum: Prosedur, Syarat, dan Dampak Likuiditas
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan sejumlah bank umum per 2024, nilai dana masyarakat yang tersimpan di perbankan nasional menembus Rp8.700 triliun, dengan porsi signifikan berupa reken...
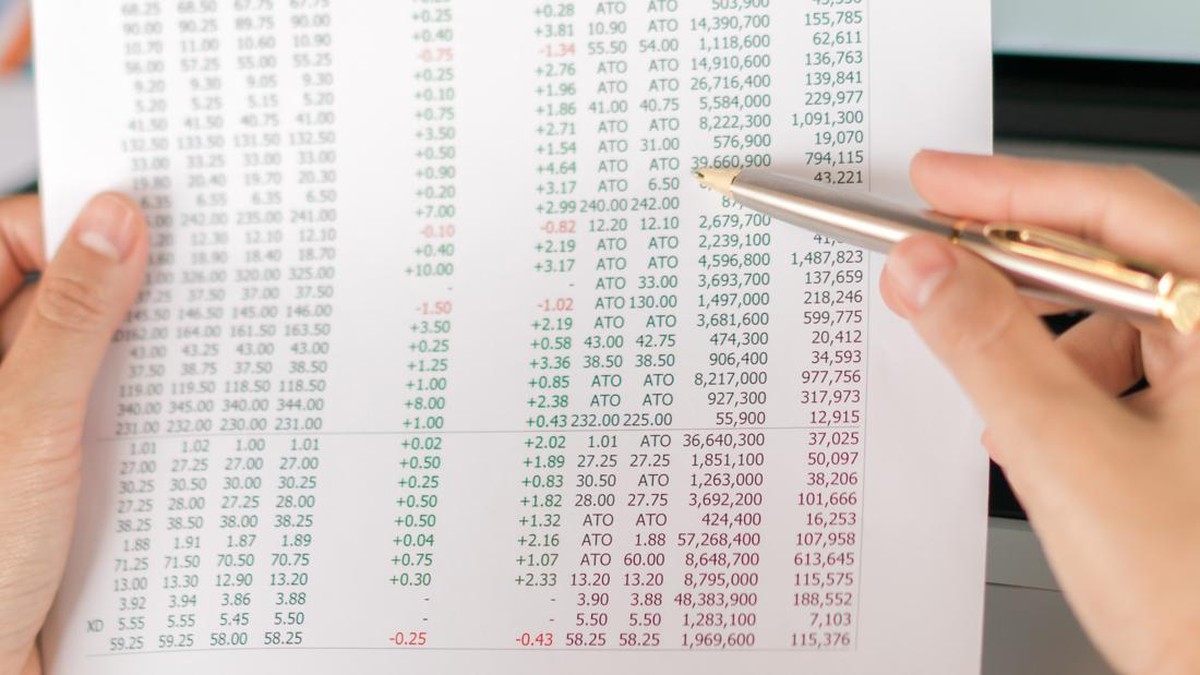
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan sejumlah bank umum per 2024, nilai dana masyarakat yang tersimpan di perbankan nasional menembus Rp8.700 triliun, dengan porsi signifikan berupa rekening perorangan. Di balik angka besar itu, tersimpan persoalan administratif yang kerap luput dari perhatian publik: bagaimana mengurus rekening milik nasabah yang telah meninggal dunia? Prosedur ini bukan sekadar urusan keluarga, melainkan menyangkut tata kelola likuiditas, perlindungan konsumen, dan potensi sengketa waris.
Mengapa Rekening Almarhum Harus Segera Ditutup?
Di satu sisi, membiarkan rekening aktif tanpa pemilik sah membuka celah penyalahgunaan, mulai dari penarikan dana oleh pihak tak berhak hingga penipuan identitas. Bank Indonesia melalui ketentuan tentang prinsip mengenal nasabah mewajibkan setiap institusi keuangan memverifikasi status pemilik rekening secara berkala. Jika terjadi transaksi mencurigakan pada rekening almarhum, bank berpotensi menanggung risiko reputasi dan sanksi regulasi.
Di sisi lain, penutupan rekening tidak bisa dilakukan sembarangan. Ahli waris perlu melengkapi dokumen legal yang membuktikan hubungan keluarga dan hak waris. Ini penting untuk mencegah klaim ganda antar anggota keluarga, yang dalam beberapa kasus berujung ke ranah pengadilan. Proses verifikasi ini juga melindungi bank dari tuntutan hukum di kemudian hari.
Syarat dan Dokumen yang Wajib Disiapkan
Secara umum, prosedur yang berlaku di mayoritas bank nasional mencakup beberapa dokumen kunci. Pertama, surat keterangan kematian dari instansi berwenang, umumnya dinas kependudukan setempat. Kedua, kartu tanda penduduk almarhum beserta kartu keluarga yang menunjukkan hubungan dengan ahli waris. Ketiga, surat keterangan ahli waris yang dapat diterbitkan oleh kelurahan atau notaris, bergantung pada kebijakan bank dan nilai saldo.
Untuk saldo di bawah ambang tertentu, sejumlah bank menerapkan jalur cepat dengan cukup melampirkan akta kematian dan KTP ahli waris. Namun untuk rekening dengan nilai di atas Rp50 juta, beberapa bank mensyaratkan surat penetapan waris dari pengadilan agama atau pengadilan negeri. Perbedaan kebijakan antarbank ini kerap menimbulkan kebingungan bagi masyarakat awam.
"Setiap bank memiliki standar internal yang tetap mengacu pada prinsip kehati-hatian. Yang sering menjadi kendala bukan aturannya, melainkan kelengkapan dokumen dari ahli waris," ujar seorang praktisi hukum perbankan di Jakarta.
Alur Proses dan Estimasi Waktu
Langkah pertama adalah melaporkan status nasabah yang meninggal ke kantor cabang tempat rekening dibuka. Petugas akan memverifikasi data dan memberikan daftar dokumen yang diperlukan. Setelah dokumen lengkap, bank melakukan pemeriksaan internal yang mencakup pengecekan saldo, ada atau tidaknya kredit macet, serta potensi klaim pihak ketiga.
Dari sisi waktu, proses penyelesaian bervariasi antara 7 hingga 30 hari kerja, tergantung kompleksitas. Rekening yang bersih dari tunggakan dan tanpa sengketa umumnya lebih cepat. Sebaliknya, rekening dengan fasilitas kredit aktif atau jaminan harus diselesaikan lebih dulu sebelum dana dapat dicairkan kepada ahli waris.
Perlu dicatat, dana yang berhasil dicairkan bukan berarti bebas pajak. Jika nilai warisan melampaui batas tidak kena pajak, ahli waris tetap berkewajiban melaporkan sesuai ketentuan perpajakan yang berlaku. Ini kerap menjadi blind spot dalam perencanaan keuangan keluarga.
Dampak pada Likuiditas dan Tren Ke Depan
Secara makro, fenomena rekening dormant milik almarhum berkontribusi pada akumulasi dana yang tidak produktif. OJK mencatat jumlah rekening tidak aktif terus menurun seiring digitalisasi dan program penertiban identitas nasabah. Namun tantangan tetap ada, terutama di daerah dengan literasi keuangan rendah.
Ke depan, sejumlah bank mulai mengadopsi layanan digital untuk pelaporan nasabah meninggal, memangkas waktu dan biaya administrasi. Tren ini sejalan dengan proyeksi efisiensi operasional perbankan yang menargetkan penurunan biaya layanan tahun-on-year. Meski begitu, aspek legal tetap memerlukan kehadiran fisik pada tahap verifikasi tertentu.
Kesimpulannya, pengurusan rekening almarhum adalah persoalan teknis sekaligus hukum. Prosedurnya ketat, namun bukan tanpa alasan: melindungi hak ahli waris sekaligus menjaga integritas sistem keuangan nasional. Bagi keluarga yang tengah menghadapi situasi ini, menyiapkan dokumen sejak dini akan menghemat waktu dan menghindari sengketa yang tidak perlu.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.


Comments (0)