 lukman-hakim
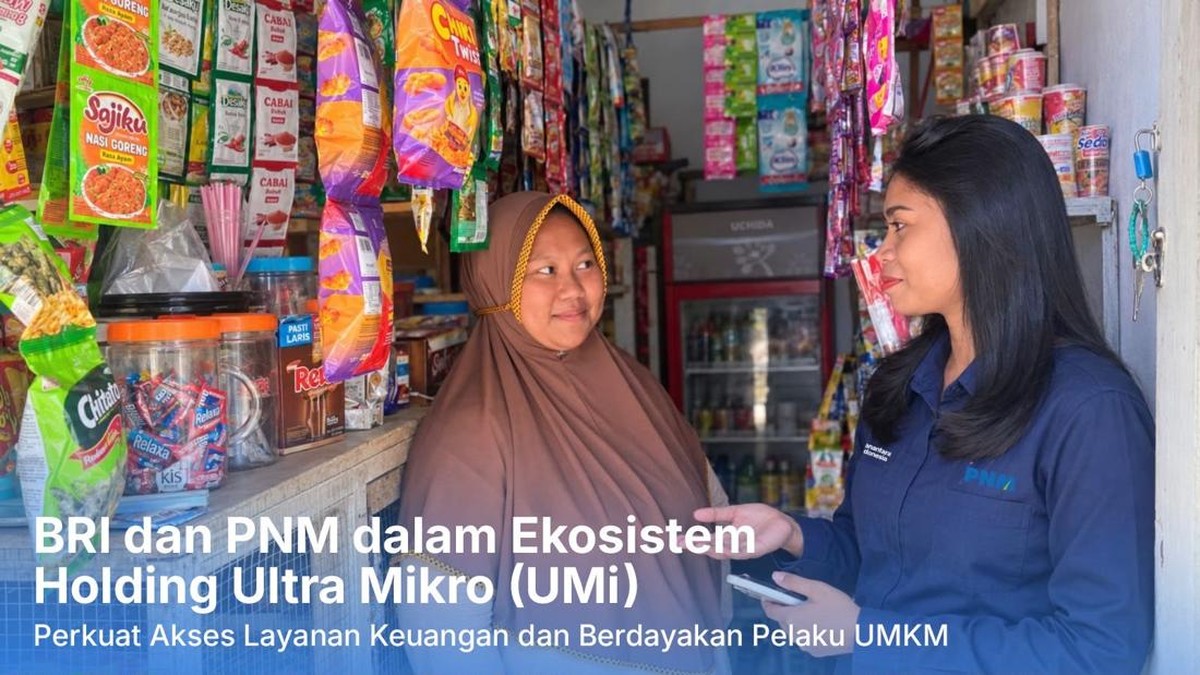
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional telah mencapai 88,1 persen, naik signifikan dibandingkan 76,19 persen pada 2019. Namun angka agregat itu menyembunyikan disparitas yang tajam: masyarakat di kepulauan terpencil dan segmen ultra mikro sering kali masih tertinggal dari layanan perbankan formal. Di sinilah kisah lapangan seperti yang dijalani Vio, seorang Account Officer PT Permodalan Nasional Madani (PNM), menjadi relevan. Ia harus menempuh perjalanan laut sekitar 45 menit dari daratan utama menuju Pulau Banda Neira, Maluku, hanya untuk memperkenalkan program pembiayaan ultra mikro serta membangun kepercayaan warga setempat.
Perjalanan itu bukan sekadar mobilitas geografis. Ia adalah cermin dari persoalan struktural ekonomi Indonesia: bagaimana aksesibilitas terhadap layanan keuangan menjadi prasyarat bagi pengentasan kemiskinan dan penguatan usaha produktif skala kecil. Data Badan Pusat Statistik (BPS) menunjukkan jumlah usaha mikro, kecil, dan menengah (UMKM) mencapai sekitar 64 juta unit atau setara 61 persen dari Produk Domestik Bruto (PDB). Dari jumlah itu, segmen ultra mikro—usaha dengan omzet harian di bawah Rp1 juta—menjadi kelompok paling rentan terhadap guncangan ekonomi, sekaligus paling sulit dijangkau lembaga keuangan formal karena keterbatasan agunan dan riwayat kredit.
Di Satu Sisi: Kehadiran Negara hingga Pulau Terluar
Kehadiran petugas pembiayaan seperti Vio menunjukkan bahwa negara hadir hingga wilayah terdepan. Skema pembiayaan kelompok, yang dijalankan melalui program seperti PNM Mekaar, menawarkan pinjaman modal tanpa agunan dengan plafon awal relatif kecil, disertai pendampingan rutin. Pendekatan ini menyasar perempuan pelaku usaha ultra mikro yang selama ini bergantung pada rentenir dengan bunga harian yang mencekik.
Secara makro, penetrasi pembiayaan ultra mikro berpotensi memperbaiki rasio inklusi keuangan sekaligus mengurangi ketergantungan pada sumber dana informal. Berdasarkan laporan lembaga penjaminan, pembiayaan ultra mikro nasional telah menjangkau lebih dari 10 juta nasabah dengan tingkat kredit macet yang relatif terkendali. Bagi perekonomian daerah, injeksi modal kecil namun berkelanjutan mampu menciptakan efek berganda (multiplier effect) pada konsumsi rumah tangga dan aktivitas perdagangan lokal.
"Inklusi keuangan bukan semata soal membuka rekening, tetapi tentang memastikan masyarakat di wilayah 3T—terdepan, terluar, dan tertinggal—memiliki akses nyata terhadap modal produktif," demikian inti pesan yang kerap disampaikan kalangan perumus kebijakan keuangan.
Dari perspektif fundamental, pembiayaan ultra mikro juga memperkuat ketahanan ekonomi desa. Ketika perempuan pelaku usaha di kepulauan memiliki modal kerja stabil, mereka dapat bertahan menghadapi fluktuasi harga komoditas dan musim paceklik. Ini menjelaskan mengapa program semacam ini sering dianggap sebagai jaring pengaman sosial berbasis pasar.
Di Sisi Lain: Biaya Operasional dan Efisiensi yang Menantang
Namun, kisah heroik di lapangan menyimpan persoalan efisiensi. Melayani nasabah ultra mikro di pulau terpencil berarti menanggung biaya logistik tinggi: transportasi laut, akomodasi, hingga risiko cuaca ekstrem. Setiap perjalanan 45 menit melintasi laut bukan hanya memakan waktu, tetapi juga menambah beban operasional yang harus ditutup dari margin pembiayaan. Dalam kerangka valuasi bisnis, segmen ini berada di zona tipis antara misi sosial dan keberlanjutan finansial.
Selain itu, ada risiko moral hazard dan keterbatasan kapasitas pendampingan. Jumlah petugas lapangan terbatas, sementara jumlah nasabah terus bertambah. Bila pendampingan tidak intensif, kualitas kredit bisa memburuk dan menekan rasio kredit bermasalah (NPL). Belum lagi tantangan literasi digital: sebagian nasabah di kepulauan masih menghadapi keterbatasan sinyal dan pemahaman teknologi, sehingga transformasi layanan ke aplikasi digital tidak serta-merta berjalan mulus.
Dari kacamata industri, muncul pula pertanyaan soal proyeksi keberlanjutan. Ketika biaya dana meningkat dan likuiditas global mengetat, lembaga pembiayaan mikro menghadapi tekanan margin. Jika tidak dikelola hati-hati, ekspansi ke wilayah mahal secara geografis dapat memicu penurunan profitabilitas dan pada akhirnya mengurangi kemampuan melayani segmen ultra mikro itu sendiri.
Antara Misi Sosial dan Logika Pasar
Kisah perjalanan laut menuju Banda Neira menegaskan satu hal: inklusi keuangan Indonesia masih memiliki pekerjaan rumah besar di sisi distribusi, bukan hanya agregat. Angka indeks yang tinggi di level nasional tidak otomatis berarti merata hingga pulau-pulau kecil. Diperlukan sinergi antara pemerintah, regulator, dan lembaga keuangan untuk menekan biaya operasional, misalnya melalui subsidi logistik, digitalisasi yang disesuaikan kondisi wilayah, serta skema pendampingan berkelanjutan.
Sentimen pasar terhadap sektor pembiayaan ultra mikro akan sangat bergantung pada kemampuan membuktikan bahwa misi sosial dan keberlanjutan finansial bisa berjalan seiring. Tanpa itu, cerita-cerita inspiratif dari lapangan hanya akan menjadi anekdot, bukan tren pengentasan kemiskinan yang sesungguhnya. Pada akhirnya, pertanyaannya bukan sekadar apakah petugas mau menyeberangi lautan, melainkan apakah sistem ekonomi kita sanggup membangun jembatan yang membuat perjalanan itu tidak lagi menjadi perjuangan seorang diri.













Comments (0)