

Menembus Lautan demi Ultra Mikro: Analisis Peran PNM Mekaar
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, naik dibandingkan 67,8 persen pada 2019. Namun, angka agregat itu menyembuny...
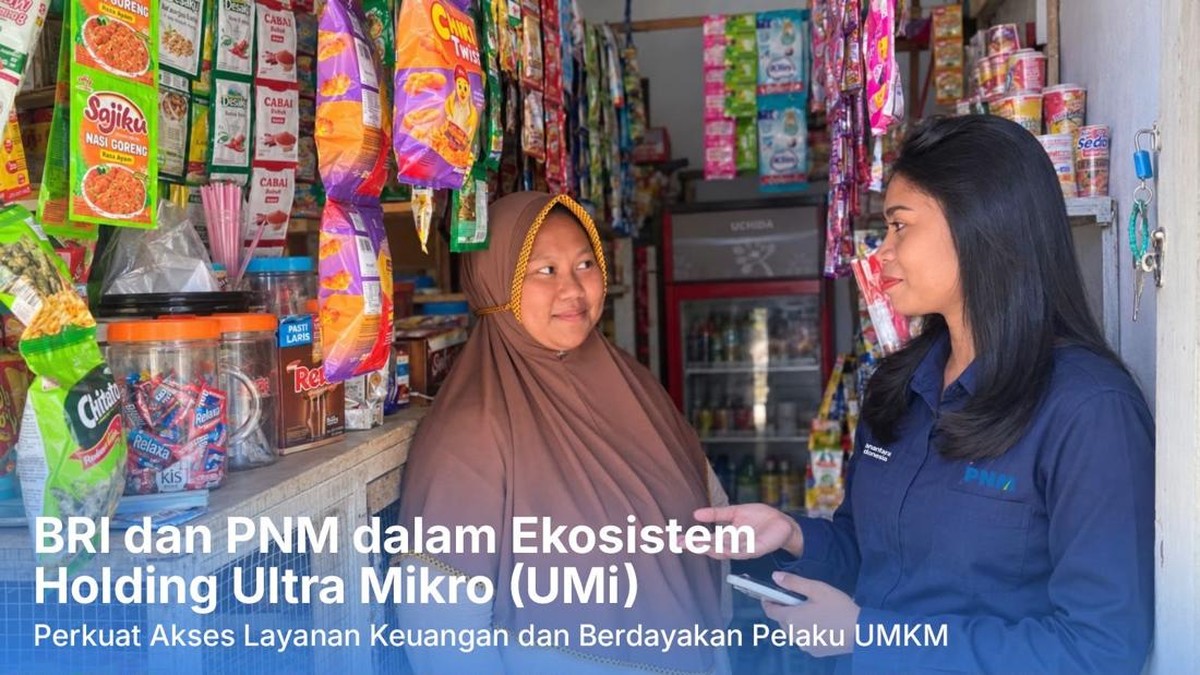
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, naik dibandingkan 67,8 persen pada 2019. Namun, angka agregat itu menyembunyikan fakta bahwa sebagian masyarakat di wilayah kepulauan masih menghadapi hambatan geografis untuk mengakses layanan keuangan formal. Salah satu gambaran nyata datang dari kisah Vio, seorang Account Officer PNM yang harus menempuh perjalanan sekitar 45 menit melintasi laut menuju Pulau Banda Neira hanya untuk memperkenalkan program PNM Mekaar dan membangun kepercayaan warga setempat.
Ketimpangan Akses di Wilayah Kepulauan
Secara fundamental, persoalan yang dihadapi Vio bukan sekadar soal jarak. Ini adalah persoalan biaya transaksi yang tinggi dan asimetri informasi antara lembaga keuangan dan nasabah ultra mikro di daerah terpencil. Biaya operasional untuk menjangkau satu nasabah di pulau kecil bisa berkali-kali lipat dibandingkan nasabah perkotaan, sementara nilai pinjaman yang dikelola relatif kecil. Rasio biaya terhadap pendapatan di segmen ini menjadi tantangan tersendiri bagi keberlanjutan lembaga pembiayaan.
Di satu sisi, kehadiran petugas lapangan seperti Vio menunjukkan bahwa pendekatan relationship banking masih relevan. Kepercayaan tidak bisa dibangun lewat aplikasi digital semata, terutama bagi masyarakat yang belum terbiasa dengan produk keuangan formal. Kunjungan langsung, pertemuan kelompok, dan pendampingan tatap muka menjadi instrumen penting untuk menurunkan resistensi terhadap utang dan meningkatkan literasi keuangan.
Di sisi lain, model yang bergantung pada intensitas tenaga kerja ini menyimpan risiko efisiensi. Setiap Account Officer hanya mampu melayani sejumlah terbatas kelompok setiap bulan, sehingga skala ekonomi sulit tercapai. Jika proyeksi pertumbuhan portofolio tidak diimbangi dengan perbaikan produktivitas, biaya operasional berpotensi menggerus margin dan pada akhirnya membebani nasabah melalui suku bunga yang lebih tinggi.
PNM Mekaar dan Logika Pembiayaan Ultra Mikro
PNM Mekaar menyasar perempuan prasejahtera dengan skema pinjaman kelompok, di mana tanggung jawab bersama menjadi pengganti agunan. Mekanisme ini menurunkan risiko gagal bayar karena ada tekanan sosial antaranggota, sekaligus membangun disiplin pembayaran mingguan. Berdasarkan laporan publik, pembiayaan ultra mikro secara nasional mencatat pertumbuhan year-on-year yang tetap positif dalam beberapa tahun terakhir, meski melambat dibandingkan periode pandemi ketika kebutuhan modal kerja melonjak.
Dari kacamata likuiditas, segmen ini sebenarnya menarik karena tingkat pengembalian pinjaman yang relatif terjaga. Namun valuasi lembaga pembiayaan ultra mikro tidak semata ditentukan oleh kualitas aset, melainkan juga oleh kemampuan menekan Non-Performing Loan (NPL) dan menjaga cost to income ratio. Inilah titik di mana kisah Vio menjadi relevan: kehadiran fisik petugas lapangan berkontribusi langsung pada kualitas kredit, tetapi sekaligus menjadi beban biaya yang tidak bisa diabaikan.
"Pendekatan kelompok dan pendampingan intensif terbukti menurunkan risiko gagal bayar di segmen ultra mikro, tetapi tantangan terbesarnya adalah memastikan model ini tetap efisien ketika diperluas ke wilayah dengan biaya logistik tinggi," catat sejumlah pengamat keuangan mikro dalam berbagai forum industri.
Pro dan Kontra Model Pendampingan Intensif
Pro: Pendampingan tatap muka meningkatkan literasi keuangan, membangun kepercayaan, dan menurunkan NPL. Data historis menunjukkan nasabah yang rutin didampingi memiliki disiplin angsuran lebih baik. Selain itu, kehadiran petugas lapangan membuka akses ke wilayah yang selama ini dianggap unbankable, sehingga memperluas basis nasabah dan mendorong inklusi keuangan yang lebih merata.
Kontra: Model ini mahal dan sulit diskalakan. Setiap pulau membutuhkan petugas sendiri, sementara volume pinjaman per nasabah relatif kecil. Tanpa subsidi atau skema pendanaan murah, biaya operasional berisiko menggerus keberlanjutan. Di sisi lain, ketergantungan pada figur petugas tertentu menciptakan risiko konsentrasi: jika petugas berpindah, hubungan dengan nasabah bisa terganggu dan memicu kenaikan tunggakan.
Sentimen pasar terhadap sektor pembiayaan ultra mikro saat ini cenderung hati-hati. Meski fundamentalnya masih terjaga, kekhawatiran terhadap perlambatan daya beli dan risiko capital outflow di pasar keuangan global membuat investor lebih selektif. Portofolio di segmen ini dinilai defensif, tetapi bukan tanpa risiko.
Proyeksi dan Implikasi Kebijakan
Ke depan, keberlanjutan pembiayaan ultra mikro akan sangat bergantung pada tiga hal: digitalisasi proses yang mampu menekan biaya, skema pendanaan yang lebih murah, serta kolaborasi dengan pemerintah daerah untuk menekan biaya logistik. Jika rasio inklusi keuangan ditargetkan menembus 90 persen dalam beberapa tahun mendatang, wilayah kepulauan tidak boleh tertinggal. Kisah Vio adalah pengingat bahwa di balik setiap angka indeks, ada perjalanan panjang yang harus ditempuh untuk menjangkau mereka yang paling jauh dari layanan keuangan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.








Comments (0)