 arif-budianto
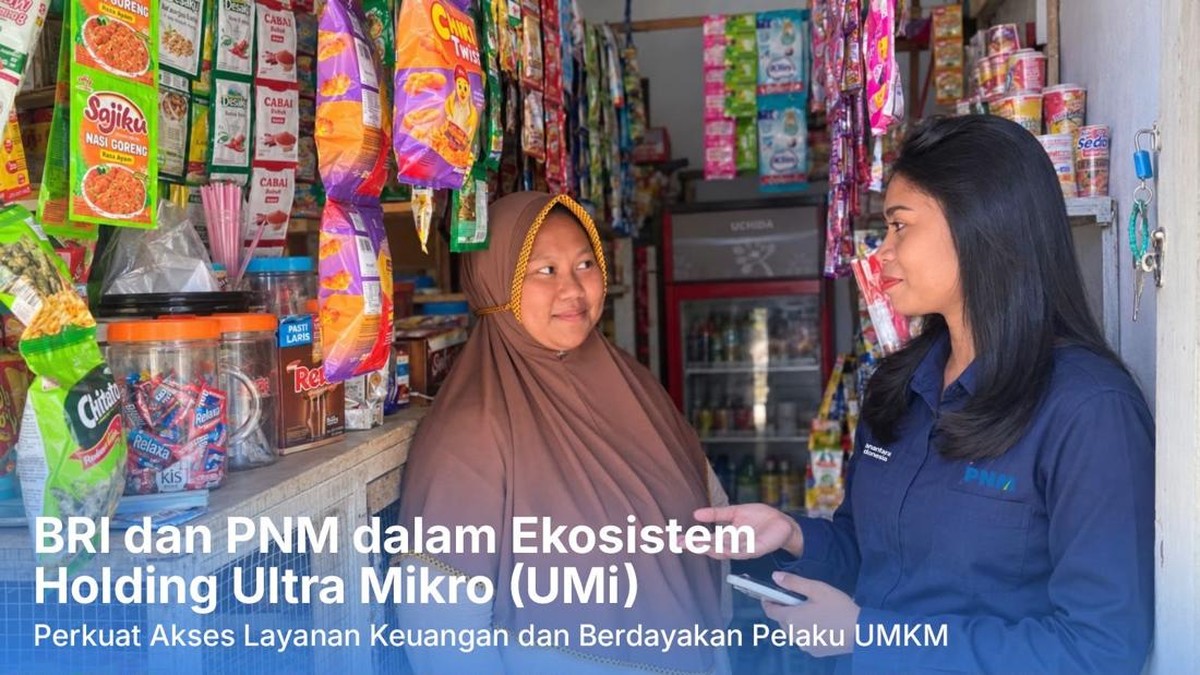
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks literasi keuangan nasional baru menyentuh angka 65,43 persen, sementara tingkat inklusi keuangan mencapai 75,02 persen. Artinya, masih ada sekitar 24,98 persen penduduk Indonesia yang belum tersentuh layanan keuangan formal. Kesenjangan ini yang menjadi medan kerja keras para petugas lapangan seperti Vio, seorang Account Officer PT Permodalan Nasional Madani (PNM), yang harus menyeberangi lautan untuk menjangkau nasabah ultra mikro di Pulau Banda Neira, Maluku.
Perjalanan menuju pulau bersejarah itu memakan waktu sekitar 45 menit dengan kapal laut dari dermaga terdekat. Namun, waktu tempuh tersebut hanyalah sebagian kecil dari tantangan yang dihadapi. Di balik angka statistik makro, ada realitas mikro yang jauh lebih kompleks: akses terbatas, infrastruktur yang belum merata, serta rendahnya pemahaman masyarakat terhadap produk keuangan formal. Vio menjadi ujung tombak yang menerjemahkan target inklusi keuangan pemerintah menjadi tindakan nyata di lapangan.
Pro: Keberadaan Petugas Lapangan Mendorong Inklusi di Daerah 3T
Di satu sisi, kehadiran petugas seperti Vio merupakan instrumen vital dalam mempercepat penetrasi layanan keuangan di wilayah Terluar, Terdepan, dan Tertinggal (3T). Program PNM Mekaar, yang menyasar kelompok ultra mikro, mencatat pertumbuhan portofolio pembiayaan yang signifikan dalam beberapa tahun terakhir. Hingga kuartal IV 2023, PNM Mekaar melayani lebih dari 15 juta nasabah di seluruh Indonesia, dengan nilai pembiayaan yang terus mengalami kenaikan year-on-year.
Kehadiran Account Officer di pulau-pulau kecil memungkinkan terjadinya edukasi langsung. Mereka tidak sekadar menyalurkan kredit, tetapi juga membangun kepercayaan masyarakat terhadap lembaga keuangan formal. Hasilnya, rasio kredit macet (Non-Performing Loan/NPL) di segmen ultra mikro relatif terkendali karena adanya pendampingan intensif. Dari sisi fundamental, pendekatan ini menciptakan basis nasabah yang loyal dan berkelanjutan.
"Keberhasilan inklusi keuangan tidak hanya diukur dari jumlah rekening yang dibuka, tetapi dari seberapa dalam pemahaman dan pemanfaatan layanan keuangan oleh masyarakat di daerah terpencil," ungkap seorang ekonom perbankan dalam sebuah diskusi panel nasional.
Kontra: Biaya Operasional Tinggi dan Tantangan Likuiditas di Wilayah Kepulauan
Di sisi lain, pendekatan berbasis kunjungan fisik ke wilayah kepulauan menyimpan persoalan efisiensi. Biaya logistik untuk menjangkau pulau-pulau terpencil seperti Banda Neira jauh lebih tinggi dibandingkan daerah perkotaan. Rasio biaya operasional terhadap pendapatan (BOPO) di kantor cabang wilayah kepulauan cenderung lebih besar, sehingga menekan margin profitabilitas. Belum lagi tantangan likuiditas: arus kas di daerah terpencil sering kali tidak stabil karena aktivitas ekonomi yang musiman.
Kritik juga muncul terkait ketergantungan pada tenaga petugas lapangan. Model bisnis yang mengandalkan kunjungan tatap muka rentan terhadap gangguan eksternal, seperti cuaca buruk yang menghambat pelayaran. Jika perjalanan 45 menit itu tertunda karena gelombang tinggi, jadwal pendampingan nasabah pun terganggu. Dalam jangka panjang, ketergantungan pada model ini bisa membebani struktur biaya perusahaan jika tidak diimbangi dengan digitalisasi yang memadai. Sentimen pasar terhadap efisiensi operasional perusahaan pembiayaan mikro pun kerap fluktuatif.
Digitalisasi dan Sentuhan Manusia: Mencari Titik Keseimbangan
Proyeksi ke depan, industri keuangan mikro perlu mencari keseimbangan antara sentuhan manusia dan efisiensi teknologi. Data Bank Indonesia menunjukkan bahwa nilai transaksi ekonomi digital pada 2023 mencapai Rp 3.000 triliun lebih, menandakan adopsi teknologi yang kian masif. Namun, di daerah 3T, penetrasi internet dan kepemilikan gawai pintar masih belum merata. Indeks pembangunan literasi digital di kawasan timur Indonesia masih tertinggal dibandingkan Jawa dan Sumatera.
Oleh karena itu, peran Vio dan rekan-rekannya belum bisa sepenuhnya digantikan oleh aplikasi. Pendekatan hybrid—memadukan kunjungan lapangan dengan pemanfaatan teknologi untuk administrasi dan pemantauan—menjadi jalan tengah yang rasional. Di satu sisi, teknologi dapat menekan biaya operasional dan mempercepat proses. Di sisi lain, kehadiran fisik tetap diperlukan untuk membangun kepercayaan, terutama bagi nasabah yang belum terbiasa dengan layanan digital.
Kisah perjalanan menyeberangi lautan itu menjadi cermin bahwa inklusi keuangan bukan sekadar soal angka indeks. Ada dimensi manusiawi, kepercayaan, dan ketekunan yang tidak terlihat dalam laporan statistik. Pada akhirnya, keberhasilan program ultra mikro akan bergantung pada kemampuan menjaga fundamental kelembagaan sekaligus merawat sentimen sosial di masyarakat. Dengan begitu, portofolio pembiayaan yang sehat dan berkelanjutan bukanlah hal yang mustahil, bahkan di pulau terpencil sekalipun.










Comments (0)