 yudi-kurniawan
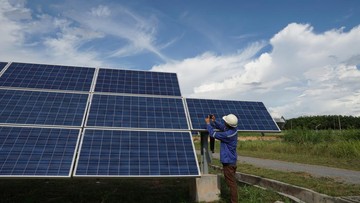
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) serta proyeksi Rencana Umum Penyediaan Tenaga Listrik (RUPTL), Indonesia menargetkan kapasitas Pembangkit Listrik Tenaga Surya (PLTS) mencapai 100 GWp dalam beberapa dekade mendatang. Angka ini bukan sembarang target: jika terealisasi, kapasitas tersebut setara dengan hampir separuh total kapasitas pembangkit listrik nasional saat ini yang berada di kisaran 90-100 GW. Namun, di balik ambisi besar ini, terdapat sejumlah tantangan fundamental yang tidak sekadar soal membangun panel surya di atas lahan kosong. Persoalan utamanya justru terletak pada bagaimana listrik dari PLTS dapat diserap dan didistribusikan secara stabil ke seluruh sistem kelistrikan nasional.
Kapasitas Terpasang vs Realisasi: Jarak yang Masih Lebar
Hingga akhir 2024, kapasitas terpasang PLTS di Indonesia baru mencapai sekitar 700-800 MWp, atau kurang dari 1 persen dari target 100 GWp. Artinya, diperlukan lonjakan pertumbuhan year-on-year yang sangat agresif, bahkan tidak masuk akal jika menggunakan pola pertumbuhan historis. Sebagai pembanding, pada periode 2019-2023, rata-rata penambahan kapasitas PLTS nasional hanya berkisar 100-150 MWp per tahun. Untuk mencapai 100 GWp dalam 25 tahun, Indonesia membutuhkan rata-rata penambahan sekitar 4 GWp per tahun, atau sekitar 26 kali lipat dari laju historis saat ini.
Di satu sisi, potensi teknis PLTS di Indonesia memang sangat besar. Berada di garis khatulistiwa, Indonesia memiliki rata-rata iradiasi matahari sebesar 4,5-5,5 kWh/m² per hari, jauh di atas Jerman yang justru menjadi salah satu pemimpin global dalam kapasitas terpasang PLTS. Artinya, secara fundamental, Indonesia memiliki keunggulan alamiah yang tidak dimiliki banyak negara Eropa. Di sisi lain, angka potensi ini tidak otomatis berubah menjadi kapasitas terpasang tanpa dukungan regulasi, pendanaan, dan infrastruktur jaringan yang memadai.
Masalah Intermitensi dan Kesiapan Jaringan
Tantangan utama PLTS adalah sifatnya yang intermiten alias tidak stabil. Listrik hanya dihasilkan saat matahari bersinar, dengan puncak produksi pada siang hari. Sementara itu, beban puncak sistem kelistrikan Indonesia justru terjadi pada malam hari, sekitar pukul 18.00-21.00 WIB. Ketidaksesuaian antara waktu produksi dan waktu konsumsi ini menciptakan persoalan teknis yang serius, terutama pada sistem jaringan yang belum siap menampung fluktuasi pasokan dalam skala besar.
Untuk mengatasi intermitensi, dibutuhkan sistem penyimpanan energi (battery energy storage system/BESS) dengan kapasitas besar. Biaya BESS masih tergolong tinggi, sekitar USD 200-300 per kWh pada 2023, meski trennya menurun. Tanpa penyimpanan yang memadai, PLTS dalam skala 100 GWp justru berpotensi menciptakan ketidakstabilan frekuensi jaringan, terutama di sistem-sistem kecil seperti di luar Jawa. Di satu sisi, penurunan harga panel surya global yang mencapai 40-50 persen dalam lima tahun terakhir menjadi sentimen positif. Di sisi lain, biaya integrasi jaringan dan penyimpanan tetap menjadi beban yang tidak bisa diabaikan.
"Transisi energi bukan hanya soal membangun pembangkit, tapi soal membangun ekosistem. Tanpa grid yang cerdas dan penyimpanan yang memadai, target PLTS besar hanya akan menjadi angka di atas kertas," ujar seorang analis energi dalam sebuah diskusi publik.
Fundamental Ekonomi dan Likuiditas Pembiayaan
Dari sisi pembiayaan, kebutuhan investasi untuk 100 GWp PLTS diperkirakan mencapai USD 70-100 miliar, atau setara Rp 1.100-1.600 triliun dengan asumsi kurs Rp 15.700 per dolar AS. Angka ini jauh melampaui kapasitas APBN dan bahkan total investasi sektor energi nasional dalam satu dekade terakhir. Diperlukan capital outflow dari investor global, namun sentimen pasar terhadap negara berkembang masih rentan terhadap volatilitas suku bunga global dan nilai tukar.
Di satu sisi, Indonesia memiliki instrumen pembiayaan hijau seperti green bond dan pinjaman multilateral dari ADB, World Bank, serta Just Energy Transition Partnership (JETP) yang menjanjikan dana USD 20 miliar. Di sisi lain, realisasi pencairan dana JETP masih lambat karena terkendala syarat kebijakan dan kesiapan proyek. Rasio utang terhadap PDB yang berada di sekitar 39-40 persen juga membatasi ruang fiskal untuk subsidi atau insentif besar-besaran.
Valuasi Proyek dan Daya Tarik Investasi
Dari perspektif valuasi, proyek PLTS di Indonesia masih menghadapi tantangan tingkat pengembalian investasi (IRR) yang kompetitif. Dengan tarif listrik yang diatur pemerintah dan harga jual yang cenderung rendah, proyek PLTS skala besar membutuhkan kepastian kontrak jangka panjang (power purchase agreement/PPA) yang kuat. Tanpa itu, portofolio investor akan sulit menarik likuiditas dari pasar modal maupun perbankan.
Proyeksi sejumlah lembaga menunjukkan bahwa tanpa perbaikan regulasi dan percepatan tender, target 100 GWp berpotensi hanya terealisasi 30-40 persen pada 2040. Tren global memang mendukung: kapasitas PLTS dunia telah melampaui 1.500 GWp pada 2024, dan harga modul terus turun. Namun, Indonesia perlu membenahi fundamental sistem kelistrikan, bukan sekadar mengejar angka kapasitas. Tanpa itu, target PLTS 100 GWp akan tetap menjadi tantangan yang jauh dari selesai.









Comments (0)