 nadia-rahmawati
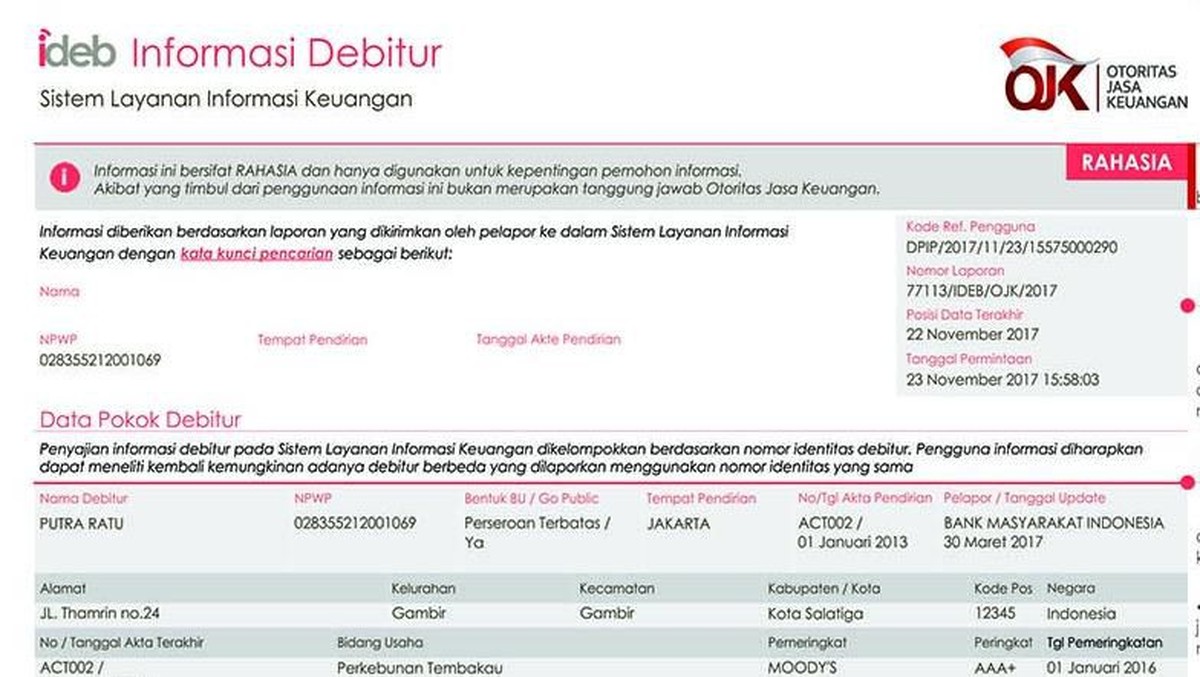
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, jumlah debitur yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) terus mengalami kenaikan seiring meluasnya inklusi keuangan nasional. SLIK sendiri merupakan sistem informasi yang menghimpun data kredit seluruh nasabah bank maupun lembaga pembiayaan, menggantikan sistem BI Checking yang lebih dulu dikenal masyarakat. Bagi banyak orang, istilah ini identik dengan vonis hitam-putih atas kelayakan seseorang mengakses pembiayaan. Padahal, memahami mekanisme SLIK secara utuh menjadi langkah awal yang penting untuk menjaga kesehatan finansial jangka panjang.
Skor atau kolektibilitas kredit yang tercatat dalam SLIK memiliki pengaruh langsung terhadap kemampuan seseorang memperoleh pinjaman, kartu kredit, hingga fasilitas cicilan dari berbagai lembaga keuangan. Ketika rekam jejak menunjukkan riwayat tunggakan, permohonan kredit berpotensi ditolak atau disetujui dengan bunga yang lebih tinggi. Karena itu, kemampuan membaca laporan SLIK pribadi menjadi keterampilan finansial yang semakin relevan bagi masyarakat luas.
Apa Itu SLIK dan Mengapa Penting bagi Debitur
SLIK OJK adalah basis data terpusat yang mencatat identitas debitur, jumlah fasilitas kredit, plafon pinjaman, sisa pokok, serta status kolektibilitas. Status kolektibilitas umumnya dibagi menjadi lima kategori, mulai dari lancar hingga macet. Kategori lancar menandakan pembayaran tepat waktu, sementara kategori macet menunjukkan tunggakan yang telah berlangsung lama, umumnya di atas 180 hari.
Setiap debitur berhak mengakses laporan SLIK miliknya sendiri secara gratis, umumnya dua kali dalam satu tahun. Laporan ini dapat diperoleh melalui layanan daring resmi maupun kantor OJK terdekat. Dengan membaca laporan tersebut, seseorang dapat mengetahui apakah namanya tercatat bersih atau memiliki catatan tunggakan yang perlu ditindaklanjuti.
Kemudahan akses ini menjadi penting karena banyak masyarakat baru menyadari adanya masalah ketika pengajuan kredit mereka ditolak. Padahal, pengecekan rutin memungkinkan deteksi dini terhadap potensi kesalahan data maupun tunggakan yang tidak disadari.
Di Satu Sisi: Melindungi Industri Keuangan dari Risiko
Keberadaan SLIK memberikan manfaat besar bagi stabilitas industri keuangan. Dengan data yang terintegrasi, lembaga pembiayaan dapat menilai risiko gagal bayar secara lebih akurat. Rasio kredit bermasalah (non-performing loan/NPL) dapat ditekan karena bank memiliki dasar informasi yang jelas sebelum menyalurkan dana.
Bagi debitur yang disiplin, rekam jejak positif menjadi aset tersembunyi. Mereka cenderung memperoleh penawaran bunga lebih rendah, plafon lebih besar, dan proses persetujuan lebih cepat. Dalam konteks ini, SLIK berfungsi sebagai bentuk penghargaan atas perilaku finansial yang baik.
"Data SLIK membantu menciptakan disiplin pasar, di mana debitur dengan rekam jejak baik mendapat akses lebih mudah, sementara yang berisiko tinggi menghadapi penilaian lebih ketat," ujar seorang analis industri keuangan.
Di Sisi Lain: Beban Psikologis dan Stigma Sosial
Namun, keberadaan SLIK juga menuai kritik. Sebagian masyarakat merasa terbebani oleh stigma bahwa catatan buruk bersifat permanen. Padahal, status kolektibilitas dapat berubah seiring pelunasan tunggakan dan waktu. Kesalahpahaman ini sering membuat debitur enggan memeriksa laporan mereka sendiri karena takut menghadapi kenyataan.
Selain itu, muncul keluhan mengenai kesalahan data, seperti nama yang tercatat memiliki tunggakan padahal telah melunasi pinjaman, atau tercatat sebagai penjamin tanpa sepengetahuan yang bersangkutan. Kasus semacam ini menuntut proses sanggahan dan perbaikan data yang terkadang memakan waktu.
Dari perspektif konsumen, transparansi dan kecepatan penyelesaian sengketa menjadi kunci. Tanpa mekanisme koreksi yang efisien, sistem yang seharusnya melindungi justru dapat merugikan pihak yang tidak bersalah.
Langkah Membersihkan Nama dari Catatan Buruk
Membersihkan rekam jejak kredit bukan berarti menghapus data secara instan, melainkan memperbaiki status melalui serangkaian langkah. Pertama, lunasi seluruh tunggakan pokok beserta bunga. Setelah pelunasan, status kolektibilitas akan diperbarui oleh lembaga pemberi kredit dalam periode tertentu.
Kedua, jika terdapat kekeliruan data, debitur dapat mengajukan sanggahan disertai bukti pelunasan kepada lembaga terkait, yang kemudian meneruskan koreksi ke OJK. Ketiga, biasakan memantau laporan SLIK secara berkala, idealnya setiap enam bulan, untuk memastikan tidak ada catatan yang keliru.
Keempat, jaga disiplin pembayaran ke depan. Riwayat positif yang konsisten perlahan akan memperbaiki penilaian, meskipun catatan lama tetap tersimpan dalam periode tertentu. Dari kacamata fundamental, konsistensi pembayaran merupakan sinyal kredibilitas yang paling dihargai oleh lembaga keuangan.
Secara keseluruhan, SLIK bukan sekadar alat pengawasan, melainkan cermin perilaku finansial seseorang. Memahami cara kerja, memeriksa secara rutin, dan memperbaiki catatan yang bermasalah adalah langkah bijak untuk menjaga likuiditas pribadi sekaligus membuka akses ke peluang pembiayaan yang lebih baik di masa depan.







Comments (0)