 nadia-rahmawati
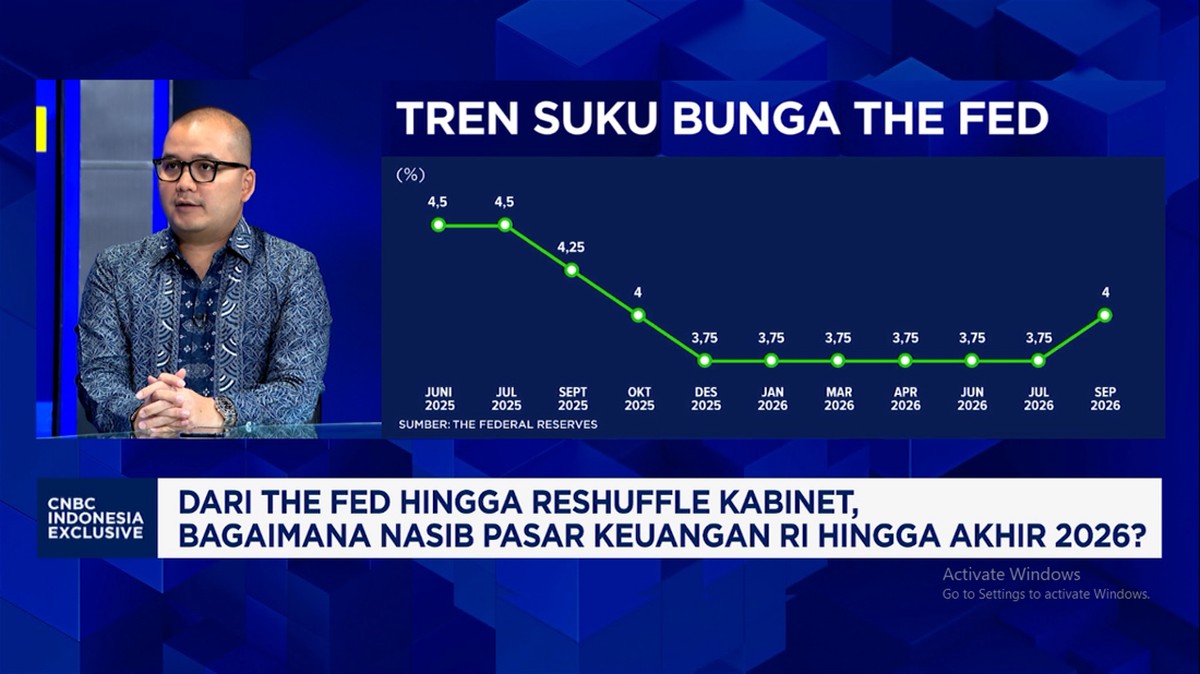
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per akhir pekan lalu, pasar keuangan domestik kembali diuji oleh dua sentimen eksternal yang datang bersamaan: arah kebijakan suku bunga The Federal Reserve serta pengumuman rebalancing indeks Morgan Stanley Capital International (MSCI). Kombinasi kedua faktor ini membuat investor institusi maupun ritel menahan diri, sehingga likuiditas di pasar saham dan obligasi mengalami pergeseran pola yang cukup terasa.
Indeks Harga Saham Gabungan (IHSG) bergerak volatil dengan rentang fluktuasi harian yang melebar. Nilai transaksi harian di Bursa Efek Indonesia tercatat dalam kisaran Rp10-13 triliun, lebih rendah dibandingkan rata-rata bulanan di kuartal sebelumnya. Sementara itu, imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun mengalami kenaikan terbatas, mencerminkan tekanan jual yang masih terkendali berkat dukungan permintaan domestik.
Membaca Sinyal The Fed dan Dampaknya ke Likuiditas Global
The Fed masih mempertahankan sikap hati-hati terhadap inflasi Amerika Serikat yang belum sepenuhnya turun ke target 2 persen year-on-year. Ketika ekspektasi pasar bergeser soal kapan pemangkasan suku bunga akan dimulai, terjadi pergerakan dana lintas negara. Fenomena ini dikenal sebagai capital outflow, yaitu aliran modal keluar dari negara berkembang menuju aset safe haven seperti obligasi pemerintah AS.
Di satu sisi, ketidakpastian ini menekan nilai tukar rupiah dan membuat biaya dana (cost of funds) jangka pendek naik. Investor cenderung menempatkan portofolio pada instrumen berpendapatan tetap dengan tenor pendek atau menjaga porsi kas yang tinggi. Akibatnya, sektor-sektor yang bergantung pada pendanaan utang, seperti properti dan infrastruktur, menghadapi tekanan valuasi karena proyeksi laba mereka menjadi lebih sensitif terhadap perubahan suku bunga.
Di sisi lain, pelemahan ini justru membuka ruang bagi investor jangka panjang. Banyak saham berkapitalisasi besar kini diperdagangkan pada rasio harga terhadap laba (price-to-earnings ratio) yang lebih moderat dibandingkan rata-rata lima tahun terakhir. Secara fundamental, kinerja emiten perbankan dan konsumen primer masih terjaga, didukung pertumbuhan kredit dan daya beli yang relatif stabil.
"Pasar sedang menghargai ulang premi risiko, bukan mengubah prospek jangka panjang. Yang berubah adalah sentimen, bukan fundamental ekonomi domestik," ujar seorang ekonom pasar modal yang memantau aliran dana asing.
Rebalancing MSCI dan Rotasi Sektor
Rebalancing indeks MSCI menjadi katalis teknis yang kerap menggerakkan portofolio investor global. Ketika komposisi indeks berubah, dana indeks (index fund) wajib menyesuaikan bobot kepemilikan mereka, sehingga terjadi arus beli atau jual yang tidak selalu mencerminkan pandangan terhadap ekonomi suatu negara.
Pro: Penyesuaian ini dapat meningkatkan visibilitas emiten tertentu di mata investor global, memperbesar basis pemegang saham, dan pada akhirnya memperbaiki likuiditas saham tersebut. Emiten yang masuk atau bertambah bobotnya berpotensi menikmati kenaikan permintaan yang bersifat struktural, bukan sekadar spekulatif.
Kontra: Bagi emiten yang bobotnya berkurang atau dikeluarkan, tekanan jual bisa bersifat sementara namun tajam. Harga saham dapat turun lebih dalam dari yang dibenarkan oleh kinerja keuangan, menciptakan dislokasi harga yang membingungkan investor ritel jika tidak memahami konteksnya. Di sinilah pentingnya membedakan antara sentimen pasar jangka pendek dan nilai intrinsik jangka panjang.
Sektor yang menjadi pilihan investor saat ini terbagi ke dalam dua kutub. Kutub pertama adalah sektor defensif, seperti barang konsumen primer dan kesehatan, yang pendapatannya relatif tidak elastis terhadap siklus ekonomi. Kutub kedua adalah sektor siklikal berkapitalisasi besar, terutama perbankan dan telekomunikasi, yang menawarkan imbal hasil dividen menarik di tengah volatilitas.
Proyeksi dan Strategi Menghadapi Volatilitas
Ke depan, arah pasar akan sangat ditentukan oleh data inflasi AS dan pernyataan pejabat The Fed. Jika ekspektasi pemangkasan suku bunga kembali menguat, aliran modal asing berpotensi masuk kembali ke pasar domestik, mengangkat indeks dan menurunkan imbal hasil SBN. Sebaliknya, jika inflasi AS membandel, tekanan terhadap rupiah dan aset berisiko akan berlanjut.
Dari sisi domestik, fundamental ekonomi masih ditopang oleh konsumsi rumah tangga dan belanja pemerintah. Rasio kecukupan modal perbankan berada pada level yang sehat, dan likuiditas sistem keuangan relatif memadai. Ini menjadi bantalan penting agar gejolak eksternal tidak menjalar menjadi krisis.
Bagi investor, periode seperti ini menuntut disiplin portofolio. Diversifikasi lintas sektor dan kelas aset menjadi kunci untuk meredam guncangan. Alih-alih mengejar tren jangka pendek, fokus pada valuasi yang wajar dan kualitas laba emiten akan lebih relevan. Volatilitas memang tidak nyaman, tetapi bagi mereka yang memiliki horizon investasi panjang, koreksi kerap menghadirkan peluang akumulasi pada harga yang lebih menarik.






Comments (0)