 yudi-kurniawan
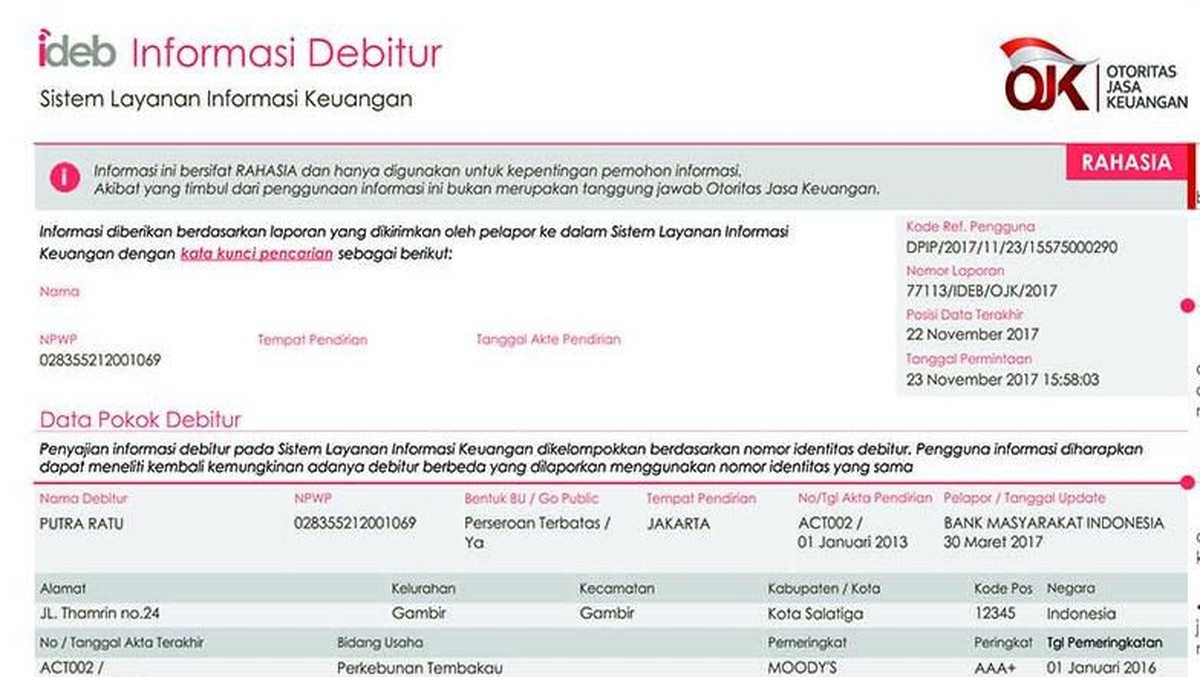
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, rasio kredit bermasak (non-performing loan/NPL) perbankan nasional berada di kisaran 2,19 persen secara bruto, atau turun tipis dibandingkan posisi setahun sebelumnya yang menyentuh 2,36 persen. Angka ini mungkin terlihat kecil dalam skala makro, tetapi bagi individu yang namanya tercatat dalam Sistem Layanan Informasi Keuangan (SLIK), dampaknya bisa sangat besar. SLIK adalah basis data OJK yang merekam riwayat pinjaman, kartu kredit, hingga status tunggakan seseorang di seluruh lembaga keuangan yang terdaftar. Catatan ini menjadi rujukan utama bank dan perusahaan pembiayaan sebelum menyetujui pengajuan kredit.
Persoalannya, banyak masyarakat baru menyadari status kreditnya bermasalah ketika pengajuan pinjaman ditolak. Padahal, memahami mekanisme SLIK sejak dini membantu seseorang menjaga akses terhadap layanan keuangan.
Apa Itu SLIK dan Mengapa Skornya Penting
SLIK menggantikan sistem sebelumnya, yakni BI Checking, yang dikelola Bank Indonesia. Sejak 2018, fungsi tersebut dialihkan ke OJK. Di dalamnya terekam data debitur seperti identitas, plafon pinjaman, sisa kewajiban, riwayat pembayaran, hingga kolektibilitas. Kolektibilitas dibagi dalam lima kategori, dari lancar (kolektibilitas 1) hingga macet (kolektibilitas 5). Semakin tinggi angkanya, semakin buruk status kredit seseorang.
Bagi industri keuangan, SLIK berfungsi sebagai alat mitigasi risiko. Bank dapat menilai kelayakan calon debitur sebelum menyalurkan dana. Bagi nasabah, skor ini menjadi semacam rapor keuangan yang menentukan apakah pengajuan kredit motor, rumah, atau modal usaha akan lolos atau ditolak.
"SLIK adalah infrastruktur informasi kredit yang memungkinkan industri menjaga kualitas portofolio," demikian penjelasan OJK dalam salah satu publikasinya. "Namun, konsumen juga berhak mengetahui dan mengoreksi data yang tidak akurat."
Dua Sisi Kewajiban Debitur dan Perlindungan Konsumen
Di satu sisi, keberadaan SLIK mendorong disiplin pembayaran. Debitur yang sadar riwayatnya dipantau cenderung lebih tertib, sehingga menekan risiko gagal bayar dan menjaga stabilitas likuiditas perbankan. Rasio kredit bermasalah yang terkendali membuat bank lebih leluasa menyalurkan kredit, yang pada akhirnya menopang pertumbuhan ekonomi.
Di sisi lain, sistem ini tidak luput dari keluhan. Sejumlah nasabah melaporkan namanya tercatat macet akibat kesalahan data, penipuan identitas, atau warisan utang dari keluarga. Ada pula kasus di mana tunggakan kecil—misalnya nilai di bawah Rp500 ribu—membuat pengajuan kredit bernilai ratusan juta rupiah ditolak. Kondisi ini menimbulkan pertanyaan soal keadilan dan proporsionalitas penilaian risiko.
Karena itu, OJK membuka mekanisme koreksi. Debitur dapat mengajukan keberatan bila menemukan data yang tidak sesuai. Proses ini penting agar keputusan kredit tidak semata bertumpu pada catatan historis tanpa ruang perbaikan.
Langkah Membersihkan Nama dari Catatan Buruk
Langkah pertama adalah memeriksa status SLIK secara mandiri. OJK menyediakan layanan permintaan informasi debitur (iDebku) melalui portal resmi maupun kantor OJK dengan biaya yang relatif terjangkau. Hasilnya memuat rincian fasilitas kredit dan status kolektibilitas.
Jika ditemukan tunggakan yang benar-benar milik sendiri, langkah berikutnya adalah melunasinya. Setelah pelunasan, status kolektibilitas umumnya berubah menjadi lunas, meski jejak historisnya tetap tercatat untuk periode tertentu. Bank biasanya menilai riwayat 12 hingga 24 bulan terakhir, sehingga disiplin pembayaran setelah pelunasan menjadi kunci pemulihan kredibilitas.
Apabila data dinilai tidak akurat, debitur dapat mengajukan sanggahan kepada lembaga keuangan terkait. Lembaga tersebut wajib melakukan verifikasi dan memperbaiki data di SLIK jika terbukti ada kekeliruan. Untuk kasus dugaan penipuan identitas, langkah tambahan seperti laporan ke kepolisian dan permohonan pemblokiran dapat diperlukan.
Proyeksi dan Sentimen Pasar
Ke depan, OJK mendorong pemanfaatan data SLIK yang lebih inklusif, termasuk untuk penilaian kredit di sektor usaha mikro. Dengan begitu, debitur yang pernah bermasalah namun telah memperbaiki diri berpeluang kembali mengakses pembiayaan. Dari sisi industri, kualitas data yang bersih menurunkan risiko kredit dan memperkuat fundamental perbankan.
Bagi masyarakat, pesan utamanya sederhana: jaga ketertiban pembayaran, periksa SLIK secara berkala, dan segera koreksi bila ada kejanggalan. Skor kredit bukan sekadar angka, melainkan cerminan rekam jejak finansial yang menentukan pintu akses layanan keuangan di masa depan.













Comments (0)