 yudi-kurniawan
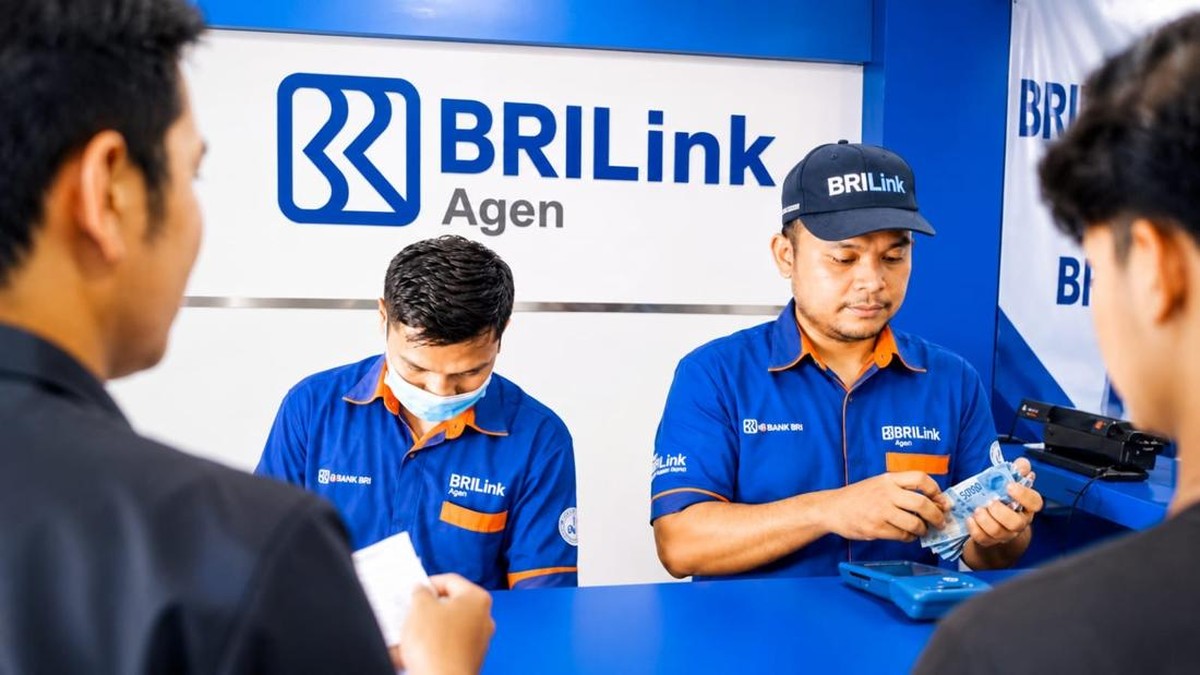
Perdebatan mengenai status rekening bank kembali menjadi perhatian publik setelah muncul polemik penangguhan rekening milik aktivis asal Pati, Supriyono alias Botok. Dalam situasi seperti ini, istilah pemblokiran dan penundaan kerap digunakan secara bergantian, padahal keduanya dapat memiliki dasar, tujuan, serta konsekuensi yang berbeda bagi pemilik rekening.
Berdasarkan kerangka pengawasan Bank Indonesia dan Otoritas Jasa Keuangan per Agustus 2026, rekening bank merupakan bagian dari sistem pembayaran yang wajib dikelola dengan prinsip kehati-hatian. Artinya, bank dapat membatasi transaksi tertentu ketika menemukan indikasi pelanggaran hukum, aktivitas tidak wajar, persoalan administratif, atau adanya permintaan dari aparat berwenang. Namun, pembatasan tersebut tetap perlu memiliki alasan yang jelas dan mengikuti prosedur yang berlaku.
Perbedaan Makna Pemblokiran dan Penundaan
Pemblokiran rekening pada dasarnya berarti bank menghentikan akses terhadap seluruh atau sebagian dana dan transaksi dalam rekening. Bentuknya dapat berupa larangan menarik uang, pembatasan transfer, penghentian penggunaan kartu debit, atau penutupan akses melalui kanal digital. Cakupannya bergantung pada perintah dan alasan yang mendasari tindakan tersebut.
Dalam praktik perbankan, pemblokiran biasanya berkaitan dengan proses penegakan hukum, pencegahan kejahatan keuangan, dugaan pencucian uang, penipuan, atau kewajiban administratif tertentu. Selama blokir berlaku, nasabah mungkin tetap dapat melihat saldo, tetapi tidak bisa menggunakan dana tersebut sampai ada keputusan lanjutan.
Sementara itu, penundaan rekening lebih menggambarkan tindakan sementara untuk menahan transaksi atau pencairan dana. Penundaan sering dilakukan ketika bank membutuhkan waktu untuk memverifikasi identitas, menelusuri sumber dana, mengklarifikasi transaksi, atau menunggu instruksi lembaga berwenang. Dengan kata lain, penundaan dapat dipahami sebagai status sementara sebelum bank menentukan apakah rekening akan dibuka kembali, dibatasi, atau diblokir.
Dasar Tindakan dan Dampaknya bagi Nasabah
Perbedaan penting lainnya terletak pada tingkat tindakan yang diterapkan. Pemblokiran cenderung memiliki dampak lebih luas karena dapat menghentikan aktivitas rekening secara menyeluruh. Penundaan biasanya lebih terbatas dan ditujukan untuk mencegah transaksi tertentu selama pemeriksaan berlangsung.
Meski demikian, dampak ekonominya tetap dapat terasa besar. Pemilik rekening yang menggantungkan pendapatan dari rekening tersebut dapat mengalami gangguan arus kas. Pembayaran gaji, kewajiban usaha, tagihan, dan kebutuhan keluarga bisa tertunda. Bagi pelaku usaha kecil, tersendatnya likuiditas—yakni kemampuan memenuhi kewajiban jangka pendek—dapat memengaruhi operasional harian.
Di satu sisi, pembatasan tersebut diperlukan untuk menjaga keamanan sistem keuangan. Bank memiliki kewajiban mencegah rekening digunakan untuk menampung hasil kejahatan atau mengalirkan dana yang mencurigakan. Langkah cepat dapat mengurangi risiko kerugian nasabah lain serta menjaga kepercayaan terhadap sistem perbankan.
Di sisi lain, pembatasan tanpa penjelasan memadai dapat menimbulkan persoalan keadilan dan ketidakpastian hukum. Nasabah perlu mengetahui alasan rekening dibatasi, pihak yang meminta tindakan, cakupan transaksi yang dihentikan, serta mekanisme untuk menyampaikan keberatan. Ketidakjelasan dapat memicu sentimen pasar yang negatif, terutama bila kasus tersebut melibatkan organisasi masyarakat, aktivis, atau pelaku usaha yang memiliki banyak pihak bergantung pada rekeningnya.
Hak Nasabah dan Proses Klarifikasi
Nasabah yang rekeningnya terkena pembatasan sebaiknya meminta penjelasan tertulis dari bank. Informasi yang penting antara lain tanggal mulai tindakan, jenis transaksi yang dihentikan, masa berlaku, serta dokumen yang diperlukan untuk pemeriksaan. Bank juga dapat meminta pembaruan data nasabah atau bukti mengenai asal-usul dana.
Dalam proses klarifikasi, nasabah perlu menyiapkan dokumen identitas, bukti transaksi, kontrak bisnis, catatan pembayaran, dan keterangan mengenai tujuan penggunaan dana. Kelengkapan dokumen dapat membantu bank menilai apakah transaksi memiliki dasar ekonomi yang wajar atau menunjukkan pola yang tidak biasa.
Apabila penjelasan dari bank belum memadai, nasabah dapat menggunakan saluran pengaduan resmi. Penyelesaian umumnya dilakukan secara bertahap, mulai dari unit layanan bank, mekanisme pengaduan internal, hingga regulator bila masalah tidak menemukan titik temu. Jalur hukum juga tersedia apabila nasabah menilai terdapat kerugian atau pelanggaran hak.
“Perbedaan istilah harus dilihat bersama konteks hukum, durasi tindakan, dan ruang lingkup transaksi yang dihentikan. Status rekening tidak cukup dinilai hanya dari label pemblokiran atau penundaan.”
Mengapa Transparansi Menjadi Faktor Penting
Transparansi diperlukan agar tindakan pengamanan tidak berubah menjadi sumber ketidakpastian. Bank perlu menyeimbangkan kewajiban menjaga kerahasiaan pemeriksaan dengan hak nasabah untuk mendapatkan informasi dasar. Penjelasan tidak harus membuka seluruh strategi investigasi, tetapi setidaknya harus menerangkan prosedur, batasan, dan langkah yang dapat ditempuh pemilik rekening.
Secara fundamental, kepercayaan publik terhadap bank dibangun melalui kepastian bahwa dana terlindungi dan aturan diterapkan secara konsisten. Ketika rekening dibatasi, masyarakat akan menilai bukan hanya hasil akhirnya, melainkan juga rasio kewajaran antara dugaan pelanggaran dan tindakan yang diberikan. Pemblokiran total terhadap perkara yang sebenarnya membutuhkan pemeriksaan terbatas dapat dipandang tidak proporsional.
Kasus rekening Supriyono alias Botok menunjukkan bahwa istilah teknis perbankan memiliki dampak sosial dan ekonomi yang luas. Publik perlu membedakan penundaan yang bersifat sementara dari pemblokiran yang dapat menghentikan akses lebih menyeluruh. Pada saat yang sama, bank dan lembaga berwenang perlu memastikan setiap tindakan memiliki dasar, prosedur, serta komunikasi yang dapat dipertanggungjawabkan.
Dengan pemahaman tersebut, nasabah tidak hanya mengetahui cara merespons rekening yang dibatasi, tetapi juga dapat menilai apakah proses yang berjalan telah memenuhi prinsip kehati-hatian, proporsionalitas, dan perlindungan konsumen dalam sistem keuangan.







Comments (0)