 lukman-hakim
Berdasarkan data Badan Pusat Statistik per kuartal terakhir, jumlah unit usaha mikro, kecil, dan menengah di Indonesia terus mengalami kenaikan dan menyumbang porsi dominan terhadap produk domestik bruto nasional. Pertumbuhan jumlah pelaku usaha ini sejalan dengan meningkatnya kebutuhan literasi pembukuan, karena banyak usaha yang masih bergantung pada pencatatan sederhana dan belum memisahkan keuangan pribadi dengan keuangan bisnis. Akuntansi dagang dan akuntansi manufaktur hadir sebagai dua kerangka pencatatan yang paling relevan bagi mayoritas pelaku usaha Tanah Air.
Secara sederhana, akuntansi dagang adalah sistem pencatatan untuk usaha yang menjual kembali barang jadi tanpa mengubah bentuknya, seperti toko, distributor, dan perusahaan perdagangan umum. Sementara akuntansi manufaktur dipakai oleh usaha yang mengolah bahan baku menjadi produk jadi, sehingga struktur biayanya jauh lebih kompleks karena melibatkan persediaan bahan baku, barang dalam proses, dan barang jadi. Memahami perbedaan mendasar ini penting agar pemilik usaha tidak salah membaca laporan keuangannya sendiri.
Dua Sistem Pencatatan dengan Tingkat Kerumitan Berbeda
Di satu sisi, akuntansi dagang relatif mudah dipahami pemula karena siklus operasinya linear: membeli barang, menyimpan, lalu menjual. Transaksi utamanya hanya berkutat pada harga beli, harga jual, diskon pembelian, diskon penjualan, serta retur. Sebuah toko dengan omzet bulanan Rp500 juta misalnya, cukup mencatat saldo persediaan akhir melalui metode pencatatan periodik atau perpetual untuk mengetahui harga pokok penjualan. Dengan metode perpetual, pencatatan dilakukan setiap kali terjadi transaksi sehingga data persediaan selalu mutakhir, namun menuntut disiplin input yang lebih ketat.
Di sisi lain, akuntansi manufaktur menuntut pemahaman yang lebih dalam karena terdapat tiga kategori persediaan sekaligus: bahan baku, barang dalam proses, dan barang jadi. Perusahaan manufaktur juga harus menghitung biaya overhead pabrik, yaitu biaya tidak langsung seperti listrik pabrik, penyusutan mesin, dan gaji supervisor produksi, yang kemudian dialokasikan ke setiap unit produk. Rumus penjumlahannya sederhana — biaya bahan baku ditambah biaya tenaga kerja langsung ditambah biaya overhead yang dialokasikan — namun penentuan basis alokasi sering menjadi titik rawan kesalahan.
Praktisi pendidikan keuangan kerap menekankan bahwa kesalahan terbesar pelaku usaha bukan pada penjualan, melainkan pada ketidakmampuan membaca laba riil setelah seluruh biaya produksi dipotong.
Pro dan Kontra dalam Penerapan di Lapangan
Pro: penerapan pembukuan yang tertib memberi tiga manfaat langsung. Pertama, pelaku usaha dapat mengukur margin setiap produk sehingga tahu lini mana yang layak diekspansi. Kedua, rasio utang terhadap ekuitas yang tercatat rapi memudahkan pengajuan pembiayaan ke bank, karena pihak perbankan menilai fundamental usaha melalui laporan keuangan minimal dua tahun terakhir. Ketiga, data historis yang konsisten memudahkan perencanaan likuiditas, sehingga kas tersedia untuk membayar tagihan tepat waktu dan menghindari denda keterlambatan.
Kontra: di sisi lain, tidak sedikit usaha kecil yang menilai penerapan akuntansi manufaktur terlalu mahal dan rumit. Biaya tenaga akuntan atau software pembukuan berkisar ratusan ribu hingga jutaan rupiah per bulan, belum termasuk waktu pelatihan tim. Untuk usaha dengan tingkat transaksi tinggi namun margin tipis, beban ini bisa menggerus laba. Alternatif sederhana seperti pencatatan manual atau aplikasi spreadsheet masih banyak dipakai, meski rentan terhadap kesalahan input dan hilangnya data.
Selain itu, sentimen pasar usaha sering kali membuat pelaku usaha fokus mengejar penjualan, sementara catatan biaya dikesampingkan. Akibatnya, usaha tampak besar dari sisi omzet, tetapi arus kas sebenarnya menipis. Kondisi ini sering terlihat pada bisnis yang tumbuh cepat namun akhirnya kesulitan membayar kewajiban karena tidak memiliki proyeksi kas ke depan.
Menyusun Fondasi Keuangan yang Sehat
Langkah pertama yang bisa ditempuh adalah memisahkan rekening usaha dan pribadi, karena percampuran keduanya membuat analisis laba menjadi tidak akurat. Setelah itu, pelaku usaha perlu menentukan metode pencocokan persediaan — FIFO (first in, first out) atau average cost — yang paling sesuai dengan karakter barang dagangannya. Metode FIFO mengasumsikan barang yang masuk lebih dulu keluar lebih dulu, cocok untuk produk dengan masa simpan terbatas, sedangkan metode rata-rata cocok untuk komoditas dengan harga fluktuatif.
Langkah berikutnya adalah menyusun laporan laba rugi secara berkala, idealnya setiap akhir bulan, untuk memantau tren pendapatan dan beban year-on-year. Laporan posisi keuangan berupa neraca juga diperlukan untuk melihat aset, kewajiban, dan modal. Dari sana, pemilik usaha dapat menghitung rasio profitabilitas seperti profit margin dan return on equity sebagai indikator efektivitas operasi.
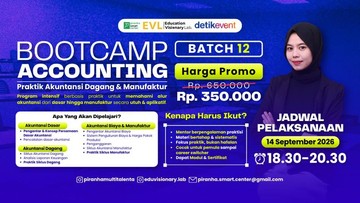
Pelatihan dan pendidikan formal seputar akuntansi, termasuk program bootcamp atau kelas singkat, belakangan makin diminati karena menjembatani kesenjangan antara teori kampus dengan praktik usaha nyata. Peserta biasanya dilatih menyusun siklus akuntansi lengkap, dari jurnal, buku besar, sampai laporan keuangan akhir, dengan studi kasus usaha dagang maupun pabrik.
Pada akhirnya, kemampuan membaca laporan keuangan bukan sekadar keterampilan teknis, melainkan bagian dari strategi bisnis jangka panjang. Usaha yang memahami struktur biayanya memiliki keunggulan dalam menentukan harga jual, mengelola likuiditas, dan mengambil keputusan ekspansi secara lebih terukur. Di tengah ketidakpastian ekonomi global yang memengaruhi harga bahan baku impor, fondasi akuntansi yang kuat menjadi penentu ketahanan usaha menghadapi gejolak berikutnya.







Comments (0)