 lukman-hakim
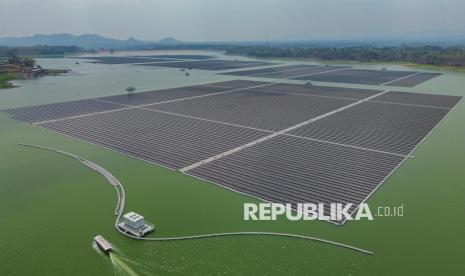
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per akhir 2024, Indonesia menargetkan pembangunan Pembangkit Listrik Tenaga Surya (PLTS) dengan kapasitas total mencapai 100 GWp. Proyek ambisius ini diproyeksikan mampu menghemat anggaran subsidi listrik hingga Rp 73 triliun per tahun. Angka tersebut setara dengan sekitar 12-15 persen dari total subsidi energi yang dialokasikan dalam APBN 2025 yang mencapai Rp 435 triliun. Bagi pembaca awam, GWp atau gigawatt-peak adalah satuan kapasitas puncak pembangkit listrik tenaga surya dalam kondisi ideal penyinaran matahari.
Fundamental Ekonomi di Balik Proyeksi Penghematan
Secara fundamental, penghematan subsidi berasal dari substitusi pembangkit berbahan bakar fosil, terutama diesel dan batu bara, dengan energi surya yang biaya marginalnya mendekati nol setelah instalasi. Berdasarkan perhitungan internal pemerintah, biaya pokok penyediaan (BPP) listrik dari PLTS skala besar saat ini berada di kisaran USD 4-6 sen per kWh, jauh lebih rendah dibandingkan BPP pembangkit diesel yang mencapai USD 15-20 sen per kWh. Selisih inilah yang menjadi sumber penghematan fiskal.
Di satu sisi, proyeksi ini masuk akal secara makro. Dengan bauran energi terbarukan yang meningkat, ketergantungan pada impor bahan bakar minyak (BBM) dan LPG dapat ditekan. Defisit neraca perdagangan migas yang pada 2023 mencapai USD 18,7 miliar berpotensi menyusut, sehingga memperkuat stabilitas nilai tukar rupiah dan menurunkan tekanan capital outflow. Setiap pengurangan 1 GWp kapasitas fosil diperkirakan menghemat devisa hingga USD 300-400 juta per tahun.
Di sisi lain, sejumlah ekonom meragukan realisasi angka Rp 73 triliun. Pasalnya, penghematan subsidi tidak serta-merta terealisasi karena PLN masih terikat kontrak jangka panjang (take or pay) dengan produsen batu bara dan gas. Selain itu, biaya investasi awal PLTS 100 GWp diperkirakan menembus USD 70-80 miliar atau setara Rp 1.100-1.280 triliun, yang memerlukan pendanaan dari APBN, pinjaman multilateral, dan investasi swasta. Rasio utang terhadap PDB yang sudah di level 39 persen menjadi pertimbangan likuiditas fiskal.
Sentimen Pasar dan Respons Industri
Sentimen pasar terhadap rencana ini terbelah. Indeks saham sektor energi terbarukan di Bursa Efek Indonesia mencatat kenaikan 8,4 persen year-on-year sejak wacana ini mencuat. Namun, valuasi emiten batu bara justru tertekan, dengan penurunan rata-rata 5-7 persen dalam tiga bulan terakhir. Pelaku pasar menilai transisi energi akan mengubah struktur portofolio investasi jangka panjang.
"Transisi energi bukan sekadar proyek infrastruktur, tetapi restrukturisasi fundamental ekonomi. Penghematan subsidi Rp 73 triliun hanya bisa terwujud jika tata kelola dan infrastruktur jaringan listrik ikut dibenahi," ujar seorang pengamat energi dari lembaga riset independen.
Dari sisi industri, produsen panel surya dalam negeri menyambut positif. Tingkat komponen dalam negeri (TKDN) untuk modul surya ditargetkan naik dari 35 persen menjadi 60 persen pada 2027. Hal ini berpotensi menciptakan 1,5 juta lapangan kerja hijau dan mendorong pertumbuhan industri manufaktur. Namun, tantangan likuiditas dan rantai pasok global masih membayangi, mengingat 80 persen sel surya dunia dipasok dari satu negara.
Proyeksi Jangka Panjang dan Risiko Eksekusi
Mengacu proyeksi RUPTL 2025-2034, kapasitas PLTS 100 GWp akan dibangun bertahap dengan target 20 GWp pada fase pertama hingga 2028. Jika terealisasi, bauran energi terbarukan dapat mencapai 23 persen pada 2030, naik dari posisi saat ini sekitar 13 persen. Rasio elektrifikasi yang kini 99,7 persen juga diharapkan menyentuh angka 100 persen dengan kualitas pasokan lebih stabil.
Meski demikian, risiko eksekusi tetap signifikan. Kendala lahan, interkoneksi grid, dan fluktuasi nilai tukar dapat menggerus proyeksi penghematan. Pemerintah perlu memastikan transparansi penghitungan subsidi dan skema pendanaan yang prudent. Tanpa itu, angka Rp 73 triliun berisiko menjadi ilusi fiskal ketimbang realitas ekonomi. Pada akhirnya, keberhasilan proyek ini akan diuji oleh konsistensi kebijakan, iklim investasi, dan disiplin anggaran dalam lima hingga sepuluh tahun ke depan.







Comments (0)