 mega-lestari
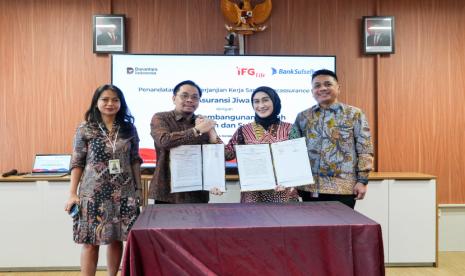
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2024, penetrasi asuransi jiwa di Indonesia masih berada di kisaran 2,7 persen dari total populasi, jauh tertinggal dibandingkan negara tetangga seperti Malaysia yang telah mencapai 5,4 persen. Angka ini menunjukkan bahwa pasar asuransi jiwa nasional masih menyimpan potensi besar yang belum tergarap secara optimal, terutama di wilayah luar Jawa. Dalam konteks inilah langkah IFG Life yang menggandeng Bank Pembangunan Daerah Sulawesi Selatan dan Sulawesi Barat (Bank Sulselbar) untuk memperluas bisnis bancassurance menjadi relevan untuk dicermati.
Bancassurance sendiri merupakan model distribusi produk asuransi melalui jaringan bank, di mana nasabah bank dapat mengakses produk perlindungan jiwa saat melakukan transaksi perbankan. Skema ini dinilai efisien karena memanfaatkan basis nasabah bank yang sudah ada, sekaligus menekan biaya akuisisi yang biasanya membengkak jika perusahaan asuransi harus membangun jaringan pemasaran sendiri dari nol.
Mengapa Bank Daerah Menjadi Kanal Strategis
Bank pembangunan daerah memiliki keunggulan yang tidak dimiliki bank umum nasional, yakni kedekatan dengan debitur lokal dan pemahaman mendalam terhadap karakter ekonomi wilayah. Nasabah kredit, terutama debitur usaha mikro, kecil, dan menengah (UMKM), kerap membutuhkan perlindungan jiwa sebagai jaminan atas pinjaman yang mereka ambil. Jika debitur meninggal dunia sebelum kredit lunas, polis asuransi jiwa dapat menutup sisa kewajiban tersebut sehingga keluarga tidak terbebani utang.
Bank Sulselbar, dengan jaringan kantor yang tersebar di dua provinsi, memiliki portofolio kredit yang menyentuh sektor pertanian, perdagangan, dan perikanan. Sektor-sektor ini memiliki karakter risiko yang relatif tinggi terhadap keselamatan jiwa pemilik usaha. Di satu sisi, kemitraan bancassurance ini membuka akses perlindungan bagi nasabah yang sebelumnya belum tersentuh produk asuransi formal. Di sisi lain, perusahaan asuransi memperoleh kanal distribusi baru tanpa harus mengeluarkan investasi besar untuk membangun jaringan sendiri.
"Kemitraan dengan bank daerah memungkinkan asuransi jiwa masuk ke segmen yang selama ini kurang terlayani. Tantangannya bukan pada produk, melainkan pada edukasi dan kepercayaan nasabah," ujar seorang pengamat industri keuangan.
Pro dan Kontra Ekspansi Bancassurance di Daerah
Dari sisi positif, ekspansi bancassurance ke bank daerah berpotensi mendorong inklusi keuangan di wilayah timur Indonesia. Data BPS menunjukkan bahwa produk domestik regional bruto (PDRB) Sulawesi Selatan pada 2023 tumbuh sekitar 5,1 persen year-on-year, lebih tinggi dari rata-rata nasional yang berada di kisaran 5,05 persen. Pertumbuhan ekonomi yang solid ini menjadi fondasi bagi meningkatnya kebutuhan masyarakat terhadap produk perlindungan finansial.
Namun, terdapat pula catatan kritis. Tingkat literasi keuangan di kawasan Sulawesi masih di bawah rata-rata nasional. Survei OJK menempatkan indeks literasi keuangan Sulawesi pada kisaran 65 persen, sementara indeks inklusi keuangan baru menyentuh 75 persen. Artinya, masyarakat memiliki akses terhadap produk keuangan, tetapi belum sepenuhnya memahami manfaat dan mekanisme produk yang mereka gunakan. Risiko mis-selling atau penjualan produk yang tidak sesuai kebutuhan nasabah menjadi perhatian utama.
Selain itu, dari kacamata industri, ketergantungan pada kanal bank membuat perusahaan asuransi rentan terhadap fluktuasi likuiditas dan sentimen pasar perbankan. Ketika bank menghadapi tekanan likuiditas atau mengalihkan fokus bisnis, kontribusi premi dari kanal bancassurance bisa mengalami penurunan signifikan.
Prospek dan Tantangan ke Depan
Secara fundamental, potensi pertumbuhan tetap terbuka lebar. Rasio premi asuransi jiwa terhadap PDB Indonesia berada di kisaran 1,2 persen, sementara Malaysia mencapai 2,9 persen dan Singapura di atas 5 persen. Proyeksi Asosiasi Asuransi Jiwa Indonesia (AAJI) menunjukkan industri dapat tumbuh 8 hingga 10 persen pada 2025, dengan kanal bancassurance sebagai salah satu motor penggerak utama.
Untuk memastikan kemitraan ini berjalan sehat, diperlukan tata kelola yang kuat, termasuk pelatihan tenaga pemasar bank agar mampu menjelaskan produk secara transparan. Regulator juga perlu memastikan praktik penjualan sesuai dengan prinsip perlindungan konsumen. Tanpa pengawasan yang memadai, ekspansi kanal distribusi berisiko menciptakan pertumbuhan premi yang tidak diimbangi dengan kualitas perlindungan yang memadai.
Pada akhirnya, keberhasilan kemitraan ini tidak hanya diukur dari besarnya premi yang terkumpul, tetapi juga dari seberapa banyak masyarakat Sulawesi Selatan dan Sulawesi Barat yang benar-benar memperoleh perlindungan finansial yang layak. Pertumbuhan yang berkualitas harus berjalan seiring dengan edukasi dan kepercayaan publik yang terjaga.







Comments (0)