

Mega Travel Fair 2026: Stimulus Sektor Pariwisata atau Beban Konsumsi?
Berdasarkan data Badan Pusat Statistik (BPS) dan Bank Indonesia (BI) per kuartal IV 2025, sektor pariwisata nasional mencatat pertumbuhan year-on-year sebesar 6,2 persen, melampaui pertumbuhan ekonomi...
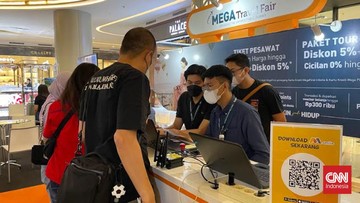
Berdasarkan data Badan Pusat Statistik (BPS) dan Bank Indonesia (BI) per kuartal IV 2025, sektor pariwisata nasional mencatat pertumbuhan year-on-year sebesar 6,2 persen, melampaui pertumbuhan ekonomi keseluruhan yang berada di kisaran 5,1 persen. Angka ini menjadi konteks penting bagi penyelenggaraan Mega Travel Fair 2026 di Jakarta, sebuah pameran perjalanan yang mempertemukan perbankan dan agen tour untuk mendorong permintaan domestik melalui instrumen kredit konsumtif.
Dalam gelaran tersebut, salah satu bank nasional bekerja sama dengan agen perjalanan menyediakan skema cicilan 0 persen hingga diskon 10 persen untuk berbagai paket perjalanan. Kebijakan ini menyasar segmen kelas menengah yang tengah menghadapi tekanan daya beli, sekaligus menjadi strategi ekspansi portofolio kredit konsumtif di tengah likuiditas perbankan yang masih longgar.
Sisi Positif: Momentum Pemulihan Konsumsi Rumah Tangga
Di satu sisi, insentif cicilan berbunga nol dan potongan harga langsung berpotensi menjadi katalis bagi pemulihan konsumsi rumah tangga yang selama dua tahun terakhir bergerak moderat. Data BI menunjukkan rasio kredit konsumtif terhadap total kredit perbankan berada di level 18,7 persen pada November 2025, dengan pertumbuhan kredit konsumsi year-on-year sebesar 9,4 persen.
Skema cicilan tanpa bunga efektif menurunkan biaya total kepemilikan (cost of ownership) bagi konsumen. Untuk paket perjalanan senilai Rp20 juta dengan tenor 12 bulan, konsumen yang memanfaatkan fasilitas ini menghemat komponen bunga yang pada skema konvensional bisa mencapai 1,5 sampai 3 persen per tahun. Bagi perbankan, langkah ini merupakan strategi akuisisi nasabah baru sekaligus mendorong transaksi kartu kredit dan debit yang berdampak pada pendapatan berbasis komisi.
Dari sisi industri pariwisata, pameran ini menjadi saluran distribusi yang efisien. Agen perjalanan dapat mengunci pemesanan lebih awal, sementara pelaku usaha akomodasi dan transportasi memperoleh visibilitas permintaan yang lebih terukur. Sentimen pasar terhadap sektor jasa travel pun berpotensi membaik, terutama jika tingkat okupansi penerbangan domestik dan hotel di destinasi utama menunjukkan tren kenaikan.
"Belanja masyarakat pada sektor jasa rekreasi memiliki multiplier effect yang cukup tinggi terhadap perekonomian daerah," ujar seorang ekonom perbankan dalam sebuah diskusi industri beberapa waktu lalu, merujuk pada kontribusi sektor pariwisata terhadap produk domestik bruto.
Sisi Lain: Risiko Beban Utang dan Konsumsi yang Tidak Berkelanjutan
Di sisi lain, ekonom mengingatkan bahwa ekspansi kredit konsumtif melalui diskon dan cicilan nol persen perlu dibaca dengan hati-hati. Rasio kredit bermasalah (non-performing loan/NPL) untuk segmen kredit konsumsi tercatat 2,1 persen pada Oktober 2025, sedikit lebih tinggi dibanding periode yang sama tahun sebelumnya. Artinya, ada kelompok rumah tangga yang mulai mengalami tekanan kemampuan bayar.
Skema cicilan tanpa bunga memang menarik dari sisi pemasaran, namun secara fundamental tetap merupakan penundaan konsumsi, bukan penciptaan daya beli baru. Jika pendapatan riil rumah tangga tidak tumbuh sejalan, maka kredit perjalanan berpotensi menjadi beban cicilan yang menekan konsumsi kebutuhan pokok di kemudian hari. Ini adalah persoalan klasik dalam ekonomi konsumsi: pertumbuhan yang didorong utang memiliki batas alamiah.
Dari perspektif industri, diskon hingga 10 persen juga menimbulkan pertanyaan soal margin. Pelaku agen perjalanan harus menanggung sebagian potongan harga, yang dapat menggerus profitabilitas. Jika valuasi perusahaan travel tertekan, kemampuan mereka berinvestasi pada kualitas layanan dan digitalisasi ikut terbatas.
Proyeksi dan Implikasi bagi Pasar
Ke depan, keberhasilan Mega Travel Fair 2026 akan bergantung pada tiga variabel: stabilitas inflasi, level suku bunga acuan, dan kepercayaan konsumen. Bank Indonesia yang mempertahankan suku bunga pada level tertentu memberi ruang bagi perbankan untuk tetap agresif menyalurkan kredit. Namun, capital outflow dari pasar keuangan global bisa mempersempit ruang likuiditas jika nilai tukar rupiah tertekan.
Bagi konsumen awam, langkah bijak adalah memahami bahwa cicilan 0 persen tetap merupakan kewajiban finansial penuh. Hitung rasio cicilan terhadap pendapatan bulanan, dan pastikan alokasi dana darurat tidak terganggu. Bagi perbankan dan pelaku industri, momentum ini adalah kesempatan menguji ketahanan strategi ekspansi di tengah ketidakpastian ekonomi global.
Pada akhirnya, pameran perjalanan seperti ini mencerminkan dinamika dua sisi ekonomi konsumsi: pendorong pertumbuhan jangka pendek yang perlu diimbangi dengan kehati-hatian menjaga fundamental rumah tangga. Tanpa itu, tren positif pariwisata berisiko menjadi semu.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.


Comments (0)