 sarah-anjani
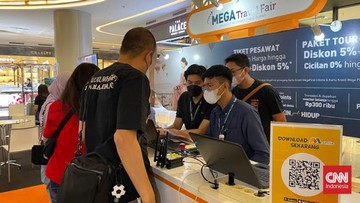
Berdasarkan data industri pariwisata nasional per awal 2026, sektor perjalanan wisata kembali menunjukkan tren pemulihan yang solid setelah melewati fase konsolidasi pascapandemi. Di tengah momentum tersebut, Bank Mega bersama Antavaya Tour menggelar Mega Travel Fair 2026 di Jakarta, sebuah pameran yang menawarkan skema pembiayaan cicilan 0 persen hingga diskon perjalanan maksimal 10 persen. Ajang ini menjadi salah satu barometer bagaimana likuiditas perbankan disalurkan ke sektor konsumtif, khususnya segmen travel dan leisure yang selama ini menjadi penggerak belanja rumah tangga kelas menengah.
Angka diskon 10 persen dan bunga 0 persen bukan sekadar gimmick pemasaran. Dalam terminologi ekonomi, skema ini merupakan bentuk subsidi biaya modal yang ditanggung penerbit kartu demi mendorong volume transaksi. Bagi konsumen awam, cicilan 0 persen berarti harga barang atau jasa yang dibeli tidak bertambah meski dibayar bertahap, selama tenor yang disepakati dipatuhi. Sementara diskon 10 persen memotong harga dasar secara langsung, sehingga efektif menurunkan nilai pengeluaran riil rumah tangga pada periode berjalan.
Dorongan Likuiditas dan Sentimen Pasar Konsumtif
Di satu sisi, gelaran pameran semacam ini mencerminkan bahwa likuiditas perbankan masih cukup longgar untuk disalurkan ke kredit konsumsi. Rasio kredit terhadap simpanan atau loan to deposit ratio industri perbankan nasional berada pada kisaran yang sehat, sehingga bank memiliki ruang untuk berkompetisi memperebutkan nasabah melalui bunga ringan. Promo perjalanan wisata dianggap strategis karena segmen ini memiliki elastisitas permintaan yang tinggi: ketika harga turun lewat diskon dan cicilan murah, respons konsumen cenderung cepat meningkat.
Di sisi lain, muncul pertanyaan soal keberlanjutan tren ini. Paket promo yang berbatas waktu memang mampu mendongkrak penjualan jangka pendek, tetapi belum tentu mencerminkan kekuatan fundamental daya beli masyarakat secara luas. Sebagian ekonom menilai pertumbuhan kredit konsumsi yang agresif perlu diimbangi dengan pertumbuhan pendapatan riil rumah tangga. Jika tidak, risiko kredit macet pada tenor menengah bisa meningkat, terutama bila kondisi ekonomi global memburuk dan memicu tekanan pada portofolio kredit perbankan.
"Promo cicilan berbunga nol pada dasarnya adalah strategi akuisisi nasabah sekaligus mendorong perputaran transaksi. Yang perlu dicermati adalah kualitas kreditnya, bukan hanya volume penyalurannya," ujar seorang pengamat perbankan dalam diskusi industri baru-baru ini.
Pro: Stimulus Belanja yang Terukur
Kubu yang melihat sisi positif berargumen bahwa pameran travel fair memberikan stimulus langsung bagi sektor pariwisata, yang memiliki efek berganda ke industri penerbangan, perhotelan, kuliner, dan usaha mikro di daerah tujuan wisata. Setiap rupiah yang dibelanjakan untuk paket perjalanan berpotensi berputar beberapa kali dalam rantai ekonomi. Dari kacamata makro, belanja konsumsi masih menjadi penyumbang terbesar produk domestik bruto, sehingga menjaga momentumnya menjadi kunci untuk mempertahankan pertumbuhan di kisaran 5 persen year-on-year.
Selain itu, penawaran diskon hingga 10 persen dan cicilan tanpa bunga membantu rumah tangga yang ingin berwisata namun terbentur keterbatasan arus kas. Alih-alih menunda perjalanan, konsumen dapat mengangsur tanpa beban tambahan, sementara bank memperoleh pemasukan dari biaya merchant dan potensi cross selling produk lain.
Kontra: Risiko Perilaku Konsumtif dan Kualitas Kredit
Namun, perspektif kritis menyoroti potensi pergeseran perilaku konsumen ke arah konsumtif berlebihan. Kemudahan cicilan dapat mendorong sebagian rumah tangga mengeluarkan dana di luar kapasitas keuangannya. Indeks keyakinan konsumen yang tinggi memang menjadi sentimen pasar positif, tetapi bila tidak dibarengi literasi keuangan memadai, rasio utang terhadap pendapatan bisa membengkak. Ini berisiko menekan tabungan dan menurunkan bantalan likuiditas rumah tangga menghadapi ketidakpastian.
Dari sisi industri, kompetisi promo antar bank berpotensi menekan margin bunga bersih. Subsidi bunga nol persen harus dibayar dengan biaya akuisisi yang tidak murah. Bila pertumbuhan volume tidak sesuai proyeksi, valuasi unit bisnis kartu kredit dan pembiayaan konsumen bisa tergerus. Belum lagi faktor eksternal seperti fluktuasi nilai tukar yang memengaruhi harga tiket dan paket wisata luar negeri, sehingga daya tarik diskon bisa tergerus inflasi biaya perjalanan.
Secara keseluruhan, Mega Travel Fair 2026 merefleksikan optimisme pelaku industri terhadap pemulihan daya beli. Namun, keberhasilan ajang ini tidak cukup diukur dari lonjakan transaksi semata. Yang lebih penting adalah bagaimana tren ini konsisten menjaga keseimbangan antara pertumbuhan kredit, kualitas portofolio, dan kesehatan keuangan rumah tangga dalam jangka panjang.







Comments (0)