 arif-budianto
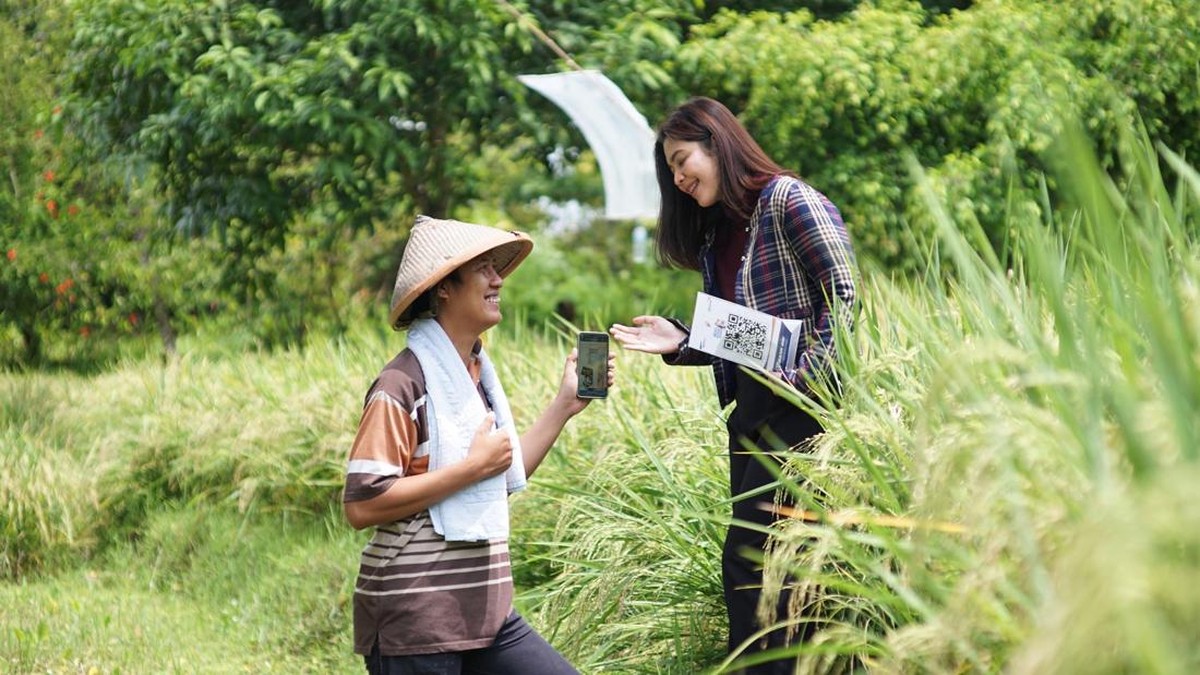
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional mencapai 75,02 persen, naik dari 67,80 persen pada 2019. Namun, tren agregat itu menyembunyikan disparitas: kabupaten dengan basis pertanian perkebunan, terutama sentra sawit di Sumatera Selatan, masih mencatat rasio penetrasi kredit formal yang tertinggal dibanding kawasan urban di Jawa. Di celah inilah peran mantri—petugas pemasaran mikro bank—menjadi krusial dalam menjembatani petani kecil dengan sistem keuangan formal.
Salah satu ilustrasi datang dari Kabupaten Ogan Komering Ilir (OKI), salah satu lumbung sawit Sumatera Selatan dengan luas perkebunan rakyat yang signifikan. Seorang mantri bank pelat merah dikabarkan aktif menyambangi blok-blok kebun dan permukiman petani untuk menyalurkan pembiayaan produktif. Pendekatan yang digunakan bukan sekadar penawaran kredit, melainkan pendampingan terhadap siklus panen, arus kas, dan kapasitas angsuran debitur.
Di Satu Sisi: Pendekatan Empati Mendorong Inklusi dan Likuiditas
Pro: kehadiran mantri di lapangan berpotensi memperbaiki akses keuangan kelompok yang selama ini dianggap unbankable. Petani sawit rakyat umumnya menghadapi arus kas musiman dengan puncak pendapatan pada periode panen. Skema kredit yang disesuaikan dengan siklus tersebut dapat menurunkan risiko gagal bayar sekaligus menjaga likuiditas rumah tangga petani di luar musim panen.
Pendekatan berbasis empati juga berimplikasi pada kualitas aset. Ketika petugas memahami kondisi riil debitur—misalnya penurunan harga tandan buah segar (TBS) atau gangguan cuaca—restrukturisasi dapat dilakukan lebih dini. Ini menekan rasio kredit bermasalah (non-performing loan/NPL) di segmen mikro yang secara historis lebih volatil dibanding kredit korporasi, meskipun di sisi lain memiliki margin bunga yang lebih tebal.
"Inklusi keuangan di daerah perkebunan tidak cukup diukur dari jumlah rekening yang dibuka, tetapi dari seberapa dalam petani memahami produk dan seberapa tepat pembiayaan itu menyentuh kebutuhan produksi," ujar seorang pengamat ekonomi perdesaan, menggambarkan pentingnya literasi yang menyertai penyaluran kredit.
Di Sisi Lain: Risiko Konsentrasi Sektor dan Sensitivitas Harga Komoditas
Kontra: pemberian kredit di wilayah yang ekonominya terkonsentrasi pada satu komoditas membawa risiko sistemik lokal. Ketika harga minyak sawit mentah (CPO) terkoreksi, efeknya menjalar ke harga TBS petani, pendapatan rumah tangga, hingga kemampuan angsuran. Data historis menunjukkan korelasi tinggi antara siklus harga CPO dan kualitas kredit di kabupaten sentra sawit, sehingga diversifikasi portofolio menjadi tantangan nyata bagi bank.
Selain itu, biaya operasional penyaluran kredit mikro di area geografis luas dengan infrastruktur terbatas cenderung lebih tinggi. Mantri harus menempuh jarak jauh, sementara nilai kredit per debitur relatif kecil. Rasio biaya terhadap pendapatan (cost-to-income) di unit mikro bisa tertekan bila volume tidak mencukupi. Di sisi lain, skala ekonomi baru tercapai ketika jumlah debitur per mantri mencapai ambang tertentu—sebuah target yang tidak selalu mudah dipenuhi di daerah berpenduduk jarang.
Fundamental dan Proyeksi: Dari Sentimen Pasar ke Valuasi Sektor Mikro
Dari kacamata fundamental, segmen kredit mikro tetap menjadi penopang pertumbuhan laba perbankan nasional. Margin bunga bersih (net interest margin/NIM) segmen ini umumnya lebih tinggi dibanding kredit korporasi, meski diimbangi beban pencadangan yang lebih besar. Proyeksi pertumbuhan kredit mikro pada 2025 berkisar pada level yang moderat, dipengaruhi oleh daya beli rumah tangga perdesaan dan stabilitas harga komoditas.
Sentimen pasar terhadap bank dengan eksposur mikro pun cukup terjaga, tercermin dari valuasi price-to-book value (PBV) yang relatif stabil dibanding bank wholesale. Namun, capital outflow dari pasar keuangan global dan volatilitas nilai tukar dapat memengaruhi biaya dana (cost of fund), yang pada akhirnya berdampak pada suku bunga kredit di tingkat petani. Rantai transmisi ini menunjukkan bahwa kebijakan moneter di Jakarta tidak berhenti di meja dealer, tetapi sampai ke blok kebun di OKI.
Dengan demikian, kisah mantri yang menyusuri perkebunan sawit bukan sekadar narasi humanis, melainkan cermin bagaimana inklusi keuangan bekerja di lapisan bawah ekonomi. Keberhasilannya bergantung pada keseimbangan antara empati di lapangan dan disiplin manajemen risiko di atas kertas—dua hal yang harus berjalan seiring agar akses keuangan tetap berkelanjutan, bukan sekadar seremonial.










Comments (0)