 sarah-anjani
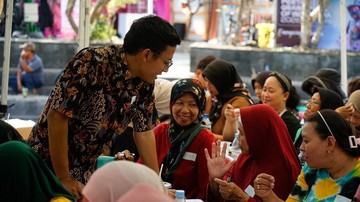
Berdasarkan data Kementerian Koperasi dan UKM serta Otoritas Jasa Keuangan (OJK) per akhir 2025, indeks literasi keuangan nasional tercatat di kisaran 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Artinya, masih ada celah sekitar sepuluh poin persentase antara pemahaman dan akses masyarakat terhadap produk keuangan, termasuk asuransi. Celah inilah yang coba dijembatani melalui program literasi keuangan dan perlindungan asuransi bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).
UMKM sendiri menyumbang sekitar 61 persen dari Produk Domestik Bruto (PDB) nasional dan menyerap 97 persen tenaga kerja. Namun, kontribusi sektor ini terhadap total premi asuransi umum masih relatif kecil. Data Asosiasi Asuransi Umum Indonesia (AAUI) menunjukkan penetrasi asuransi umum terhadap PDB baru berada di kisaran 0,7 persen hingga 0,8 persen pada 2025, jauh di bawah rata-rata negara ASEAN yang mencapai 2-3 persen.
Mengapa Literasi Keuangan Penting bagi UMKM?
Literasi keuangan mencakup kemampuan memahami konsep dasar pengelolaan uang, mulai dari pencatatan arus kas, pemisahan keuangan pribadi dan usaha, hingga pemahaman produk proteksi seperti asuransi properti, asuransi kecelakaan diri, dan asuransi kredit. Bagi pelaku UMKM, pemahaman ini bukan sekadar teori, melainkan fondasi ketahanan usaha.
Bayangkan seorang pemilik warung makan yang mengalami kebakaran dapur. Tanpa asuransi properti, seluruh modal kerja bisa hilang dalam semalam. Dengan premi tahunan yang relatif kecil, katakanlah Rp500 ribu hingga Rp2 juta tergantung nilai pertanggungan, risiko kerugian besar bisa dialihkan ke perusahaan asuransi. Inilah esensi dari perlindungan asuransi yang sering diabaikan karena dianggap biaya tambahan.
"Literasi keuangan bukan hanya soal menabung atau berinvestasi, tetapi juga memahami bahwa melindungi aset usaha adalah bagian dari strategi bertahan," ujar seorang pengamat industri asuransi dalam sebuah diskusi publik.
Dua Sisi Program Literasi Asuransi
Di satu sisi, inisiatif pemberian edukasi keuangan gratis kepada pelaku UMKM patut diapresiasi. Langkah ini sejalan dengan amanah POJK tentang perlindungan konsumen dan meningkatkan indeks literasi keuangan. Program semacam ini berpotensi mendorong penetrasi asuransi, menciptakan budaya risiko yang lebih baik, dan pada akhirnya memperkuat fundamental usaha mikro di tengah ketidakpastian ekonomi global. Sentimen pasar terhadap sektor asuransi pun bisa membaik seiring bertambahnya jumlah pemegang polis dari segmen UMKM.
Di sisi lain, tantangan struktural tetap besar. Pertama, daya beli UMKM yang terbatas. Data BPS menunjukkan sekitar 60 persen UMKM masih berada di kategori ultra-mikro dengan omzet di bawah Rp50 juta per tahun. Bagi kelompok ini, prioritas utama adalah bertahan hidup, bukan membeli polis. Kedua, distribusi program literasi sering terkonsentrasi di kota besar, sementara UMKM di daerah terpencil memiliki akses terbatas terhadap edukasi dan layanan asuransi. Ketiga, masih adanya persepsi bahwa klaim asuransi sulit dicairkan, yang menurunkan kepercayaan publik.
Proyeksi dan Langkah ke Depan
Proyeksi OJK menargetkan indeks literasi keuangan mencapai 70 persen pada 2027. Untuk mencapai target tersebut, sinergi antara regulator, pelaku industri, dan pelaku UMKM menjadi kunci. Skema asuransi mikro dengan premi terjangkau, digitalisasi proses klaim, serta pendampingan berkelanjutan bisa menjadi solusi. Selain itu, integrasi literasi keuangan ke dalam program pelatihan UMKM yang sudah ada akan lebih efektif daripada program terpisah.
Dari kacamata makro, peningkatan perlindungan asuransi bagi UMKM berpotensi menurunkan risiko gagal bayar kredit perbankan. Rasio kredit bermasalah (NPL) segmen UMKM pernah menyentuh 4,2 persen pada periode pandemi, jauh di atas NPL korporasi. Dengan proteksi asuransi, risiko tersebut bisa ditekan, yang pada akhirnya menjaga stabilitas sektor keuangan dan likuiditas perbankan.
Kesimpulannya, literasi keuangan dan perlindungan asuransi bagi UMKM bukan sekadar program Corporate Social Responsibility (CSR), melainkan investasi jangka panjang bagi perekonomian nasional. Tanpa pemahaman yang merata, celah antara inklusi dan literasi akan terus melebar. Namun, tanpa produk yang terjangkau dan kepercayaan yang terbangun, edukasi hanya akan menjadi wacana. Keseimbangan antara keduanya adalah pekerjaan rumah bersama yang menentukan arah tren ekonomi kerakyatan ke depan.







Comments (0)