

Likuiditas Melimpah Dinilai Belum Cukup Dorong Sektor Produktif
Berdasarkan data Bank Indonesia per kuartal terakhir, likuiditas perekonomian yang tercermin dari uang beredar dalam arti luas (M2) mengalami kenaikan year-on-year di kisaran angka 8 persen, sementara...
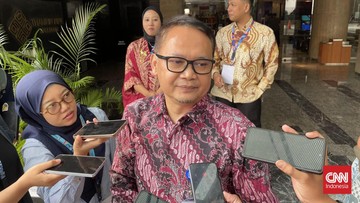
Berdasarkan data Bank Indonesia per kuartal terakhir, likuiditas perekonomian yang tercermin dari uang beredar dalam arti luas (M2) mengalami kenaikan year-on-year di kisaran angka 8 persen, sementara pertumbuhan kredit perbankan bergerak lebih lambat pada level sekitar 6 persen. Kesenjangan antara melimpahnya dana di pasar dan serapan ke sektor riil ini menjadi sorotan utama Kementerian Keuangan, yang menilai bahwa ketersediaan likuiditas semata tidak akan mampu menggerakkan roda perekonomian nasional secara optimal.
Pernyataan tersebut menegaskan sebuah realitas struktural: uang yang berputar di sistem keuangan tidak otomatis mengalir ke aktivitas yang menciptakan nilai tambah. Dibutuhkan mekanisme penyaluran yang efisien agar dana tersebut benar-benar bermuara ke sektor produktif, bukan sekadar berputar di instrumen jangka pendek.
Melimpahnya Dana di Pasar Uang dan Perbankan
Di satu sisi, kondisi likuiditas perbankan nasional saat ini tergolong longgar. Rasio alat likuid terhadap dana pihak ketiga (AL/DPK) berada pada level yang nyaman, sementara giro wajib minimum yang dipersyaratkan otoritas moneter memberi ruang bagi perbankan untuk menyalurkan kredit. Dana pihak ketiga yang dihimpun industri perbankan juga terus tumbuh, menunjukkan kepercayaan masyarakat menyimpan dana di lembaga keuangan tetap terjaga.
Melimpahnya likuiditas ini sebenarnya merupakan modal awal yang penting. Penjelasan ringkasnya, likuiditas adalah ketersediaan uang atau aset yang mudah dicairkan. Tanpa likuiditas yang memadai, sistem keuangan berisiko mengalami kekeringan dana, yang berdampak pada kenaikan suku bunga dan terhambatnya transaksi ekonomi.
Namun, persoalannya tidak berhenti pada ketersediaan. Dana yang menumpuk di rekening perbankan atau instrumen surat berharga jangka pendek tidak secara langsung menciptakan lapangan kerja, meningkatkan kapasitas produksi, atau memperkuat daya saing industri.
Serapan ke Sektor Riil Masih Tertinggal
Di sisi lain, pertumbuhan kredit yang tidak secepat pertumbuhan dana menunjukkan adanya friksi dalam penyaluran. Beberapa faktor menjadi penyebab, mulai dari kehati-hatian perbankan dalam menilai risiko debitur, hingga permintaan kredit dari dunia usaha yang belum sepenuhnya pulih.
Dari perspektif permintaan, sejumlah sektor masih menahan ekspansi karena ketidakpastian sentimen pasar global dan pelemahan permintaan ekspor. Ketika pelaku usaha ragu menambah kapasitas produksi, permintaan terhadap kredit investasi pun ikut menurun. Akibatnya, dana yang tersedia lebih banyak dialihkan ke instrumen yang dianggap aman dan likuid, seperti surat berharga negara dan deposito.
"Likuiditas hanya syarat perlu, bukan syarat cukup. Tanpa penyaluran ke sektor produktif, dana itu hanya angka di neraca tanpa dampak berganda bagi perekonomian," demikian inti pesan yang disampaikan kalangan otoritas fiskal.
Rasio intermediasi perbankan menjadi indikator penting di sini. Loan to deposit ratio (LDR) yang stagnan mengisyaratkan bahwa fungsi intermediasi belum berjalan pada kapasitas penuh. Artinya, perbankan belum sepenuhnya menjembatani kelebihan dana dengan kebutuhan pembiayaan sektor usaha.
Dorongan agar Dana Mengalir ke Aktivitas Bernilai Tambah
Pro: Jika dana berhasil dialirkan ke sektor produktif, efeknya berantai. Investasi baru membuka lapangan kerja, meningkatkan pendapatan rumah tangga, dan pada akhirnya memperkuat konsumsi domestik. Sektor manufaktur, pertanian hilirisasi, dan usaha mikro, kecil, dan menengah (UMKM) disebut sebagai kandidat utama penerima manfaat. Ekspansi di sektor-sektor ini juga dapat memperbaiki neraca perdagangan dan memperkuat fundamental ekonomi jangka panjang.
Kontra: Di sisi lain, mendorong penyaluran kredit secara agresif tanpa disertai manajemen risiko yang baik berpotensi menaikkan kredit bermasalah (non-performing loan). Perbankan pun berhadapan dengan dilema antara mengejar target pertumbuhan kredit dan menjaga kualitas aset. Selain itu, sebagian pelaku usaha menilai biaya dana masih relatif tinggi, sehingga minat meminjam belum sepenuhnya pulih meski likuiditas melimpah.
Dari kacamata makro, pemerintah memiliki ruang fiskal untuk memberi insentif, misalnya melalui penjaminan kredit bagi UMKM atau subsidi bunga pada sektor prioritas. Kebijakan ini dinilai dapat memperkecil kesenjangan antara likuiditas yang tersedia dan serapan riil. Namun, efektivitasnya bergantung pada eksekusi di lapangan serta koordinasi antara otoritas fiskal, moneter, dan industri keuangan.
Proyeksi ke depan, jika tren penyaluran kredit membaik seiring meredanya ketidakpastian global, pertumbuhan ekonomi dapat menguat. Sebaliknya, bila dana tetap berputar di instrumen jangka pendek, risiko capital outflow dan tekanan pada nilai tukar bisa kembali muncul, yang pada gilirannya memengaruhi stabilitas indeks harga dan daya beli masyarakat.
Kesimpulannya, likuiditas yang melimpah adalah fondasi, bukan tujuan akhir. Kunci berikutnya adalah memastikan dana tersebut mengalir ke aktivitas yang menciptakan nilai tambah, sehingga pertumbuhan ekonomi tidak hanya terlihat dari angka indeks di pasar keuangan, tetapi juga dirasakan langsung oleh dunia usaha dan rumah tangga. Tanpa itu, melimpahnya dana hanya menjadi potensi yang belum termanfaatkan secara optimal.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)