

BRILink Tembus 2 Ribu Transaksi, Inklusi Keuangan Menguat
Berdasarkan data PT Bank Rakyat Indonesia (BRI) per kuartal terakhir, jaringan agen BRILink mencatatkan volume transaksi bulanan yang menembus angka 2.000 transaksi per agen di sejumlah daerah. Angka ...
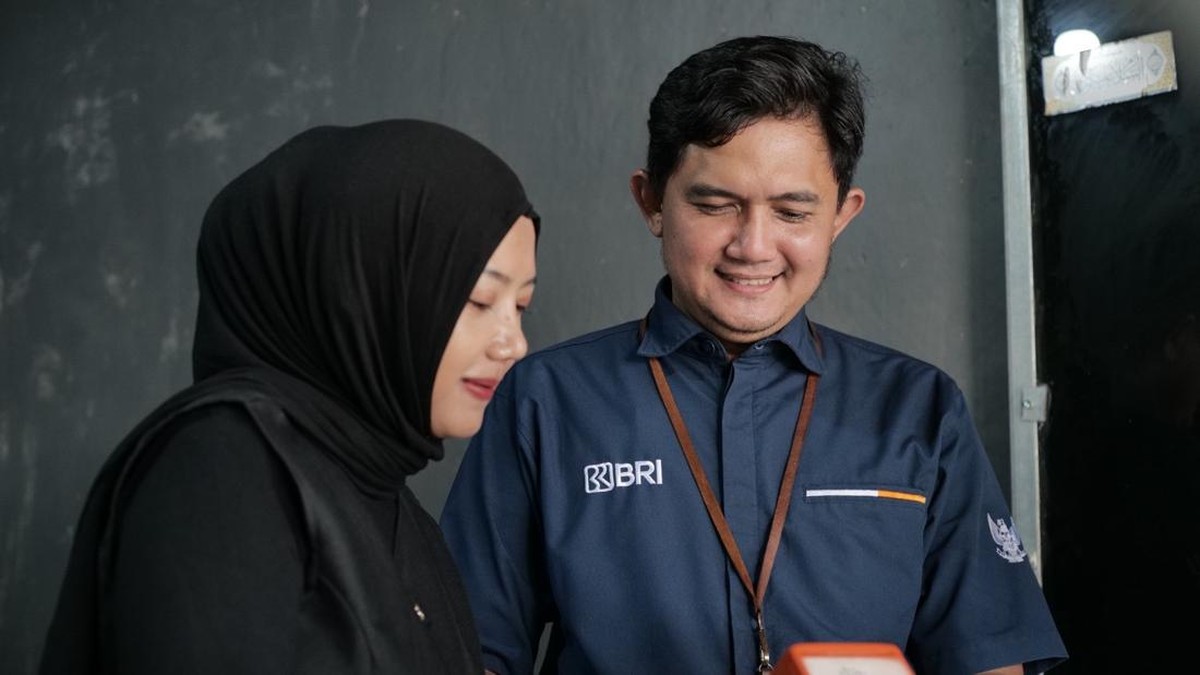
Berdasarkan data PT Bank Rakyat Indonesia (BRI) per kuartal terakhir, jaringan agen BRILink mencatatkan volume transaksi bulanan yang menembus angka 2.000 transaksi per agen di sejumlah daerah. Angka ini menjadi indikator bahwa layanan perbankan berbasis agen semakin menjadi tulang punggung inklusi keuangan di wilayah yang belum terjangkau kantor cabang bank konvensional.
Fenomena Agen sebagai Ujung Tombak Inklusi Keuangan
Salah satu contoh nyata datang dari Lampung. Evi Susanti, seorang agen BRILink yang mengelola layanan di wilayahnya, disebut berhasil membantu masyarakat mengakses layanan perbankan tanpa harus menempuh perjalanan jauh ke kota. Aktivitas ini tidak hanya berdampak pada kemudahan transaksi, tetapi juga pada peningkatan aktivitas ekonomi lokal.
Inklusi keuangan sendiri merujuk pada kondisi ketika seluruh lapisan masyarakat memiliki akses terhadap layanan keuangan formal yang terjangkau dan sesuai kebutuhan. Di Indonesia, indeks inklusi keuangan berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) menunjukkan tren kenaikan, dan kehadiran agen bank menjadi salah satu kanal utama perluasan akses tersebut.
Di satu sisi, keberadaan agen BRILink mempercepat penetrasi layanan keuangan ke daerah unbankable. Masyarakat dapat melakukan setor tunai, tarik tunai, transfer, hingga pembayaran tagihan tanpa harus memiliki rekening di kantor cabang. Efek berganda yang muncul adalah tumbuhnya usaha mikro di sekitar titik agen, karena likuiditas uang tunai lebih mudah berputar di level desa.
Di sisi lain, tantangan tetap membayangi. Literasi keuangan masyarakat di wilayah terpencil belum merata, sehingga risiko penipuan dan kesalahan transaksi masih menjadi catatan. Selain itu, agen menghadapi keterbatasan modal kerja untuk menjaga ketersediaan uang tunai, terutama pada momen pembayaran musiman seperti panen atau hari raya.
"Agen bank bukan sekadar kepanjangan tangan layanan perbankan, tetapi menjadi simpul ekonomi baru di tingkat komunitas," demikian benang merah dari sejumlah pengamat perbankan yang menyoroti model branchless banking di Indonesia.
Pro: Perluasan Akses dan Penguatan Ekonomi Desa
Pro dari model ini cukup jelas. Pertama, biaya perluasan jaringan menjadi lebih efisien dibandingkan membangun kantor cabang fisik. Bank dapat menekan capital expenditure namun tetap memperluas jangkauan. Kedua, agen memperoleh pendapatan tambahan dari komisi transaksi, yang pada akhirnya memperkuat portofolio pendapatan rumah tangga di daerah.
Ketiga, dari sisi nasional, penetrasi layanan keuangan mendorong formalisasi transaksi dan memperluas basis pajak serta data keuangan. Rasio kepemilikan rekening terhadap populasi dewasa menjadi indikator yang diproyeksikan terus membaik seiring pertumbuhan jumlah agen.
Kontra: Risiko Likuiditas dan Literasi yang Belum Merata
Sementara itu, kontra atau risiko yang perlu dicermati adalah tekanan likuiditas di sisi agen. Jika volume transaksi bulanan menembus 2.000, kebutuhan modal kerja agen juga meningkat. Tanpa dukungan pasokan kas yang lancar, agen berisiko kehabisan uang tunai pada jam-jam sibuk.
Risiko kedua adalah aspek perlindungan konsumen. Masyarakat yang belum terbiasa dengan layanan digital rentan terhadap modus penipuan. Karena itu, edukasi berkelanjutan menjadi prasyarat agar ekspansi agen tidak menimbulkan sentimen negatif terhadap industri perbankan secara umum.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, tren digitalisasi perbankan diperkirakan tetap positif. Pertumbuhan agen BRILink disebut masih memiliki ruang, terutama di wilayah dengan rasio cabang bank rendah. Namun, kualitas layanan dan tata kelola agen harus menjadi prioritas agar fundamental inklusi keuangan tetap kuat.
Dari perspektif valuasi industri, model agen menawarkan efisiensi yang menarik. Akan tetapi, keberlanjutan model ini bergantung pada keseimbangan antara ekspansi, kapasitas agen, dan perlindungan nasabah. Tanpa itu, lonjakan transaksi bulanan hanya akan menjadi angka tanpa dampak struktural yang tahan lama.
Pada akhirnya, cerita Evi Susanti di Lampung menjadi cermin bahwa inklusi keuangan bukan sekadar target indeks, melainkan proses bertahap yang menyentuh ekonomi kecil di akar rumput. Yang dibutuhkan kini adalah sinergi antara bank, regulator, dan masyarakat agar tren ini konsisten dan inklusif.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.
Comments (0)