

Layanan Kesehatan Jadi Daya Tarik Utama Perbankan Premium
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2024, jumlah nasabah segmen prioritas di perbankan nasional mengalami kenaikan sekitar 8,2 persen year-on-year, dengan total dana kelolaan...
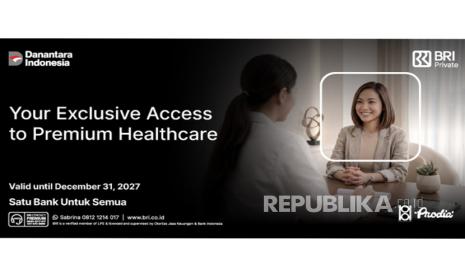
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2024, jumlah nasabah segmen prioritas di perbankan nasional mengalami kenaikan sekitar 8,2 persen year-on-year, dengan total dana kelolaan (AUM) di segmen wealth management menembus Rp 1.500 triliun. Angka ini mencerminkan tren yang menarik: bank tidak lagi bersaing semata pada suku bunga deposito atau imbal hasil portofolio, melainkan mulai menggeser medan kompetisi ke layanan gaya hidup, termasuk akses kesehatan. Dalam konteks inilah sejumlah bank besar menjalin kemitraan strategis dengan penyedia layanan medis premium untuk memperkuat valuasi nasabah kelas atas.
Salah satu contoh terbaru adalah kerja sama antara Bank Rakyat Indonesia (BRI) melalui segmen BRI Private dan BRI Prioritas dengan jaringan laboratorium kesehatan Prodia. Kemitraan ini memberi nasabah terpilih akses terhadap paket pemeriksaan kesehatan preventif, mulai dari skrining dasar hingga pemeriksaan lanjutan, sebagai bagian dari benefit non-finansial yang melekat pada status kepesertaan mereka.
Mengapa Layanan Kesehatan Menjadi Instrumen Baru Perebutan Nasabah
Di satu sisi, langkah ini dapat dibaca sebagai respons terhadap pergeseran perilaku konsumen kelas menengah atas. Nasabah dengan likuiditas tinggi kini menilai value sebuah bank dari pengalaman menyeluruh, bukan sekadar rasio bunga terhadap risiko. Survei internal industri memperkirakan sekitar 64 persen nasabah prioritas mempertimbangkan layanan kesehatan preventif sebagai faktor penting dalam memilih bank utama. Angka ini melonjak dibandingkan periode pra-pandemi yang berkisar 35–40 persen.
Di sisi lain, muncul pertanyaan kritis: apakah benefit semacam ini benar-benar meningkatkan loyalitas jangka panjang, atau hanya menjadi daya tarik jangka pendek yang mudah ditiru pesaing? Sejumlah analis menilai biaya penyediaan layanan kesehatan bagi nasabah premium relatif kecil dibandingkan dampak retensi. Rasio biaya akuisisi nasabah baru di segmen private banking bisa mencapai 5–7 kali biaya mempertahankan nasabah lama, sehingga investasi pada benefit kesehatan dianggap masuk akal secara fundamental.
“Nasabah kelas atas tidak kekurangan akses kesehatan, tetapi mereka kekurangan waktu dan kemudahan. Bank yang mampu menyederhanakan akses itu sedang membangun sticky relationship yang sulit digantikan,” ujar seorang analis perbankan ritel di sebuah sekuritas nasional.
Dampak pada Kompetisi dan Proyeksi ke Depan
Dari perspektif sentimen pasar, kemitraan seperti ini memperkuat diferensiasi BRI Private dibandingkan pemain lain di segmen serupa. Bank-bank pesaing telah lebih dulu menggandeng jaringan rumah sakit swasta dan platform telemedicine. Dengan populasi kelas menengah yang diperkirakan tumbuh ke angka 80 juta jiwa pada 2030 menurut proyeksi Bappenas, permintaan layanan kesehatan preventif diprediksi terus meningkat, terutama di kota-kota besar dengan tingkat kesibukan tinggi.
Namun, ada catatan penting. Tidak semua nasabah membutuhkan paket kesehatan identik. Segmentasi benefit menjadi kunci agar program tidak menjadi beban biaya tanpa hasil. Bank perlu mengukur tingkat utilisasi, bukan hanya jumlah peserta yang mendaftar. Jika utilisasi rendah, biaya unit benefit menjadi tinggi dan rasio efisiensi program menurun. Sebaliknya, jika utilisasi optimal, benefit ini bisa menjadi contoh bagaimana layanan berbasis pengalaman menjadi bagian dari strategi memperkuat fundamental pertumbuhan dana pihak ketiga.
Bagi nasabah yang sudah memiliki satu atau lebih rekening di bank lain, penawaran semacam ini memang belum tentu memicu perpindahan portofolio secara besar-besaran. Capital inflow ke satu bank tetap sangat dipengaruhi oleh performa produk investasi yang ditawarkan. Namun, kombinasi antara layanan kesehatan dan produk investasi yang kompetitif berpotensi menciptakan efek gabungan yang lebih kuat dibandingkan pendekatan satu sisi.
Yang Perlu Dicermati Nasabah
Dari sudut pandang konsumen, penting memahami cakupan, masa berlaku, dan ketentuan paket kesehatan yang disertakan. Beberapa program premium membatasi jenis pemeriksaan tertentu atau memberlakukan kuota tahunan. Membaca detail syarat dan ketentuan menjadi langkah awal yang bijak sebelum memutuskan rekening mana yang layak dijadikan bank utama.
Ke depan, tren integrasi layanan kesehatan ke dalam produk perbankan premium diperkirakan berlanjut. Jika pertumbuhan dana kelolaan segmen high net worth tetap di atas 7 persen per tahun, maka anggaran benefit non-finansial kemungkinan ikut mengikuti. Bagi industri, persaingan akan bergeser dari sekadar angka bunga menuju ekosistem layanan yang menyentuh kebutuhan harian nasabah, termasuk kesehatan, gaya hidup, dan kemudahan transaksi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.


Comments (0)