 yudi-kurniawan
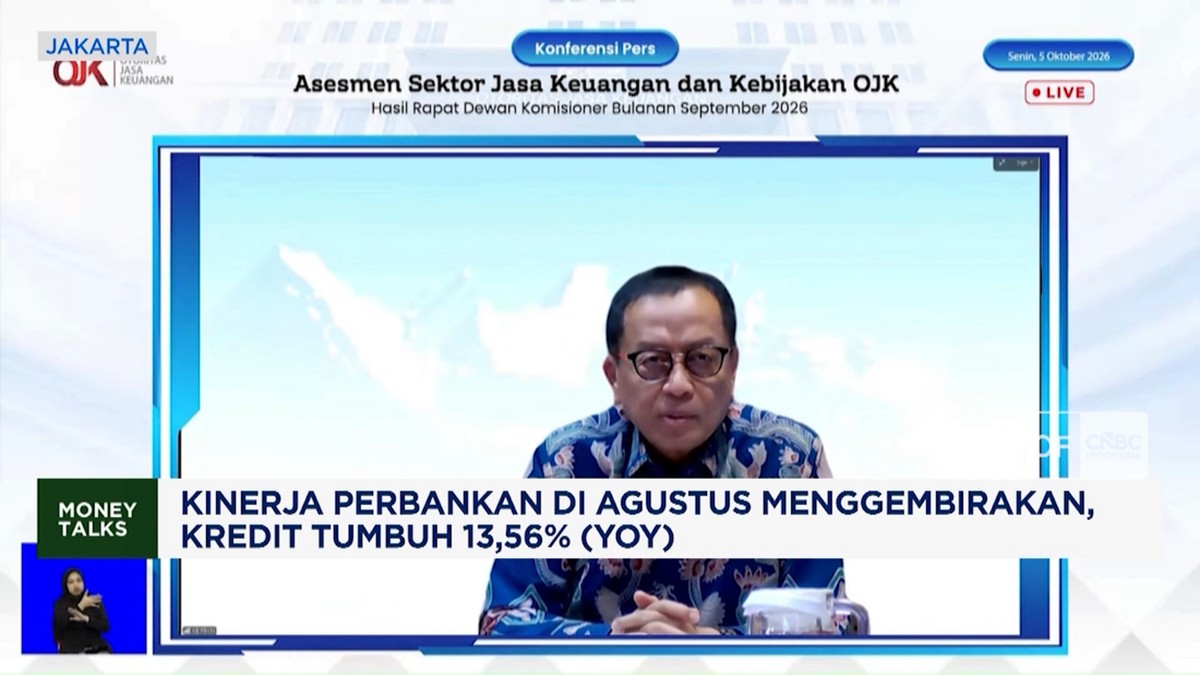
Berdasarkan data Otoritas Jasa Keuangan per Agustus, industri perbankan nasional mencatatkan kinerja yang menggembirakan dengan pertumbuhan kredit mencapai 13,56 persen secara year-on-year. Angka ini lebih tinggi dibandingkan periode yang sama tahun sebelumnya, ketika pertumbuhan kredit berada di kisaran 10-11 persen. Bagi pembaca awam, year-on-year atau YoY berarti perbandingan kinerja bulan Agustus tahun ini dengan bulan Agustus tahun lalu, sehingga terhindar dari distorsi faktor musiman seperti libur Lebaran atau akhir tahun.
Pertumbuhan dua digit tersebut menjadi sinyal positif bahwa permintaan pembiayaan dari dunia usaha dan rumah tangga tetap solid di tengah ketidakpastian ekonomi global. Namun, angka ini juga memunculkan pertanyaan mendasar: apakah ekspansi kredit secepat itu didukung oleh fundamental yang kuat, atau justru menyimpan risiko yang perlu diwaspadai?
Di Satu Sisi: Momentum Ekspansi dan Fundamental yang Membaik
Dari kacamata makro, pertumbuhan kredit 13,56 persen YoY mencerminkan tren pemulihan yang merata. Kredit modal kerja, kredit investasi, dan kredit konsumsi tercatat mengalami kenaikan dengan laju yang relatif seimbang. Ini menandakan bahwa permintaan tidak hanya datang dari sektor konsumsi, tetapi juga dari dunia usaha yang mulai kembali melakukan ekspansi kapasitas.
Dari sisi intermediasi, rasio kredit terhadap dana pihak ketiga alias loan to deposit ratio (LDR) berada pada level yang sehat, umumnya di kisaran 85-90 persen. Artinya, bank masih memiliki ruang untuk menyalurkan kredit tanpa mengorbankan likuiditas secara berlebihan. Likuiditas perbankan pun terjaga, tercermin dari rasio alat likuid terhadap non-core deposit yang stabil.
Kualitas aset juga menunjukkan perbaikan. Rasio kredit bermasalah atau non-performing loan (NPL) secara gross berada di bawah 3 persen, sementara NPL nett bertahan di kisaran 1 persen. Ini menunjukkan bahwa ekspansi kredit tidak disertai dengan pelonggaran standar risiko yang berlebihan. Bank-bank besar dengan portofolio diversifikasi tampak lebih agresif menyalurkan kredit, seiring dengan proyeksi pertumbuhan ekonomi yang masih di atas 5 persen.
"Pertumbuhan kredit yang sehat harus dibarengi dengan manajemen risiko yang prudent. Kami melihat perbankan saat ini cukup disiplin dalam menjaga kualitas aset," ujar seorang ekonom senior di sebuah lembaga riset keuangan.
Di Sisi Lain: Sentimen Pasar, Capital Outflow, dan Tekanan Likuiditas
Meski terlihat menggembirakan, ada beberapa catatan penting. Pertama, pertumbuhan kredit yang tinggi berpotensi menekan likuiditas jika tidak diimbangi dengan pertumbuhan dana pihak ketiga (DPK) yang setara. Data menunjukkan DPK tumbuh di kisaran 8-9 persen YoY, lebih lambat dari pertumbuhan kredit. Selisih ini membuat LDR berpotensi naik, yang pada gilirannya dapat mendorong bank untuk menaikkan suku bunga deposito guna menarik dana.
Kedua, faktor eksternal masih menjadi bayangan. Ketidakpastian kebijakan moneter global, khususnya arah suku bunga bank sentral Amerika Serikat, dapat memicu capital outflow dari pasar keuangan domestik. Jika capital outflow berlanjut, likuiditas valuta asing bisa mengetat, dan bank yang memiliki eksposur kredit valas akan menghadapi tekanan valuasi. Sentimen pasar pun bisa berubah cepat, terutama jika data ekonomi global memburuk.
Ketiga, ada risiko konsentrasi kredit pada sektor-sektor tertentu. Beberapa sektor seperti infrastruktur dan properti menikmati pertumbuhan kredit yang tinggi, tetapi juga memiliki sensitivitas terhadap perubahan suku bunga dan siklus ekonomi. Jika terjadi perlambatan, potensi kenaikan NPL tidak bisa diabaikan. Rasio coverage NPL perlu terus dipantau untuk memastikan bank memiliki bantalan yang cukup.
Keempat, dari sisi permodalan, rasio kecukupan modal atau capital adequacy ratio (CAR) perbankan masih di level 24-25 persen. Ini memberikan ruang untuk ekspansi lebih lanjut, namun juga berarti bank memiliki buffer yang cukup besar. Pertanyaannya, apakah modal tersebut akan dioptimalkan untuk kredit produktif atau justru dialihkan ke instrumen yang lebih aman seperti surat berharga negara?
Proyeksi dan Implikasi ke Depan
Ke depan, proyeksi pertumbuhan kredit hingga akhir tahun diperkirakan berada di rentang 11-13 persen YoY. Optimisme ini didukung oleh permintaan yang masih kuat, terutama dari sektor konsumsi dan UMKM. Namun, proyeksi tersebut sangat bergantung pada stabilitas makroekonomi, inflasi yang terkendali, serta kebijakan likuiditas Bank Indonesia.
Dari sisi valuasi, saham perbankan masih diperdagangkan pada price to book value (PBV) yang relatif wajar, mencerminkan ekspektasi pasar terhadap pertumbuhan laba. Namun, sentimen pasar dapat berubah jika ada gejolak eksternal. Oleh karena itu, menjaga fundamental, likuiditas, dan kualitas aset menjadi kunci agar kinerja positif Agustus tidak sekadar menjadi angka sementara, melainkan fondasi bagi pertumbuhan berkelanjutan.







Comments (0)