 mega-lestari
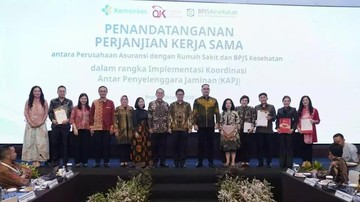
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, industri asuransi kesehatan di Indonesia mencatatkan pertumbuhan premi bruto sebesar 12,4 persen year-on-year, dengan total nilai mencapai Rp 27,6 triliun. Angka ini menunjukkan tren positif di tengah meningkatnya kesadaran masyarakat akan pentingnya proteksi kesehatan. Namun, di balik pertumbuhan tersebut, terdapat tantangan fundamental yang masih menghantui ekosistem: ketidakselarasan antara penyedia layanan kesehatan, seperti rumah sakit, dengan perusahaan asuransi selaku penanggung risiko. Salah satu institusi yang mencoba menjembatani celah ini adalah Brawijaya Hospital, yang secara aktif memperkuat sinergi antara kepentingan rumah sakit dan perusahaan asuransi demi kenyamanan pemegang polis.
Dinamika Premi dan Klaim: Potret Industri Asuransi Kesehatan
Di satu sisi, pertumbuhan premi yang signifikan mencerminkan likuiditas industri yang memadai. Berdasarkan laporan Asosiasi Asuransi Jiwa Indonesia (AAJI) per kuartal III 2023, rasio klaim kesehatan berada di kisaran 95,2 persen dari total premi kesehatan yang diterima. Artinya, hampir seluruh dana premi yang dihimpun terserap kembali untuk pembayaran klaim. Bagi sebagian analis, ini adalah sinyal bahwa industri bekerja pada batas margin yang tipis.
Di sisi lain, data tersebut juga menegaskan peran vital rumah sakit sebagai ujung tombak layanan. Tanpa efisiensi di sisi penyedia layanan, tekanan terhadap portofolio asuransi akan terus meningkat. Di sinilah kolaborasi strategis seperti yang dilakukan Brawijaya Hospital menjadi krusial. Rumah sakit tidak sekadar menjadi tempat perawatan, tetapi juga mitra yang membantu asuransi mengelola biaya medis secara lebih terkendali, misalnya melalui penerapan standar clinical pathway dan verifikasi manfaat polis yang transparan.
"Sinergi antara rumah sakit dan asuransi bukan lagi pilihan, melainkan keniscayaan. Tanpa itu, kenaikan premi tidak akan pernah sejalan dengan kualitas layanan," ujar seorang pengamat asuransi nasional dalam sebuah diskusi panel di Jakarta.
Pro: Efisiensi dan Kepastian Layanan bagi Pemegang Polis
Pro dari kemitraan ini terletak pada terciptanya efisiensi operasional dan kepastian layanan. Ketika rumah sakit dan asuransi memiliki kesepahaman tentang tarif, prosedur, dan standar pelaporan, pemegang polis tidak perlu menghadapi birokrasi berbelit saat mengajukan klaim. Sistem cashless atau direct billing yang terintegrasi memungkinkan pasien menerima perawatan tanpa harus membayar di muka, lalu mengurus penggantian yang melelahkan.
Selain itu, bagi rumah sakit, kerja sama ini berdampak pada likuiditas karena piutang klaim dapat lebih cepat dicairkan. Bagi perusahaan asuransi, kolaborasi ini membantu menekan potensi fraud dan overutilisasi layanan. Secara agregat, ekosistem menjadi lebih sehat dan berkelanjutan.
Kontra: Tantangan Fragmentasi dan Beban Regulasi
Meski demikian, sisi kontra tetap ada. Fragmentasi sistem informasi antara rumah sakit dan perusahaan asuransi masih menjadi kendala. Tidak semua rumah sakit memiliki infrastruktur digital yang mumpuni untuk terhubung dengan sistem klaim asuransi secara real-time. Hal ini dapat memperlambat proses verifikasi dan pada akhirnya merugikan pemegang polis.
Selain itu, beban regulasi yang terus berkembang, termasuk ketentuan tentang standar manfaat minimum dan perlindungan konsumen, menuntut investasi besar dari kedua belah pihak. Bagi rumah sakit tipe menengah, biaya adaptasi teknologi bisa menjadi penghalang. Tanpa dukungan kebijakan yang insentif, kolaborasi semacam ini berisiko hanya dinikmati oleh pemain besar, sementara fasilitas kesehatan di daerah tertinggal justru semakin terpinggirkan.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pertumbuhan industri asuransi kesehatan nasional diperkirakan tetap berada di jalur ekspansif, dengan estimasi CAGR 10–13 persen hingga 2027. Namun, fundamental industri tidak hanya ditentukan oleh besaran premi, melainkan juga oleh kualitas tata kelola layanan. Sentimen pasar terhadap sektor ini akan sangat dipengaruhi oleh kemampuan rumah sakit dan asuransi dalam membangun standar interoperabilitas data yang andal.
Dalam konteks ini, peran rumah sakit seperti Brawijaya Hospital menjadi penanda penting bahwa kolaborasi bukan sekadar wacana. Jika ekosistem ini berhasil dikonsolidasikan, dampaknya akan terasa pada valuasi industri secara keseluruhan, serta pada kepercayaan masyarakat terhadap produk asuransi kesehatan. Sebaliknya, tanpa pembenahan struktural, pertumbuhan premi yang tinggi hanya akan menjadi angka di atas kertas tanpa perbaikan nyata dalam pengalaman pemegang polis.
Pada akhirnya, keseimbangan antara kepentingan rumah sakit, asuransi, dan konsumen adalah kunci. Regulator perlu memastikan kerangka kerja yang mendorong transparansi, sementara pelaku industri harus berani berinvestasi dalam teknologi dan SDM. Dengan begitu, ekosistem kesehatan nasional tidak hanya tumbuh secara nominal, tetapi juga matang secara kualitas.









Comments (0)