 nadia-rahmawati
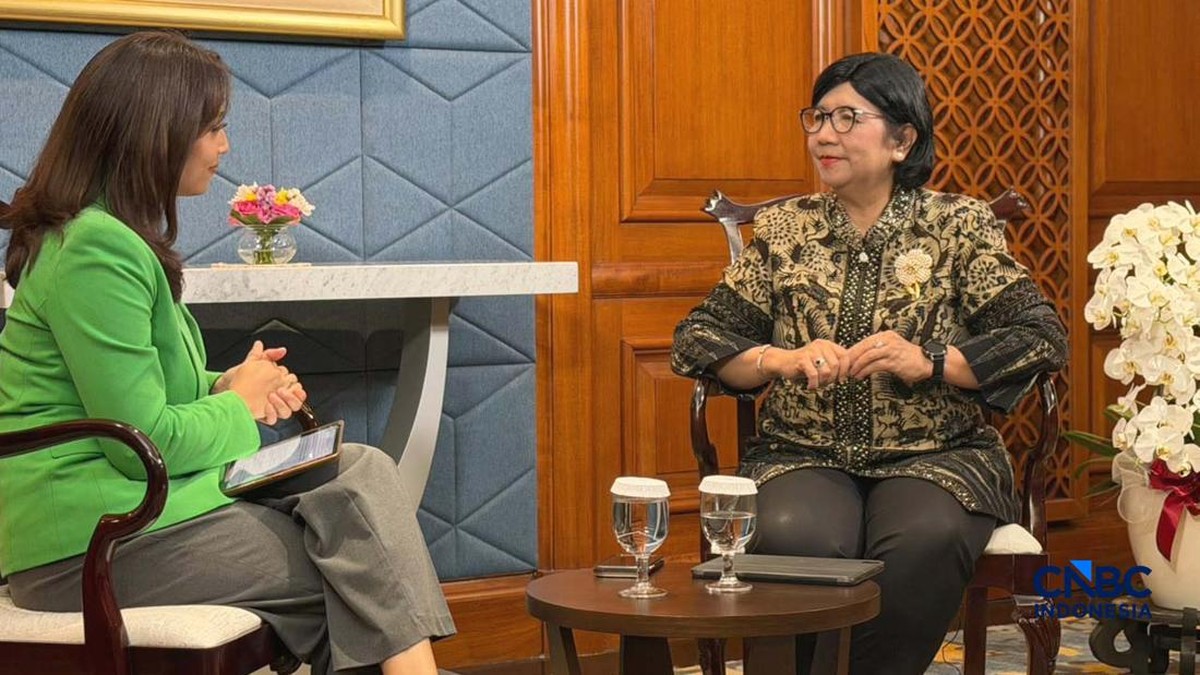
Berdasarkan data Bank Indonesia per akhir periode penyaluran, insentif likuiditas yang digelontorkan ke sektor perumahan menembus angka Rp118 triliun. Kebijakan ini menjadi salah satu instrumen bank sentral untuk menjaga momentum pertumbuhan ekonomi domestik di tengah ketidakpastian global yang masih membayangi. Angka tersebut bukan sekadar nominal di atas kertas, melainkan telah berkonversi menjadi 115.600 unit rumah yang terbangun, sekaligus membuka ratusan ribu lapangan kerja baru di berbagai daerah.
Kebijakan insentif likuiditas ini pada dasarnya merupakan mekanisme di mana bank sentral memberikan kelonggaran bagi perbankan untuk menyalurkan kredit ke sektor prioritas, termasuk perumahan rakyat. Likuiditas yang lebih longgar membuat bank memiliki ruang lebih besar untuk menyalurkan pembiayaan tanpa mengganggu rasio kecukupan modal mereka. Bagi pembaca awam, likuiditas dapat dipahami sebagai ketersediaan dana yang siap dipinjamkan atau diinvestasikan kembali oleh lembaga keuangan.
Dampak Multiplier terhadap Sektor Riil dan Tenaga Kerja
Sektor perumahan dikenal memiliki efek berganda atau multiplier effect yang luas. Setiap unit rumah yang dibangun menyerap tenaga kerja mulai dari tukang, mandor, hingga pemasok material seperti semen, besi, kayu, dan keramik. Dengan 115.600 unit yang tercipta, dampaknya terasa hingga ke usaha mikro, kecil, dan menengah di sekitar lokasi proyek. Data menunjukkan penyerapan tenaga kerja mencapai ratusan ribu orang, baik yang bersifat langsung di proyek konstruksi maupun tidak langsung di rantai pasok.
Di satu sisi, kebijakan ini menjadi katalis positif bagi perekonomian. Sektor properti menyumbang porsi signifikan terhadap produk domestik bruto dan menjadi salah satu penopang konsumsi rumah tangga melalui pembelian material dan jasa. Insentif ini juga membantu mengurangi backlog atau kekurangan pasokan rumah yang selama ini menjadi persoalan struktural. Pemerintah menargetkan pembangunan jutaan unit rumah setiap tahun, dan insentif likuiditas menjadi salah satu alat untuk mengejar target tersebut.
Di sisi lain, sejumlah pengamat mengingatkan bahwa keberlanjutan program ini bergantung pada fundamental permintaan riil, bukan sekadar dorongan pasokan. Jika daya beli masyarakat belum pulih sepenuhnya, risiko kredit macet atau non-performing loan pada segmen perumahan berpotensi meningkat. Selain itu, penyaluran insentif yang terpusat pada segmen tertentu dapat menimbulkan ketimpangan apabila tidak diimbangi dengan pemerataan pembangunan di daerah dengan kebutuhan rumah tertinggi.
"Kebijakan insentif likuiditas sektor perumahan perlu dibaca sebagai instrumen stabilisasi jangka menengah, bukan sekadar stimulus jangka pendek. Yang paling menentukan adalah bagaimana transmisi ke permintaan akhir berjalan," ujar seorang ekonom senior dalam sebuah forum diskusi ekonomi.
Transmisi Kebijakan dan Respons Perbankan
Respons perbankan menjadi kunci keberhasilan insentif ini. Likuiditas yang diberikan bank sentral harus benar-benar mengalir ke kredit pemilikan rumah (KPR) subsidi maupun non-subsidi. Berdasarkan laporan industri, pertumbuhan kredit properti menunjukkan tren year-on-year yang positif, meski laju ekspansinya masih bervariasi antar bank. Bank dengan portofolio perumahan yang besar cenderung lebih responsif menyalurkan pembiayaan, sementara bank dengan fokus sektor lain mungkin lebih berhati-hati dalam mengelola rasio risiko.
Dari sisi sentimen pasar, insentif ini memberikan sinyal bahwa otoritas moneter dan fiskal berupaya menjaga momentum pertumbuhan. Namun, sentimen positif tersebut harus divalidasi oleh data penjualan properti dan tingkat okupansi unit yang terbangun. Tanpa validasi itu, insentif berisiko hanya mendorong pembangunan tanpa penyerapan yang seimbang, sehingga menciptakan kelebihan pasokan atau oversupply di beberapa wilayah.
Proyeksi dan Tantangan ke Depan
Ke depan, proyeksi penyaluran insentif akan sangat dipengaruhi oleh kondisi likuiditas global, arah suku bunga acuan, serta capital outflow yang dapat menekan stabilitas nilai tukar. Bank Indonesia berada di posisi yang menantang: menjaga stabilitas moneter sekaligus mendukung pertumbuhan sektor riil. Jika tekanan eksternal mereda, ruang untuk melanjutkan atau bahkan memperluas insentif akan lebih terbuka.
Dari perspektif valuasi, sektor properti masih menawarkan daya tarik jangka panjang mengingat kebutuhan rumah yang terus meningkat seiring pertumbuhan penduduk dan urbanisasi. Namun, investor dan pelaku pasar perlu mencermati fundamental emiten properti secara individual, termasuk rasio utang terhadap ekuitas dan tingkat likuiditas aset. Artikel ini tidak memberikan rekomendasi investasi spesifik, melainkan menyajikan gambaran makro agar pembaca memahami konteks kebijakan secara utuh.
Pada akhirnya, keberhasilan insentif Rp118 triliun ini tidak hanya diukur dari jumlah unit yang terbangun, tetapi juga dari keberlanjutan pekerjaan yang tercipta, kualitas rumah yang dihasilkan, dan kemampuan sektor perumahan menjadi fondasi pertumbuhan ekonomi yang inklusif. Dengan pengelolaan yang hati-hati dan pengawasan yang konsisten, kebijakan ini berpotensi menjadi contoh bagaimana sinergi antara bank sentral, perbankan, dan sektor riil dapat menghasilkan dampak nyata bagi masyarakat luas.








Comments (0)