 arif-budianto
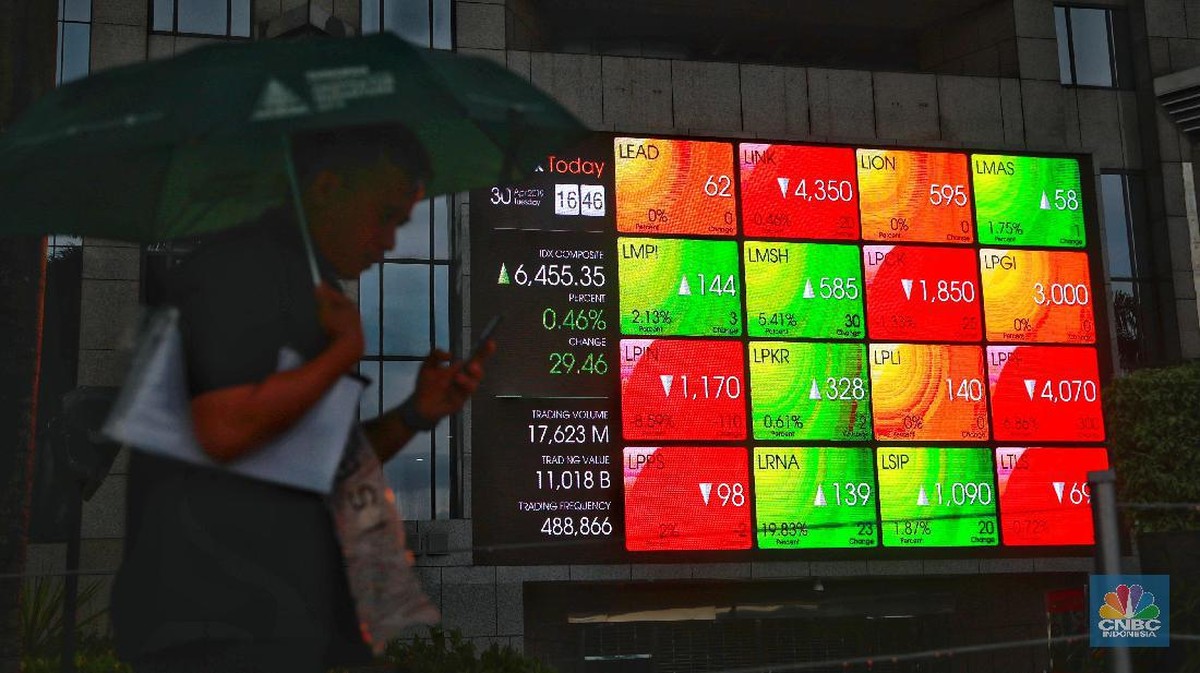
Berdasarkan data perdagangan Bursa Efek Indonesia per Kamis (8/10/2026), Indeks Harga Saham Gabungan (IHSG) menutup sesi pertama di zona merah dengan penurunan 0,80% ke level 6.097,40. Pelemahan ini memperpanjang tren negatif yang sudah berlangsung sejak beberapa sesi sebelumnya, mencerminkan sentimen pasar yang masih dibayangi ketidakpastian global dan domestik.
Bagi pembaca awam, IHSG adalah indeks yang mengukur rata-rata pergerakan harga seluruh saham tercatat di bursa. Ketika indeks turun, secara umum nilai portofolio investor ikut mengalami penurunan, meski besaran dampaknya bergantung pada komposisi saham yang dimiliki masing-masing investor.
Tekanan dari Sentimen Global dan Capital Outflow
Di satu sisi, pelemahan IHSG hari ini tidak bisa dilepaskan dari faktor eksternal. Ketidakpastian kebijakan moneter di ekonomi utama dunia, terutama terkait arah suku bunga acuan, telah memicu capital outflow atau aliran modal keluar dari pasar negara berkembang, termasuk Indonesia. Data transaksi menunjukkan investor asing kembali mencatatkan penjualan bersih pada sejumlah saham berkapitalisasi besar.
Tekanan ini diperkuat oleh penguatan indeks dolar Amerika Serikat yang membuat aset berdenominasi rupiah kurang menarik secara yield relatif. Ketika dolar menguat, imbal hasil riil aset Indonesia mengecil, sehingga sebagian investor memilih mengalihkan dana ke instrumen yang lebih aman. Kondisi ini secara langsung menekan likuiditas di pasar saham domestik.
“Pasar sedang mencerna kombinasi antara ekspektasi suku bunga global yang masih tinggi dan kebutuhan rebalancing portofolio di akhir kuartal. Ini lebih soal sentimen jangka pendek ketimbang perubahan fundamental,” ujar seorang analis pasar modal.
Fundamental Domestik Masih Menyimpan Bantalan
Di sisi lain, dari kacamata fundamental, perekonomian domestik masih menunjukkan ketahanan yang relatif terjaga. Indikator makro seperti pertumbuhan konsumsi rumah tangga, inflasi yang terkendali dalam rentang sasaran bank sentral, serta rasio kecukupan modal perbankan yang solid menjadi bantalan penting bagi pasar.
Beberapa sektor justru mencatat kinerja keuangan yang positif year-on-year, terutama sektor berbasis komoditas dan infrastruktur. Valuasi sejumlah saham unggulan pun dinilai mulai menarik setelah koreksi beruntun, dengan rasio harga terhadap laba (PER) yang berada di bawah rata-rata historis lima tahun terakhir.
Dari sisi likuiditas, cadangan devisa dan instrumen stabilisasi yang dimiliki otoritas moneter masih memadai untuk meredam gejolak jangka pendek. Ini menjadi alasan sebagian pelaku pasar melihat koreksi saat ini sebagai bagian dari siklus normal, bukan awal dari tren penurunan struktural.
Proyeksi dan Faktor yang Perlu Dicermati
Pro: koreksi indeks membuka peluang akumulasi bagi investor jangka panjang dengan horizon investasi di atas satu tahun. Secara historis, level indeks di bawah 6.100 kerap menjadi titik pantul, didukung oleh ekspektasi perbaikan kinerja emiten pada musim laporan keuangan berikutnya.
Kontra: risiko capital outflow lanjutan masih membayangi apabila data ekonomi global keluar di atas ekspektasi. Selain itu, tekanan pada nilai tukar rupiah dapat mempersempit ruang bagi pelaku pasar untuk meningkatkan porsi aset berisiko dalam waktu dekat.
Untuk sesi berikutnya, perhatian akan tertuju pada rilis data ekonomi domestik, pergerakan nilai tukar, serta arus dana asing di pasar obligasi sebagai indikator awal arah likuiditas. Sentimen pasar kemungkinan masih fluktuatif hingga ada katalis positif yang jelas, baik dari dalam maupun luar negeri. Jika arus keluar modal mereda dan rupiah stabil, indeks berpotensi mencoba kembali ke level resistensi terdekat. Sebaliknya, jika tekanan eksternal berlanjut, level support di kisaran 6.050 akan menjadi ujian berikutnya bagi kekuatan pasar.
Secara keseluruhan, pergerakan indeks hari ini mencerminkan dominasi sentimen jangka pendek di tengah fundamental yang belum berubah signifikan. Pelaku pasar disarankan mencermati data secara berkala dan menjaga diversifikasi portofolio sesuai profil risiko masing-masing.








Comments (0)