 yudi-kurniawan
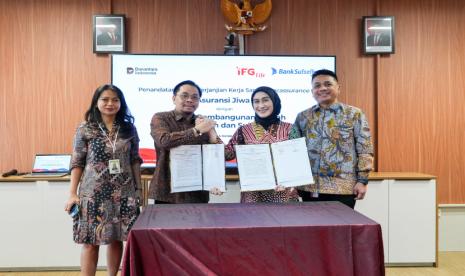
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, penetrasi asuransi jiwa di Indonesia masih berada di kisaran 2,7 persen dari total populasi, jauh di bawah rata-rata negara ASEAN yang mencapai 5,5 persen. Angka ini menjadi pijakan penting untuk memahami langkah strategis PT Asuransi Jiwa IFG (IFG Life) yang baru saja menggandeng Bank Pembangunan Daerah Sulawesi Selatan dan Sulawesi Barat (Bank Sulselbar) dalam memperluas jalur distribusi bancassurance atau pemasaran produk asuransi melalui jaringan perbankan. Kerja sama ini dipandang sebagai langkah taktis untuk menembus segmen nasabah yang selama ini belum tergarap optimal, terutama di kawasan Indonesia timur.
Model Bancassurance dan Urgensi Perluasan Akses Perlindungan
Bancassurance merupakan model distribusi di mana produk asuransi dipasarkan melalui jaringan bank, memanfaatkan basis nasabah dan cabang yang sudah ada. Bagi bank daerah seperti Bank Sulselbar, kerja sama ini berpotensi mendiversifikasi sumber pendapatan non-bunga atau fee-based income. Bagi IFG Life, jalur ini membuka akses terhadap nasabah yang memiliki hubungan finansial jangka panjang dengan bank, termasuk para debitur kredit yang membutuhkan perlindungan jiwa.
Data Asosiasi Asuransi Jiwa Indonesia (AAJI) mencatat total pendapatan premi industri asuransi jiwa sepanjang 2024 mencapai sekitar Rp 187,4 triliun, dengan kontribusi kanal bancassurance sekitar 42 persen. Ini menjadikan bancassurance sebagai salah satu tulang punggung distribusi industri, mengalahkan kanal keagenan tradisional yang menyumbang sekitar 33 persen. Angka ini menunjukkan bahwa kemitraan dengan bank masih menjadi strategi fundamental bagi perusahaan asuransi untuk menjaga pertumbuhan premi.
"Kerja sama dengan bank daerah memungkinkan asuransi menjangkau nasabah di wilayah yang secara geografis sulit dijangkau jaringan kantor pusat. Ini bukan sekadar ekspansi bisnis, tapi juga upaya memperluas inklusi keuangan," ujar seorang analis industri keuangan yang enggan disebutkan namanya.
Pro: Potensi Akselerasi Inklusi Keuangan Regional
Di satu sisi, langkah IFG Life menggandeng Bank Sulselbar dinilai positif karena sejalan dengan agenda inklusi keuangan nasional. Indeks Keuangan Inklusif (IKI) yang dirilis Bank Indonesia menunjukkan kenaikan dari 85,10 persen pada 2022 menjadi 88,07 persen pada 2024. Namun, pertumbuhan inklusi di kawasan timur Indonesia masih tertinggal dibandingkan Jawa dan Sumatra, dengan selisih indeks mencapai 7 hingga 10 poin persentase.
Bank Sulselbar memiliki jaringan kantor yang menyebar di dua provinsi dengan total lebih dari 40 kantor cabang dan ratusan unit layanan. Jaringan ini menjadi distribusi fisik yang efisien untuk memperkenalkan produk asuransi jiwa kepada nasabah pedesaan maupun semi-perkotaan yang belum tersentuh agen asuransi konvensional. Dari sisi nasabah, keberadaan perlindungan jiwa yang melekat pada kredit memberikan rasa aman terhadap risiko gagal bayar akibat risiko hidup, sehingga secara tidak langsung menjaga kualitas portofolio kredit bank.
Kontra: Tantangan Likuiditas dan Literasi Asuransi Pengguna Bancassurance
Di sisi lain, kemitraan bancassurance tidak lepas dari tantangan. Pertama, tingkat literasi asuransi di Indonesia masih rendah. Survei OJK mencatat indeks literasi asuransi baru mencapai 19,4 persen pada 2024, sementara indeks pemanfaatan produk asuransi hanya 6,6 persen. Kesenjangan ini membuat masyarakat sering salah memahami produk yang dibeli melalui jalur bank, sehingga berpotensi memicu kekecewaan dan persepsi negatif.
Kedua, muncul risiko mismatch produk atau ketidaksesuaian antara kebutuhan nasabah dan produk yang ditawarkan. Karena didorong target fee-based income, ada kekhawatiran produk asuransi dijual secara agresif tanpa penjelasan memadai soal premi, manfaat, dan pengecualian. Ketiga, dari sisi industri, kemitraan ini menambah tekanan pada likuiditas dan portofolio investasi asuransi yang tengah mencari hasil optimal di tengah tren suku bunga dan sentimen pasar global yang volatil.
Kendati demikian, proyeksi ke depan masih positif. Rasio penetrasi asuransi jiwa diperkirakan tumbuh 5–7 persen year-on-year pada 2025, dengan bank daerah menjadi salah satu kanal pertumbuhan utama di luar pulau Jawa. Bagi IFG Life, keberhasilan kemitraan ini akan bergantung pada eksekusi di lapangan: pelatihan tenaga pemasar bank, penyederhanaan produk, serta transparansi informasi kepada nasabah. Jika dikelola baik, kerja sama ini bukan hanya soal valuasi bisnis, tetapi juga soal memperkuat fundamental perlindungan sosial ekonomi keluarga Indonesia di kawasan timur.







Comments (0)