 sarah-anjani
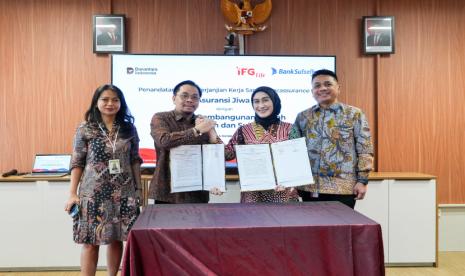
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, penetrasi asuransi jiwa di Indonesia masih berada di kisaran 2,7 persen terhadap Produk Domestik Bruto (PDB), jauh tertinggal dibandingkan rata-rata negara ASEAN yang mencapai 4,5 persen. Angka ini menjadi konteks penting bagi langkah PT Asuransi Jiwa IFG (IFG Life) yang baru saja menjalin kerja sama dengan Bank Pembangunan Daerah Sulawesi Selatan dan Sulawesi Barat (Bank Sulselbar) untuk memperluas distribusi produk asuransi melalui kanal bancassurance, atau pemasaran produk asuransi lewat jaringan perbankan.
Mengapa Bancassurance Menjadi Strategi Ekspansi?
Bancassurance merupakan model distribusi di mana bank bertindak sebagai agen penjual produk asuransi kepada nasabahnya. Model ini dianggap efisien karena perusahaan asuransi dapat memanfaatkan jaringan cabang, basis data nasabah, dan kepercayaan yang sudah terbangun antara bank dan nasabahnya.
Di satu sisi, kerja sama ini memberi IFG Life akses langsung ke nasabah Bank Sulselbar yang tersebar di dua provinsi, termasuk nasabah debitur yang selama ini belum tersentuh produk perlindungan jiwa. Potensi pasarnya cukup besar: data BPS menunjukkan jumlah penduduk Sulawesi Selatan mencapai sekitar 9,3 juta jiwa pada 2024, sementara Sulawesi Barat sekitar 1,4 juta jiwa. Dengan rasio kepemilikan asuransi jiwa di kawasan timur Indonesia yang masih di bawah 1,5 persen, ruang pertumbuhan masih terbuka lebar.
Di sisi lain, tantangan fundamentalnya tidak kecil. Tingkat literasi keuangan di Sulawesi Barat berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) OJK 2024 baru menyentuh 65,4 persen, sementara Sulawesi Selatan berada di 72,1 persen — keduanya masih di bawah angka nasional 75,4 persen. Artinya, edukasi produk menjadi pekerjaan rumah yang tidak bisa diabaikan.
"Kemitraan bancassurance bukan sekadar menambah kanal penjualan, tetapi bagaimana membangun kepercayaan nasabah terhadap produk proteksi jangka panjang," ujar seorang pengamat industri asuransi dalam diskusi terbatas di Jakarta.
Pro: Efisiensi Biaya Akuisisi dan Perlindungan Debitur
Dari kacamata efisiensi, bancassurance mampu menekan biaya akuisisi nasabah. Perusahaan asuransi tidak perlu membangun kantor cabang baru di daerah, sehingga rasio biaya operasional terhadap premi bisa ditekan. Sebagai gambaran, industri asuransi jiwa nasional mencatatkan pendapatan premi sekitar Rp184 triliun pada 2024, tumbuh 4,2 persen year-on-year, namun pertumbuhan di luar Jawa masih belum merata.
Manfaat lain menyasar nasabah debitur. Produk asuransi kredit yang dipasarkan lewat bank memberikan perlindungan bagi keluarga peminjam apabila terjadi risiko kematian. Skema ini menjadi jaring pengaman sosial yang konkret, terutama bagi pelaku usaha mikro yang menjadi tulang punggung ekonomi daerah.
Kontra: Risiko Eksekusi dan Pergeseran Sentimen Pasar
Namun, sejumlah analis mengingatkan bahwa ekspansi lewat bank daerah tidak otomatis berjalan mulus. Pertama, kualitas sumber daya manusia di cabang bank pelaksana menjadi penentu utama. Tanpa pelatihan memadai, penjualan produk asuransi berpotensi menimbulkan salah penjualan yang berujung pada sengketa dengan nasabah.
Kedua, dari sisi likuiditas dan permodalan, IFG Life sebagai perusahaan yang baru direstrukturisasi masih perlu memperkuat fundamentalnya. Rasio Risk Based Capital (RBC) industri asuransi jiwa per Desember 2024 berada di level 320 persen, jauh di atas ambang batas minimum 120 persen. Namun, masing-masing perusahaan memiliki profil risiko yang berbeda, sehingga ekspansi agresif harus disertai pengelolaan portofolio yang hati-hati.
Ketiga, sentimen pasar terhadap produk asuransi masih terpengaruh sejumlah kasus gagal bayar di masa lalu. Survei menunjukkan indeks kepercayaan konsumen terhadap lembaga asuransi masih perlu pemulihan, sehingga pendekatan berbasis edukasi menjadi kunci.
Proyeksi dan Catatan Akhir
Ke depan, proyeksi pertumbuhan premi asuransi jiwa nasional pada 2025 diperkirakan berada di rentang 5–7 persen year-on-year, dengan kontribusi terbesar masih dari kawasan Jawa. Ekspansi ke daerah melalui bancassurance berpotensi mengubah komposisi tersebut, asalkan diiringi tata kelola yang baik.
Pada akhirnya, valuasi kemitraan ini tidak hanya diukur dari besarnya premi yang terkumpul, melainkan dari seberapa luas masyarakat di daerah memperoleh akses perlindungan yang layak. Tren kolaborasi antara asuransi dan perbankan daerah diperkirakan akan terus berlanjut, sejalan dengan upaya memperkecil kesenjangan inklusi keuangan antara Jawa dan luar Jawa.







Comments (0)