

Harga Minyak Naik Lebih dari 1 Persen Imbas Ketegangan Selat Hormuz
Berdasarkan data perdagangan energi internasional per Kamis (8/10), harga minyak mentah dunia mengalami kenaikan lebih dari 1 persen dalam satu sesi perdagangan menyusul meningkatnya serangan terhadap...
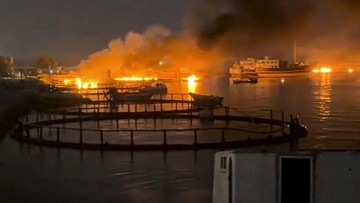
Berdasarkan data perdagangan energi internasional per Kamis (8/10), harga minyak mentah dunia mengalami kenaikan lebih dari 1 persen dalam satu sesi perdagangan menyusul meningkatnya serangan terhadap kapal di kawasan Teluk dan Selat Hormuz. Pergerakan ini menandai kembalinya sentimen pasar ke arah risk-off, di mana pelaku pasar menilai risiko gangguan pasokan energi di salah satu jalur pelayaran paling strategis dunia kian nyata. Selat Hormuz sendiri merupakan choke point yang mengangkut sekitar seperlima pasokan minyak global setiap harinya, sehingga setiap gejolak di kawasan tersebut hampir selalu berdampak langsung pada valuasi kontrak berjangka minyak mentah.
Kenaikan tersebut bukan fenomena tunggal. Sepanjang pekan, tren harga minyak telah bergerak naik secara year-on-year dibandingkan periode yang sama tahun lalu, meski levelnya masih berfluktuasi di kisaran yang lebih rendah dari puncak 2022. Dalam konteks ini, pasar tidak hanya merespons insiden fisik di laut, tetapi juga memperhitungkan potensi eskalasi geopolitik yang lebih luas, termasuk kemungkinan gangguan pada asuransi pelayaran, kenaikan biaya logistik, dan pembengkakan premi risiko bagi kapal tanker yang melintas.
Di Satu Sisi: Risiko Pasokan dan Tekanan Inflasi
Di satu sisi, kenaikan harga minyak ini memperkuat kekhawatiran terhadap tekanan inflasi global yang belum sepenuhnya mereda. Minyak adalah input dasar bagi hampir seluruh sektor ekonomi, mulai dari transportasi, petrokimia, hingga pembangkit listrik. Ketika harga energi naik, biaya produksi ikut terdorong naik, yang pada akhirnya dapat merambat ke harga barang dan jasa konsumen. Bagi bank sentral di berbagai negara, termasuk Bank Indonesia, gejolak energi semacam ini mempersempit ruang untuk melonggarkan kebijakan moneter secara agresif, karena inflasi inti berpotensi kembali meningkat.
Dari kacamata fundamental, pasar juga mencermati bahwa pasokan minyak global saat ini tidak berada dalam posisi surplus besar. Cadangan strategis beberapa negara konsumen utama tidak lagi setinggi periode pasca-pandemi, sementara kapasitas produksi cadangan di sejumlah negara produsen relatif terbatas. Kondisi ini membuat pasar rentan terhadap lonjakan harga sekecil apa pun gangguan pasokan. Jika ketegangan di Selat Hormuz berlanjut, proyeksi harga minyak dapat direvisi ke atas, dengan potensi menyentuh level yang belum terlihat sejak beberapa kuartal terakhir.
Di Sisi Lain: Respons Pasar Masih Terukur
Di sisi lain, kenaikan lebih dari 1 persen perlu dibaca secara proporsional. Pasar energi memiliki sejarah panjang dalam merespons gejolak geopolitik dengan lonjakan tajam yang kemudian mereda ketika tidak ada gangguan pasokan aktual. Sepanjang tahun ini, beberapa insiden di kawasan Timur Tengah sempat memicu kenaikan harga, namun tren kembali normal dalam hitungan hari setelah aliran pasokan terbukti tidak terganggu. Artinya, pasar masih menempatkan insiden terbaru sebagai risiko premium jangka pendek, bukan sebagai perubahan struktural pada neraca pasokan-permintaan global.
"Pasar minyak saat ini lebih sensitif terhadap berita geopolitik dibandingkan beberapa tahun lalu, tetapi responsnya cenderung cepat mereda jika tidak ada gangguan fisik pada aliran pasokan," ujar seorang analis komoditas di sebuah lembaga riset energi global.
Selain itu, sisi permintaan juga menunjukkan sinyal pelemahan. Perlambatan pertumbuhan ekonomi di beberapa negara konsumen utama, termasuk Eropa dan sebagian Asia, membuat konsumsi bahan bakar industri tidak sekuat proyeksi awal tahun. Dari sisi likuiditas, posisi spekulatif di pasar berjangka minyak tidak seagresif periode krisis sebelumnya, sehingga potensi lonjakan yang didorong murni oleh sentimen cenderung terbatas. Beberapa manajer portofolio bahkan memilih mengurangi eksposur terhadap komoditas energi dan beralih ke aset safe haven seperti obligasi dan emas.
Implikasi bagi Pasar Keuangan dan Ekonomi Domestik
Bagi Indonesia, dampak kenaikan harga minyak bersifat dua arah. Sebagai negara net importir minyak, kenaikan harga menekan neraca perdagangan dan memperbesar beban subsidi energi jika pemerintah mempertahankan harga eceran. Namun, sebagai eksportir komoditas, terutama batu bara dan gas, kenaikan harga energi global juga dapat mendorong penerimaan negara dari sektor sumber daya alam. Kombinasi ini membuat rasio defisit transaksi berjalan rentan melebar, sementara nilai tukar rupiah berpotensi menghadapi tekanan capital outflow jika investor global beralih ke aset dolar.
Dari sisi pasar modal, saham sektor energi berpotensi menikmati sentimen positif jangka pendek, sementara sektor transportasi dan manufaktur berintensitas energi tinggi menghadapi risiko kenaikan biaya. Investor perlu mencermati bagaimana indeks sektor energi bergerak relatif terhadap indeks gabungan, sebagai indikator awal seberapa besar pasar memperhitungkan risiko ini secara permanen.
Secara keseluruhan, kenaikan harga minyak kali ini mencerminkan pertarungan antara premi risiko geopolitik dan fundamental pasokan-permintaan yang belum sepenuhnya ketat. Arah selanjutnya akan sangat bergantung pada apakah ketegangan di Selat Hormuz bereskalasi menjadi gangguan pasokan nyata, atau kembali mereda seperti pola yang berulang dalam beberapa tahun terakhir. Pasar akan terus memantau data stok mingguan, pernyataan produsen utama, serta dinamika aliran kapal tanker di kawasan tersebut sebagai penentu arah tren berikutnya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.








Comments (0)