 arif-budianto
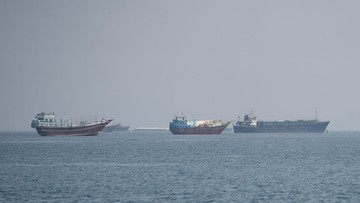
Berdasarkan data harga minyak mentah dan biaya logistik pelayaran per awal triwulan, pembukaan kembali jalur pelayaran Selat Hormuz ternyata belum cukup menurunkan harga bahan bakar minyak (BBM) di tingkat konsumen. Fenomena ini menimbulkan pertanyaan mendasar bagi publik: mengapa harga di pompa bensin tidak kunjung turun meskipun jalur distribusi utama sudah kembali normal? Jawabannya terletak pada struktur biaya yang jauh lebih kompleks daripada sekadar status terbuka atau tertutupnya sebuah selat.
Lonjakan Biaya Logistik yang Tidak Kembali Normal
Data menunjukkan bahwa biaya mengeluarkan minyak dari kawasan Teluk Persia mengalami kenaikan yang sangat signifikan, dari sebelumnya sekitar US$2 per barel menjadi sekitar US$33 per barel. Kenaikan ini bukanlah angka yang kecil. Dalam terminologi ekonomi, ini merupakan lonjakan biaya logistik yang menggerus margin seluruh rantai pasok, mulai dari produsen hingga pengecer di stasiun pengisian bahan bakar umum.
Di satu sisi, pembukaan Selat Hormuz memang menghilangkan hambatan fisik berupa penutupan jalur pelayaran. Namun di sisi lain, biaya logistik tidak otomatis kembali ke level sebelumnya. Ada beberapa faktor yang menyebabkan hal ini. Pertama, premi risiko asuransi pelayaran masih tinggi karena pelaku pasar masih menilai kawasan tersebut memiliki sentimen risiko geopolitik. Kedua, biaya sewa kapal tanker dan biaya operasional kru mengalami kenaikan year-on-year akibat ketatnya likuiditas armada global. Ketiga, waktu tunggu di pelabuhan dan antrean bongkar muat masih panjang, sehingga terjadi biaya tambahan yang dalam industri dikenal sebagai demurrage.
"Pasar tidak bergerak berdasarkan apa yang sudah terjadi, tetapi berdasarkan ekspektasi terhadap apa yang akan terjadi. Selama premi risiko masih melekat pada kawasan tersebut, biaya logistik akan tetap tinggi, apa pun status selatnya," ujar seorang analis energi global dalam sebuah diskusi panel industri.
Struktur Harga BBM dan Komponen yang Tak Terlihat
Banyak pembaca awam mengasumsikan bahwa harga BBM hanya ditentukan oleh harga minyak mentah dunia. Padahal, harga minyak mentah hanya menyumbang sekitar 40 hingga 50 persen dari total harga jual BBM di pompa. Komponen lainnya meliputi biaya penyulingan (refining), biaya distribusi dan logistik, margin pengecer, serta pajak dan pungutan negara.
Dengan lonjakan biaya logistik dari US$2 menjadi US$33 per barel, maka ada tambahan beban sekitar US$31 per barel yang harus dialokasikan ke dalam struktur harga. Jika dikonversi ke rupiah dengan asumsi kurs tertentu, tambahan beban ini mencapai ratusan ribu rupiah per barel. Inilah yang menjelaskan mengapa harga di tingkat konsumen tetap mahal meskipun pasokan minyak mentah sebenarnya tersedia.
Pro: pembukaan Selat Hormuz memberikan kepastian pasokan jangka panjang dan mencegah kelangkaan. Kontra: biaya logistik yang masih tinggi membuat harga eceran tidak serta-merta turun, sehingga daya beli masyarakat tetap tertekan. Dengan kata lain, normalisasi jalur pelayaran adalah syarat perlu, tetapi belum cukup untuk menurunkan harga secara signifikan.
Dampak terhadap Inflasi dan Proyeksi ke Depan
Berdasarkan data historis, setiap kenaikan biaya logistik energi sebesar 10 persen cenderung mendorong inflasi inti naik sekitar 0,3 hingga 0,5 persen dalam jangka menengah. Inflasi ini kemudian menjalar ke sektor transportasi, pangan, dan jasa, sehingga menciptakan efek berganda bagi perekonomian domestik.
Dari sisi fundamemtal, harga minyak mentah memang mengalami penurunan tren dalam beberapa pekan terakhir. Namun, sentimen pasar masih dibayangi oleh ketidakpastian geopolitik. Portofolio investor energi global juga masih berhati-hati, terlihat dari capital outflow dari sektor energi negara berkembang yang belum sepenuhnya berbalik arah.
Ke depan, proyeksi harga BBM akan sangat bergantung pada tiga hal: pertama, stabilisasi premi risiko asuransi pelayaran; kedua, penurunan biaya sewa kapal tanker seiring bertambahnya armada; dan ketiga, kebijakan fiskal pemerintah dalam mengelola subsidi atau pajak energi. Tanpa ketiganya, harga BBM berpotensi tetap bertahan di level tinggi meskipun Selat Hormuz sudah terbuka lebar.
Kesimpulannya, pembukaan Selat Hormuz adalah kabar baik dari sisi likuiditas pasokan global. Namun, valuasi harga BBM di tingkat konsumen ditentukan oleh rasio biaya yang jauh lebih rumit. Masyarakat perlu memahami bahwa harga energi bukan hanya soal geopolitik, tetapi juga soal struktur biaya, premi risiko, dan kebijakan domestik yang saling terkait.







Comments (0)