 yudi-kurniawan
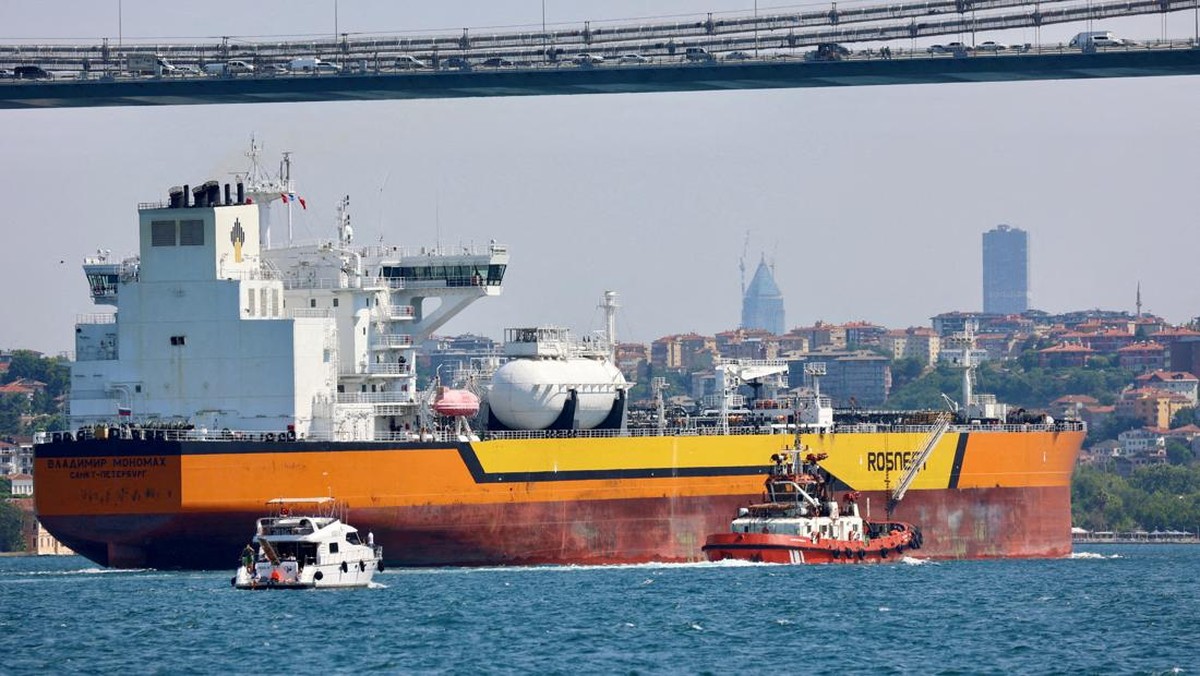
Berdasarkan data perdagangan energi global per akhir pekan lalu, harga minyak mentah Brent dan West Texas Intermediate (WTI) justru bergerak naik meskipun ada pengumuman gencatan senjata sektor energi antara Rusia dan Ukraina. Brent diperdagangkan di kisaran USD 79,4 per barel, naik sekitar 2,1 persen secara year-on-year dibanding periode yang sama tahun lalu, sementara WTI menguat ke level USD 75,8 per barel. Kenaikan ini tergolong paradoksal, sebab secara teori gencatan senjata seharusnya menurunkan premi risiko geopolitik dan menekan harga.
Pasar energi global memang sering bereaksi tidak linear terhadap berita geopolitik. Fenomena ini dalam terminologi ekonomi disebut sebagai sentimen pasar, yakni kecenderungan pelaku pasar merespons informasi berdasarkan ekspektasi dan posisi portofolio mereka, bukan semata-mata pada fundamental pasokan-permintaan.
Di Satu Sisi: Gencatan Seharusnya Menekan Harga
Secara fundamental, gencatan senjata pada sektor energi semestinya berdampak positif bagi pasokan global. Rusia merupakan salah satu eksportir minyak terbesar dunia dengan kapasitas produksi sekitar 10,5 juta barel per hari, atau sekitar 10 persen dari total produksi minyak dunia. Ketika ketegangan mereda, risiko gangguan pasokan berkurang, sehingga secara logis harga seharusnya turun.
Analis energi umumnya menggunakan ukuran premi risiko geopolitik, yaitu selisih harga yang timbul akibat ketidakpastian pasokan. Ketika gencatan diumumkan, premi ini seharusnya menyusut dan mendorong harga ke bawah. Namun, data menunjukkan hal sebaliknya, yang menandakan bahwa pasar telah memperhitungkan faktor lain yang lebih dominan.
"Pasar minyak saat ini tidak hanya membaca berita Rusia-Ukraina. Ada variabel lain yang jauh lebih mendesak, terutama dari sisi likuiditas dan pasokan jangka pendek," ujar seorang analis komoditas di sebuah lembaga riset energi internasional.
Di Sisi Lain: Ketegangan Timur Tengah dan Cuaca Ekstrem
Faktor yang justru mendorong kenaikan harga datang dari dua arah. Pertama, eskalasi ketegangan di Timur Tengah kembali memicu kekhawatiran terhadap jalur pelayaran Selat Hormuz, yang menjadi lintasan sekitar 20 persen pasokan minyak dunia. Setiap gangguan pada jalur ini berpotensi mengerek harga secara signifikan karena menyangkut likuiditas pasokan global.
Kedua, Badai Isaias yang melanda kawasan produksi dan kilang di Teluk Meksiko memaksa sejumlah fasilitas menghentikan operasi sementara. Produksi lepas pantai di kawasan tersebut mengalami penurunan hingga 1,2 juta barel per hari selama periode badai. Penurunan ini menciptakan keketatan pasokan jangka pendek yang menutupi dampak positif dari gencatan Rusia-Ukraina.
Dengan demikian, terdapat semacam tarik-menarik antara sentimen geopolitik yang mereda di Eropa Timur dan risiko pasokan yang meningkat di belahan lain. Dalam kerangka analisis ekonomi, kondisi ini menggambarkan bahwa harga komoditas tidak ditentukan oleh satu variabel tunggal, melainkan oleh interaksi kompleks antara fundamental, ekspektasi, dan kejadian tak terduga.
Proyeksi dan Implikasi bagi Pasar
Ke depan, proyeksi harga minyak masih akan bergantung pada dua hal utama. Dari sisi bullish, ketegangan Timur Tengah dan musim badai di Atlantik berpotensi menahan harga tetap tinggi hingga beberapa pekan ke depan. Dari sisi bearish, jika gencatan energi Rusia-Ukraina benar-benar berjalan konsisten, pasokan tambahan dapat masuk ke pasar dan menekan harga secara bertahap.
Beberapa lembaga memperkirakan Brent akan bergerak dalam rentang USD 75 hingga USD 85 per barel hingga akhir kuartal, dengan volatilitas yang tetap tinggi. Bagi negara importir minyak seperti Indonesia, kenaikan ini berimplikasi langsung pada beban subsidi energi dan defisit neraca perdagangan migas. Setiap kenaikan USD 1 per barel diperkirakan menambah tekanan pada anggaran energi nasional.
Secara keseluruhan, respons pasar terhadap gencatan Rusia-Ukraina menunjukkan bahwa psikologi pasar dan faktor pasokan jangka pendek masih mendominasi pergerakan harga. Investor dan pembuat kebijakan perlu mencermati kombinasi risiko geopolitik yang saling bertentangan ini, karena valuasi aset energi akan sangat dipengaruhi oleh bagaimana kedua kekuatan tersebut berinteraksi dalam beberapa bulan mendatang.









Comments (0)