 sarah-anjani
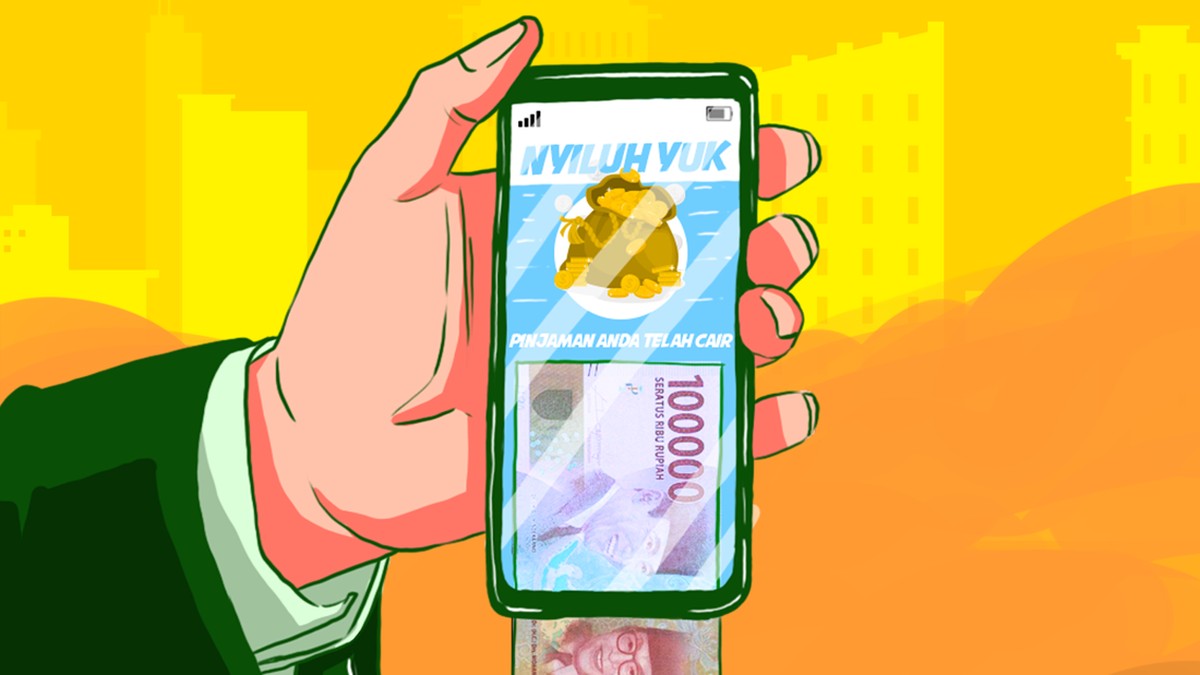
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri pinjaman daring (pindar) di Indonesia telah mencatatkan pertumbuhan outstanding pembiayaan yang signifikan, dengan nilai mencapai puluhan triliun rupiah. Pertumbuhan ini di satu sisi mencerminkan inklusi keuangan yang meluas, namun di sisi lain memunculkan kekhawatiran terkait kualitas risiko dan perlindungan konsumen. Menjawab dinamika tersebut, OJK merencanakan pengelompokan penyelenggara pindar ke dalam empat tier atau tingkatan berdasarkan sederet indikator kesehatan. Kebijakan ini bertujuan menciptakan struktur industri yang lebih tertata, transparan, dan berorientasi pada kepentingan masyarakat luas.
Latar Belakang Kebijakan: Tren Pertumbuhan dan Risiko yang Mengiringi
Industri pindar mengalami kenaikan pesat dalam beberapa tahun terakhir. Data OJK menunjukkan bahwa jumlah penyelenggara terdaftar dan berizin terus bertambah, seiring dengan meningkatnya kebutuhan masyarakat akan akses pembiayaan alternatif. Namun, pertumbuhan yang cepat tanpa tata kelola berlapis berpotensi menimbulkan sentimen pasar yang negatif, terutama ketika terjadi gagal bayar (default) atau praktik penagihan yang tidak sesuai ketentuan. Rasio Non-Performing Financing (NPF) atau tingkat pembiayaan bermasalah pada sebagian penyelenggara pun menjadi perhatian, karena menyentuh level yang mengindikasikan perlunya pengawasan lebih ketat. Dalam konteks inilah, pengelompokan menjadi empat tier dipandang sebagai instrumen untuk memetakan kapasitas dan risiko masing-masing penyelenggara secara lebih presisi.
Pro: Mendorong Fundamental Industri yang Lebih Kuat
Di satu sisi, kebijakan tiering ini memiliki sejumlah manfaat strategis. Pertama, tiering dapat mendorong penyelenggara untuk memperbaiki fundamental, seperti rasio kecukupan modal, kualitas tata kelola, dan transparansi laporan keuangan. Dengan adanya tingkatan, penyelenggara yang berada di tier bawah memiliki insentif untuk naik level demi memperoleh kepercayaan pasar dan akses likuiditas yang lebih baik. Kedua, investor dan pemberi dana (lender) dapat menggunakan tier sebagai acuan dalam menilai valuasi dan risiko portofolio mereka. Ketiga, perlindungan konsumen meningkat karena masyarakat dapat mengidentifikasi penyelenggara yang memiliki rekam jejak dan kapasitas keuangan lebih mapan. Keempat, pengawasan OJK menjadi lebih efisien karena alokasi sumber daya dapat difokuskan pada penyelenggara di tier yang lebih berisiko.
Kontra: Tantangan Implementasi dan Potensi Distorsi Pasar
Di sisi lain, rencana ini tidak luput dari tantangan. Pertama, penetapan indikator tiering harus benar-benar objektif dan terukur. Jika tidak, kebijakan ini berpotensi menimbulkan ketidakpastian bagi penyelenggara yang sedang tumbuh. Kedua, pengelompokan dapat menciptakan stigma, di mana penyelenggara di tier bawah menghadapi kesulitan menarik pendanaan, sehingga justru memperburuk likuiditas mereka. Ketiga, diperlukan masa transisi yang jelas agar tidak terjadi capital outflow mendadak dari penyelenggara yang turun tier. Keempat, kesiapan infrastruktur data dan pelaporan menjadi prasyarat mutlak; tanpa itu, proses penilaian tier berisiko tidak akurat. Sejumlah pelaku industri juga mengingatkan bahwa penerapan tiering di negara lain menunjukkan hasil beragam, tergantung pada kualitas eksekusi dan komunikasi kebijakan.
Indikator yang Digunakan dan Proyeksi ke Depan
Meski rincian resmi masih dalam tahap finalisasi, sejumlah indikator yang disebutkan mencakup aspek permodalan, kualitas pembiayaan, tata kelola, manajemen risiko, serta tingkat kepatuhan terhadap regulasi. Indikator-indikator ini akan menjadi dasar penilaian yang menentukan posisi penyelenggara dalam empat tier yang direncanakan. OJK menegaskan bahwa kebijakan ini bukan sekadar administratif, melainkan bagian dari upaya membangun ekosistem pindar yang sehat dan berkelanjutan. Ke depan, proyeksi industri menunjukkan bahwa tiering dapat menjadi katalis konsolidasi, di mana penyelenggara dengan fundamental kuat akan semakin dominan, sementara yang lemah didorong untuk melakukan perbaikan atau merger. Bagi konsumen, kebijakan ini diharapkan meningkatkan rasa aman dan kejelasan dalam memilih layanan pembiayaan. Namun, keberhasilannya sangat bergantung pada konsistensi pengawasan, kejelasan indikator, dan komunikasi yang transparan kepada seluruh pemangku kepentingan.
"Tiering ini pada prinsipnya adalah alat untuk memetakan risiko dan kapasitas, bukan sekadar memberi label. Tujuannya agar industri pindar tumbuh dengan fundamental yang kokoh dan konsumen terlindungi," demikian pernyataan yang kerap disampaikan kalangan pengawas industri keuangan.
Dengan demikian, rencana OJK membagi pindar menjadi empat tier merupakan langkah strategis yang mengandung dua sisi: peluang memperkuat tata kelola dan perlindungan konsumen, sekaligus tantangan implementasi yang harus diantisipasi. Publik dan pelaku industri menantikan detail final kebijakan ini, termasuk indikator spesifik dan jadwal penerapannya, agar dapat menyesuaikan strategi portofolio dan operasional masing-masing secara tepat.












Comments (0)