 yudi-kurniawan
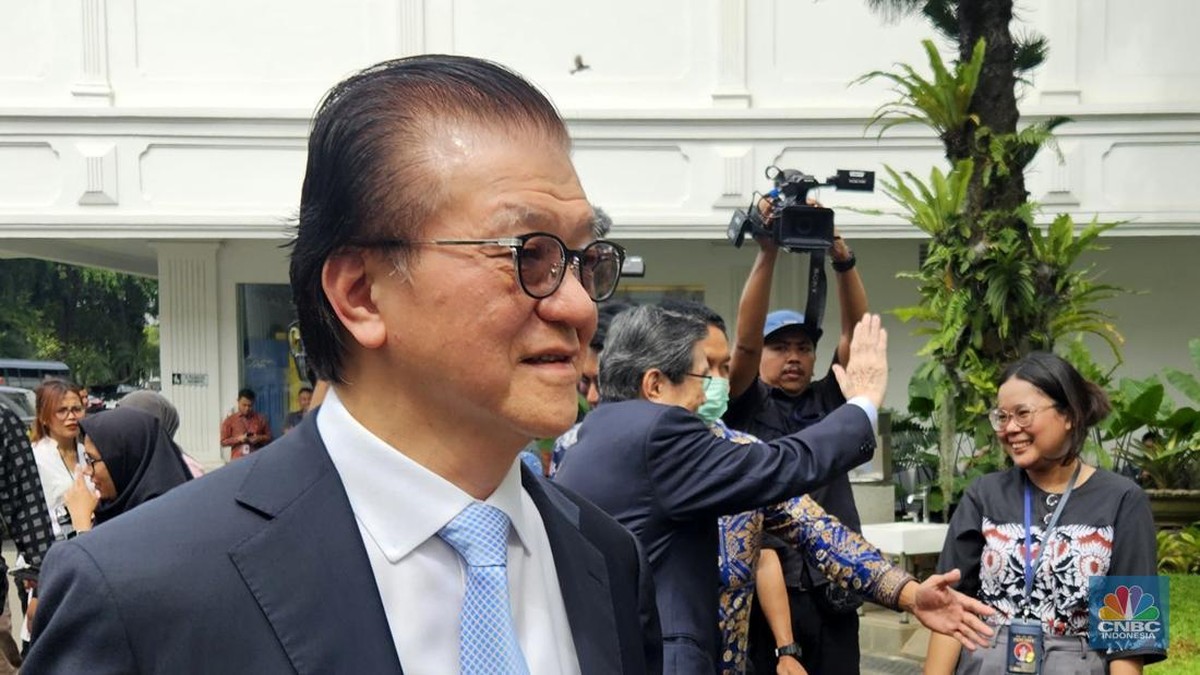
Berdasarkan pengumuman korporasi yang disampaikan ke pasar modal pada 2024, PT Ketrosden Triasmitra (KETR) resmi mencatatkan nama Franky Oesman Widjaja sebagai pemilik manfaat akhir (beneficial owner) setelah proses pengambilalihan saham oleh PT Indo Agro Mandiri Sejahtera (IMBS). Langkah tata kelola ini menempatkan KETR di bawah struktur kepemilikan grup besar tanah air, sementara perseroan menegaskan bahwa operasional dan fundamental keuangan perusahaan berjalan tanpa gangguan berarti.
Konteks Transaksi dan Struktur Kepemilikan Baru
Pemilik manfaat akhir adalah konsep dalam regulasi pasar modal yang mengharuskan emiten mengungkap sosok nyata yang mengendalikan perseroan, bukan sekadar nama entitas holding di permukaan. Regulasi ini sejalan dengan prinsip transparansi OJK dan standar Anti Pencucian Uang (AML) yang berlaku di bursa efek. Dalam kasus KETR, pencatatan Franky Widjaja menandai bahwa rantai kepemilikan kini berujung pada figur individu tersebut setelah IMBS menguasai mayoritas saham emiten.
Secara sektoral, KETR bergerak di bidang distribusi dan perdagangan energi serta komoditas terkait, sehingga perubahan pemilik bukan sekadar catatan administratif. Pasar memandang bahwa aksi korporasi semacam ini kerap menjadi penanda konsolidasi lintas sektor, di mana perusahaan dengan liabilitas terkendali dan arus kas stabil menjadi sasaran akuisisi strategis.
Di satu sisi, kepemilikan oleh grup dengan sumber daya keuangan besar memberi akses pada permodalan lebih luas, jaringan distribusi yang lebih kuat, serta potensi efisiensi operasional lewat sinergi bisnis bersama entitas afiliasi. Bagi pemegang saham minoritas, rekam jejak grup induk yang sudah lama beroperasi di berbagai industri dapat menjadi sinyal positif terhadap kelangsungan usaha jangka panjang.
Dua Sisi dari Pergantian Pemilik
Di sisi lain, investor perlu mewaspadai beberapa risiko yang melekat pada transaksi semacam ini. Pertama, risiko dilusi kepemilikan bagi publik apabila rantai distribusi saham berubah drastis. Kedua, kemungkinan perubahan strategi bisnis yang belum tentu selaras dengan model usaha lama perseroan. Ketiga, potensi conflict of interest apabila induk usaha memiliki entitas sejenis yang bisa bersaing dengan KETR di pasar yang sama.
Pro: akses permodalan grup besar menurunkan biaya pendanaan, memperkuat rasio solvabilitas, dan memberi ruang bagi ekspansi usaha tanpa bergantung penuh pada utang berbunga tinggi. Kontra: pasar dapat bereaksi hati-hati karena keputusan strategis berpotensi diarahkan oleh kepentingan induk usaha, bukan semata optimalisasi nilai bagi seluruh pemegang saham.
Menurut pengamat pasar modal, reaksi investor terhadap perubahan pemilik biasanya dibaca melalui dua kanal: sentimen jangka pendek pada harga saham, dan penilaian fundamental jangka panjang pada laporan keuangan. Kedua aspek tersebut harus dibaca bersamaan agar tidak terjadi bias penilaian.
Ketika kepemilikan berpindah ke entitas besar, kunci utamanya bukan nama pemilik, melainkan konsistensi tata kelola dan transparansi pelaporan keuangan setelah transaksi selesai.
Kinerja Keuangan KETR Tetap Terekspos Publik
KETR menegaskan bahwa pengumuman status pemilik manfaat akhir tidak mengganggu kelancaran operasional. Secara akumulatif, kinerja keuangan perseroan dilaporkan berada dalam koridor wajar dengan marjin laba yang terjaga dan struktur permodalan yang masih sehat dibanding rata-rata emiten sektor serupa di bursa. Para analis biasanya menyoroti beberapa rasio kunci, antara lain current asset terhadap kewajiban lancar, rasio utang terhadap ekuitas, serta tren pertumbuhan pendapatan tahunan (year-on-year) untuk mengukur ketahanan bisnis.
Tren penilaian terhadap emiten distribusi energi dalam dua tahun terakhir memang menghadapi tantangan fluktuasi harga komoditas global, gangguan rantai pasok kawasan Asia, serta pelemahan daya beli domestik. Dalam konteks tersebut, stabilitas kinerja KETR setelah akuisisi menjadi sinyal bahwa integrasi kepemilikan belum memicu disrupsi material pada laporan keuangan.
Implikasi bagi Investor dan Tata Kelola Pasar
Bagi pemegang saham publik, langkah wajib berikutnya adalah memantau keterbukaan informasi emiten terkait rencana strategis, potensi aksi korporasi lanjutan, seperti right issue atau penambahan modal, serta perubahan komposisi direksi dan dewan komisaris. Perubahan di lini manajemen kerap menjadi indikator awal arah kebijakan perusahaan pasca akuisisi.
Dari sisi penilaian valuasi, investor dapat membandingkan price-to-earning ratio (PER) dan price-to-book ratio (PBR) KETR terhadap rata-rata industri untuk melihat apakah harga saham saat ini sudah mencerminkan nilai wajar atau masih memberi ruang koreksi. Perlu diingat, proyeksi kinerja selalu memuat ketidakpastian makroekonomi, termasuk kebijakan suku bunga Bank Indonesia dan pergerakan kurs rupiah terhadap dolar AS.
Kesimpulannya, pelaporan Franky Widjaja sebagai pemilik manfaat akhir adalah bagian dari kepatuhan regulasi, sekaligus penanda baru dalam peta kepemilikan KETR. Di satu sisi, struktur baru ini membuka peluang sinergi dan penguatan modal. Di sisi lain, transparansi dan akuntabilitas pasca transaksi tetap menjadi ujian nyata bagi manajemen. Investor yang rasional akan menimbang kedua sisi tersebut—bukan hanya kabar akuisisi, melainkan juga data fundamental yang menyertainya—sebelum mengambil keputusan dalam penyusunan portofolio investasi mereka.








Comments (0)