 yudi-kurniawan
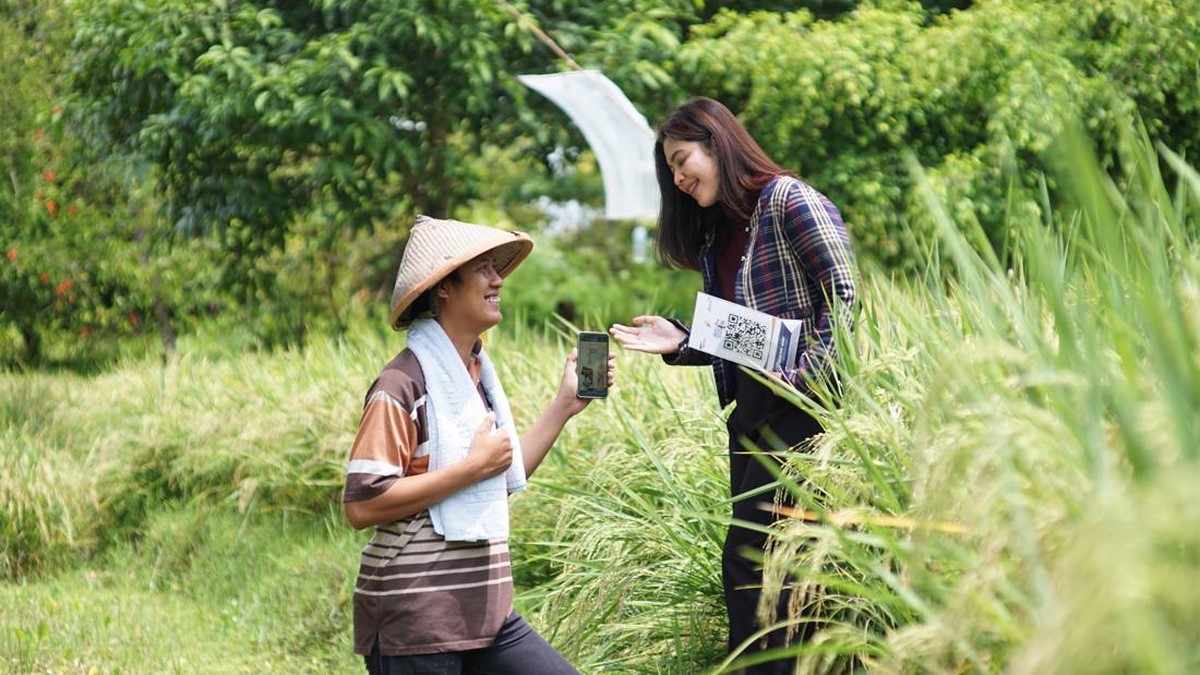
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, penyaluran kredit perbankan nasional ke sektor Usaha Mikro, Kecil, dan Menengah (UMKM) tercatat mengalami kenaikan sebesar 8,12 persen secara tahunan atau year-on-year (yoy) hingga menembus Rp1.365 triliun. Tren ekspansi pembiayaan ini terus menjangkau kawasan sentra produksi perkebunan di luar Pulau Jawa, termasuk Kabupaten Ogan Komering Ilir, Sumatra Selatan. Di tengah dorongan memperluas jangkauan inklusi finansial nasional, peran petugas perbankan mikro di garis depan—seperti mantri—menjadi instrumen krusial dalam menyalurkan likuiditas perbankan ke kantong-kantong ekonomi produktif yang sebelumnya belum tersentuh sistem perbankan formal (unbanked).
Ekspansi penetrasi pembiayaan di kawasan perkebunan rakyat ini sejalan dengan target regulator untuk mendorong rasio kredit UMKM perbankan mencapai minimal 30 persen terhadap total portofolio pembiayaan. Pada tingkat operasional di akar rumput, kehadiran tenaga pemasar lapangan seperti Alifia di pedalaman Ogan Komering Ilir memegang peranan strategis dalam memitigasi asimetri informasi—sebuah kondisi kesenjangan informasi rekam jejak keuangan antara bank dan pelaku usaha mikro. Melalui pemahaman karakteristik lokal dan penilaian profil debitur secara langsung, perbankan berupaya merancang struktur pembiayaan yang presisi bagi para petani setempat.
Transmisi Pembiayaan Akar Rumput dan Penguatan Fundamental Sektor Riil
Di satu sisi, aliran likuiditas mikro ke sektor perkebunan sawit rakyat terbukti memperkuat fundamental ketahanan ekonomi perdesaan. Perkebunan kelapa sawit skala kecil menyumbang porsi signifikan terhadap pasokan komoditas nasional, namun kerap menghadapi kendala permodalan untuk pemeliharaan rutin, peremajaan tanaman (replanting), serta pengadaan pupuk. Berdasarkan data Bank Indonesia, indeks akses keuangan formal di wilayah perdesaan masih tertinggal dibandingkan wilayah urban dengan selisih yang mencapai lebih dari 15 persen.
Penyaluran modal kerja terjangkau melalui skema Kredit Usaha Rakyat (KUR) maupun fasilitas komersial mikro memberikan dampak berganda (multiplier effect) terhadap daya beli dan stabilitas pendapatan petani. Kehadiran fasilitas perbankan formal ini secara langsung menekan ketergantungan petani terhadap pembiayaan informal berbiaya tinggi dari tengkulak atau pelepas uang. Dengan pendekatan langsung di lapangan yang adaptif terhadap siklus panen debitur, produktivitas lahan sawit masyarakat berpeluang mencatatkan kenaikan, yang pada akhirnya memperkuat arus kas dan kapasitas tabungan di level rumah tangga pedesaan.
Volatilitas Komoditas dan Tantangan Kualitas Portofolio
Di sisi lain, ekspansi agresif kredit ke segmen berbasis komoditas monokultur membawa konsekuensi risiko kredit yang tidak kecil bagi neraca bank. Arus kas petani swadaya sangat terikat pada dinamika harga global Crude Palm Oil (CPO) serta fluktuasi harga Tandan Buah Segar (TBS) di tingkat pengepul. Sentimen pasar internasional, perubahan regulasi ekspor, hingga lonjakan harga input produksi seperti pupuk kimia berpotensi menekan kemampuan membayar debitur (debt-service capacity) secara mendadak jika harga komoditas mengalami penurunan hingga di bawah Rp2.000 per kilogram.
Volatilitas pendapatan tersebut berisiko memicu pemburukan rasio Non-Performing Loan (NPL) dan memperlebar rasio Loan at Risk (LAR)—indikator yang mengukur total kredit bermasalah ditambah kredit dalam perhatian khusus serta kredit yang direstrukturisasi. Selain itu, jangkauan geografis pedalaman yang sulit diakses turut melipatgandakan beban biaya operasional (cost to serve), sehingga menuntut institusi keuangan menjaga marjin bunga bersih atau Net Interest Margin (NIM) agar tetap efisien.
Penyaluran kredit mikro di sektor perkebunan rakyat menuntut keseimbangan antara ekspansi volume dan prinsip kehati-hatian. Bank tidak hanya menilai kapasitas bayar saat komoditas berada di siklus puncak, tetapi wajib memperhitungkan ketahanan arus kas debitur saat harga komoditas terkoreksi ke level terendah guna menjaga rasio NPL industri tetap di bawah batas aman 5 persen.
Prospek Likuiditas dan Efisiensi Operasional Melalui Digitalisasi
Memasuki periode proyeksi pertumbuhan ekonomi berikutnya, industri perbankan nasional diperkirakan menargetkan pertumbuhan kredit keseluruhan di kisaran 10 hingga 12 persen. Untuk mempertahankan stabilitas kualitas aset pada portofolio perkebunan, bank kini mulai mengadopsi model hibrida: memadukan keandalan evaluasi kualitatif para mantri di lapangan dengan digitalisasi sistem pemeringkat kredit (credit scoring) berbasis data transaksi perbankan dan ekosistem rantai pasok.
Integrasi analitik data memungkinkan perbankan mengukur valuasi risiko secara lebih akurat sebelum persetujuan kredit diterbitkan, sementara kehadiran personel fisik menjamin pemantauan kolektibilitas tetap terjaga secara konsisten. Sinergi antara komitmen inklusi finansial di wilayah terpencil seperti Ogan Komering Ilir dan penerapan manajemen risiko yang disiplin akan menjadi faktor penentu agar ekspansi kredit mikro mampu mendorong pertumbuhan ekonomi daerah tanpa mengorbankan stabilitas kesehatan neraca perbankan jangka panjang.







Comments (0)