 arif-budianto
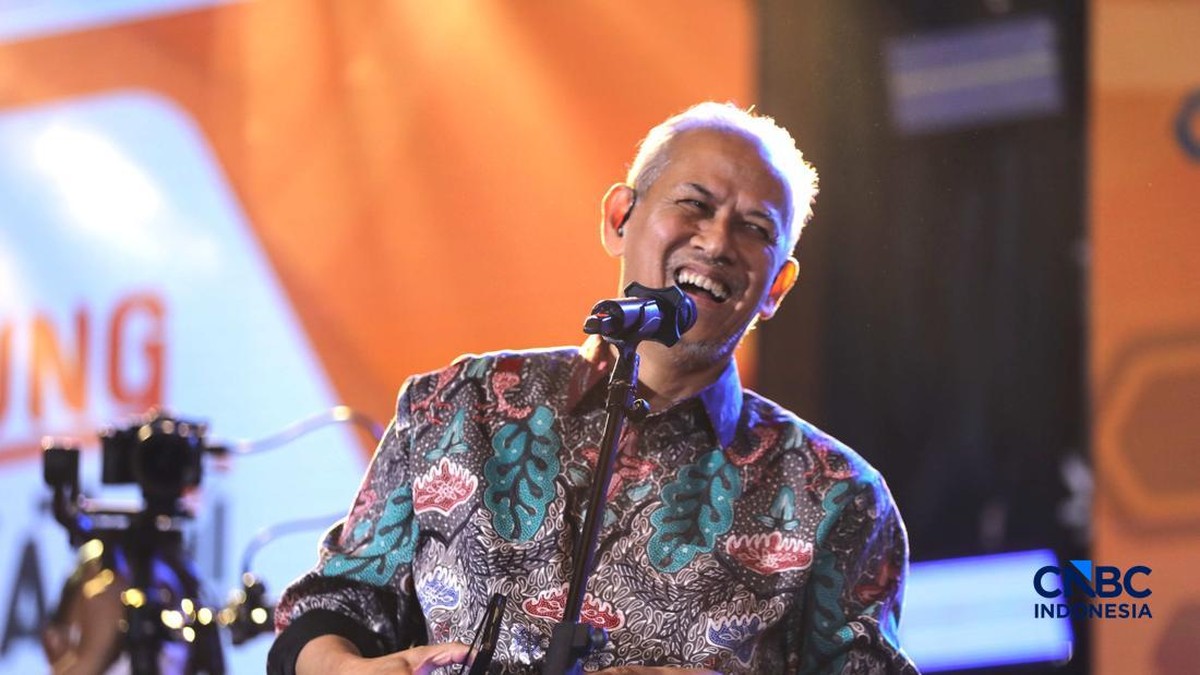
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Badan Pusat Statistik (BPS) per semester pertama 2024, indeks literasi keuangan nasional tercatat berada pada level 65,43%, sementara indeks inklusi keuangan telah menyentuh 75,02%. Kesenjangan sebesar hampir sepuluh poin persentase ini memperlihatkan fenomena di mana masyarakat, terutama segmen usia produktif, memiliki keterbukaan akses terhadap produk perbankan digital namun belum diimbangi pemahaman risiko yang terukur. Dalam lanskap ekonomi regional, gelaran Lampung Financial Festival menjadi momentum penting untuk mengevaluasi kesiapan modal manusia menghadapi pergeseran siklus ekonomi makro. Keterlibatan otoritas penjaminan simpanan menegaskan bahwa ketangguhan karakter dan kedisiplinan finansial generasi muda merupakan fondasi mikro yang menopang stabilitas moneter nasional.
Ketahanan mental serta kecakapan mengelola modal bagi kalangan muda kini menjadi variabel krusial dalam memaksimalkan bonus demografi Indonesia. Dalam teori ekonomi makro, modal manusia atau human capital bukan sekadar penyedia tenaga kerja fisik, melainkan penentu efisiensi alokasi modal tetap domestik. Apabila populasi usia muda tidak dibekali pemahaman manajemen risiko, kelebihan likuiditas yang beredar di masyarakat berisiko terserap ke instrumen konsumtif tidak produktif alih-alih terdistribusi ke dalam portofolio investasi riil yang berkelanjutan.
Dinamika Literasi Finansial dan Produktivitas Generasi Muda
Di satu sisi, ekspansi aktivitas ekonomi digital di wilayah Sumatera Bagian Selatan menunjukkan tren akselerasi yang menjanjikan. Produk Domestik Regional Bruto (PDRB) Provinsi Lampung pada kuartal berjalan mengalami kenaikan sebesar 4,80% year-on-year, ditopang oleh kinerja sektor perdagangan dan agrobisnis yang mulai banyak diadopsi oleh wirausahawan pemula. Penetrasi platform pembayaran digital mempermudah sirkulasi likuiditas bagi unit usaha rintisan. Kondisi ini membentuk sentimen pasar yang relatif positif terhadap dinamika perputaran uang di tingkat daerah.
Di sisi lain, kerentanan struktural tetap membayangi angkatan kerja muda Indonesia. Data statistik ketenagakerjaan mencatat rasio pengangguran terbuka kelompok usia muda (15–24 tahun) secara nasional masih berada di level 13,09%. Kemudahan akses pinjaman daring tanpa diimbangi kapasitas pembayaran kerap menekan rasio solvabilitas individu. Kegagalan memahami beban bunga majemuk dan ketiadaan kalkulasi valuasi masa depan membuat sebagian kalangan muda rentan mengalami penurunan nilai kekayaan bersih, yang pada gilirannya dapat mengganggu stabilitas konsumsi rumah tangga dalam jangka menengah.
Peluang Demografi versus Tantangan Akses Permodalan Riil
Arahan mengenai pentingnya etos kerja, daya lentur psikologis, serta kemauan belajar tanpa henti bagi pemuda di Lampung memotret realitas bahwa pembentukan modal fisik harus berakar dari kesiapan mentalitas pelaku usahanya. Disiplin personal diposisikan setara dengan manajemen aset korporasi.
"Kapasitas daya tahan seorang pelaku ekonomi diuji saat siklus likuiditas mengetat, di mana ketabahan mengelola risiko menjadi pembeda utama antara keberlanjutan usaha dan kebangkrutan sistemik," sebagaimana ditekankan dalam diskursus literasi keuangan terpadu di Lampung.
Para pengamat ekonomi menilai penanaman etos ketangguhan memiliki korelasi langsung terhadap ketahanan sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Di tengah kebijakan moneter Bank Indonesia yang mempertahankan suku bunga acuan di level 6,00%, akses pembiayaan perbankan cenderung menuntut kriteria mitigasi risiko yang lebih ketat. Proyeksi pertumbuhan ekonomi regional menuntut pelaku usaha muda untuk tidak hanya bergantung pada suntikan modal eksternal, melainkan mampu mengoptimalkan efisiensi arus kas (cash flow) mandiri.
Ketahanan Likuiditas dan Peran Regulasi Penjaminan
Kesehatan sektor intermediasi keuangan juga sangat bergantung pada budaya menabung generasi muda. Berdasarkan data Lembaga Penjamin Simpanan (LPS), total nominal simpanan perbankan nasional untuk rekening di bawah Rp100 juta mengalami perlambatan pertumbuhan dengan hanya mencatatkan kenaikan sekitar 3,50% year-on-year. Tren ini mengindikasikan adanya tekanan daya beli dan penurunan kapasitas pembentukan tabungan (propensity to save) pada kelompok usia awal kerja akibat laju inflasi pangan dan tingginya biaya hidup.
Di satu sisi, jaminan perlindungan dana simpanan yang disediakan oleh regulator memberikan kepastian hukum yang kokoh, sehingga kepercayaan masyarakat terhadap ekosistem perbankan tetap berada pada level fundamental yang terjaga. Di sisi lain, sosialisasi kelembagaan tidak cukup sekadar memaparkan fungsi perlindungan dana, melainkan harus mendorong generasi muda menyusun diversifikasi portofolio simpanan secara bijak agar terhindar dari capital outflow ke instrumen ilegal dengan klaim imbal hasil tidak wajar.
Menghadapi proyeksi volatilitas ekonomi global, sinergi antara edukasi karakter kewirausahaan dan pemahaman regulasi perbankan merupakan agenda strategis yang tidak dapat ditawar. Motivasi bagi anak muda di daerah bukan semata dorongan moral, melainkan langkah mitigasi preventif untuk memastikan bahwa fondasi perekonomian Indonesia ditopang oleh sumber daya manusia yang adaptif, berintegritas, dan tangguh menghadapi siklus ketidakpastian pasar.







Comments (0)