 lukman-hakim
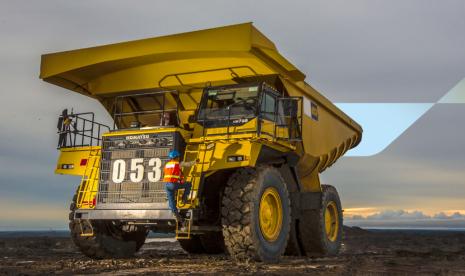
PT Adaro Andalan Indonesia Tbk (AADI) menandai satu langkah strategis baru dalam penataan portofolio usahanya. Melalui entitas anak, Adaro Capital Limited (ACL), perseroan telah menuntaskan proses pelepasan seluruh kepemilikan saham serta waran yang dipegangnya di Kestrel Coal Group Pty Ltd, sebuah perusahaan yang memegang aset tambang batu bara kokas (metallurgical coal) di Queensland, Australia. Penyelesaian transaksi ini sekaligus mengakhiri kehadiran AADI di salah satu lokasi produksi batu bara premium paling produktif di Negeri Kanguru tersebut.
Berdasarkan catatan sektor pertambangan sepanjang 2023–2024, batu bara kokas sempat mengalami kenaikan harga yang tajam karena gangguan pasokan global dan pengetatan produksi di Indonesia maupun Australia, sebelum kembali menyesuaikan ke level yang lebih moderat. Dalam konteks itulah pelepasan aset diambil oleh manajemen AADI: menuangkan nilai ekonomi dari aset luar negeri pada saat valuasi komoditas masih menarik, sekaligus menyehatkan likuiditas perusahaan.
Latar Belakang dan Nilai Transaksi
Kestrel merupakan tambang bawah tanah (underground) yang dikenal menghasilkan batu bara kokas berkualitas tinggi untuk kebutuhan industri baja global. Aset ini sebelumnya masuk ke dalam struktur kepemilikan Adaro melalui jalur korporasi regional, bersama mitra lain yang tetap berkepentingan. Kepada pembeli, Yancoal — perusahaan tambang yang berada dalam orbit grup energi Tiongkok — seluruh saham dan waran milik ACL dialihkan, sehingga struktur kepemilikan Kestrel berpindah sepenuhnya ke tangan investor baru.
Nilai transaksi tidak dirinci dalam pengumuman resmi perseroan, meskipun sejumlah laporan industri sebelumnya memproyeksikan nilai jual aset sekelas Kestrel berada di kisaran sekitar 1 miliar dolar Amerika, mengingat kapasitas produksi tambang yang diperkirakan mencapai sekitar 7–8 juta ton per tahun dengan sisa umur tambang yang panjang. Angka tersebut tentu tidak bisa dipandang sebelah mata bagi AADI, yang fundamental bisnisnya selama ini bertumpu pada pasar domestik.
Manajemen AADI menegaskan bahwa penyelesaian penjualan ini merupakan bagian dari keputusan strategis untuk memusatkan kembali seluruh aktivitas operasional dan investasi di Indonesia. Frasa “fokus di Indonesia” dalam konteks ini mencakup rencana pengembangan pembangkit listrik, pelabuhan, serta proyek hilirisasi yang selama ini menjadi tulang punggung ekspansi Grup Adaro.
Di Satu Sisi: Penguatan Neraca dan Likuiditas
Pro: dari sudut pandang keuangan korporasi, pelepasan aset di luar negeri memberi beberapa keuntungan nyata. Pertama, tambahan kas segara (cash injection) yang memperkuat rasio keuangan perseroan, terutama rasio utang terhadap ekuitas dan rasio keuangan lain yang dipantau investor. Dengan likuiditas yang lebih longgar, perusahaan memiliki ruang manuver lebih besar untuk membiayai belanja modal (capital expenditure) proyek-proyek baru tanpa harus menambah utang berbunga tinggi, yang penting di tengah siklus suku bunga global yang masih relatif ketat.
Kedua, keputusan ini menekan risiko operasional di yurisdiksi asing. Tambang di Australia membawa kerumitan tersendiri: ketentuan pajak yang berlapis, aturan keselamatan tambang yang ketat, fluktuasi biaya tenaga kerja, hingga risiko kebijakan pemerintah setempat terkait energi fosil. Dengan keluar dari aset tersebut, AADI memangkas biaya pemeliharaan dan potensi kewajiban tambahan yang bisa muncul sewaktu-waktu.
Ketiga, dari sisi sentimen pasar, langkah ini menunjukkan disiplin manajemen dalam menata portofolio — menjual aset yang berada di luar inti bisnis (non-core asset) dan mengalihkan dananya ke area dengan imbal hasil yang lebih terkendali. Bagi investor yang mengutamakan kepastian arus kas, profil seperti ini cenderung dinilai positif.
Di Sisi Lain: Peluang yang Ditinggalkan
Kontra: tidak bisa dipungkiri bahwa keputusan ini juga membawa pertanyaan tersendiri. Batu bara kokas termasuk komoditas dengan profil harga yang berbeda dari batu bara termal (thermal) pembangkit listrik. Selama tiga tahun terakhir, harga batu bara kokas sempat menyentuh level tertinggi dalam satu dekade — sempat menembus kisaran sekitar 600 dolar per ton pada puncaknya — sementara batu bara termal lebih banyak mengalami volatilitas akibat kebijakan energi domestik.
Dengan melepas aset kokas, AADI kehilangan diversifikasi pendapatan ke komoditas yang lebih tahan banting terhadap kebijakan harga listrik di dalam negeri. Selain itu, tren transisi energi global membuat sebagian analis memproyeksikan permintaan batu bara termal akan mengalami penurunan bertahap pada dua dekade ke depan, sedangkan permintaan kokas untuk baja justru diprediksi lebih resilien. Artinya, aset yang dilepas bisa saja memiliki nilai strategis jangka panjang yang lebih besar dibandingkan valuasi saat ini.
Ada pula isu terkait arus modal. Langkah menjual aset luar negeri oleh korporasi Indonesia kadang dibaca pasar sebagai upaya repatriasi dana, yang berpotensi memperkuat posisi kas dalam rupiah, namun di sisi lain dapat mengurangi eksposur pendapatan valuta asing perusahaan. Di saat rupiah menghadapi tekanan capital outflow akibat perbedaan suku bunga dengan pasar maju, memiliki pendapatan dolar dari operasi luar negeri sebenarnya berfungsi sebagai pelindung nilai alami (natural hedge).
Proyeksi: Ke Mana Arah Adaro Selanjutnya?
Pendapatan industri batu bara nasional sepanjang tahun buku terakhir tercatat tumbuh year-on-year yang cukup solid, ditopang harga komoditas yang masih di atas rata-rata historis. Dengan dana hasil penjualan Kestrel, AADI mempunyai amunisi untuk mempercepat proyek-proyek di dalam negeri, mulai dari pengembangan pembangkit listrik berbasis teknologi yang lebih bersih, infrastruktur pelabuhan, sampai usaha hilirisasi yang sejalan dengan arah kebijakan pemerintah.
Namun pasar tetap akan memantau dua hal: bagaimana dana tersebut dialokasikan — apakah untuk memperkuat neraca atau untuk akuisisi baru — serta sejauh mana manajemen mampu menjaga tren pendapatan ketika siklus harga batu bara memasuki fase koreksi. Keputusan Adaro melepas Kestrel pada akhirnya adalah taruhan terukur: menukar potensi pertumbuhan jangka panjang di luar negeri dengan kepastian fokus, likuiditas, dan kontrol penuh atas ekspansi di dalam negeri. Kombinasi kedua sisi inilah yang akan menentukan apakah strategi ini terbukti optimal dalam dua hingga tiga tahun ke depan.







Comments (0)