 yudi-kurniawan
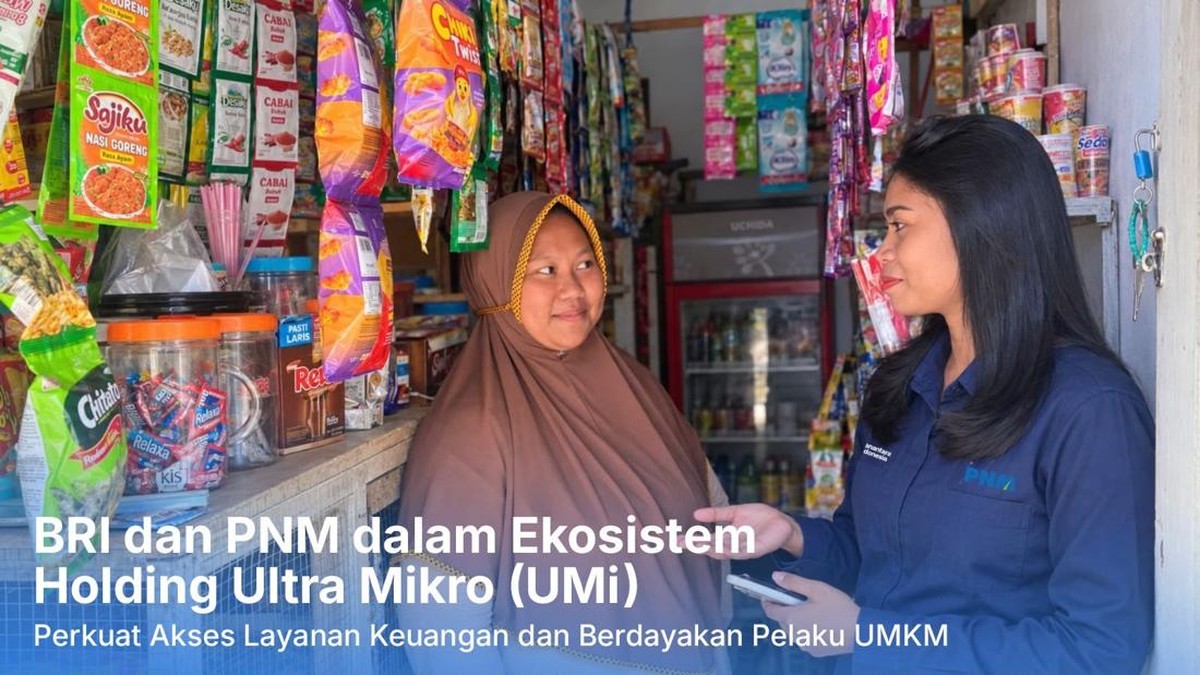
Berdasarkan data Otoritas Jasa Keuangan (OJK) per 31 Desember 2023, indeks inklusi keuangan nasional tercatat telah mencapai 85,10 persen, menunjukkan tren kenaikan berkelanjutan menuju target pemerintah sebesar 90 persen pada 2024. Kendati secara agregat mengalami kenaikan yang konsisten, disparitas ketersediaan likuiditas antara pusat ekonomi perkotaan dan kawasan terluar masih menjadi permasalahan fundamental dalam struktur intermediasi finansial domestik. Realitas ini tecermin secara gamblang pada operasional lembaga keuangan non-bank pelat merah yang menyalurkan kredit mikro, di mana petugas lapangan perseroan pembiayaan harus menempuh perjalanan laut selama 45 menit menuju Pulau Banda Neira di kawasan Maluku Tengah untuk menyosialisasikan instrumen permodalan tanpa agunan bagi pelaku usaha mikro perempuan.
Dinamika Penyaluran Likuiditas: Menembus Hambatan Geografis Kepulauan
Penyaluran pembiayaan di wilayah kepulauan terpencil menghadapi tantangan struktural yang sama sekali berbeda dibandingkan penetrasi di Pulau Jawa atau kota-kota primer. Berdasarkan catatan Bank Indonesia, porsi pembiayaan UMKM nasional secara year-on-year mengalami ekspansi sebesar 8,12 persen per kuartal IV-2023, dengan nominal portofolio pembiayaan ultra mikro (UMi) nasional melampaui Rp36,5 triliun. Namun demikian, distribusinya masih sangat tersentralisasi pada kantong-kantong demografi padat modal. Penugasan tenaga Account Officer (AO) di kawasan terisolasi seperti Banda Neira mencerminkan strategi penetrasi berbasis hubungan sosial langsung (high-touch model) demi membangun kepercayaan masyarakat unbanked yang selama ini berada di luar jangkauan radar perbankan konvensional.
Langkah jemput bola tersebut melibatkan mitigasi asimetri informasi melalui skema tanggung renteng, sebuah model yang menuntut interaksi fisik reguler untuk mendisiplinkan siklus angsuran mingguan. Di tengah keterbatasan jaringan internet dan fasilitas mesin anjungan tunai mandiri (ATM), mobilitas fisik antar-pulau menjadi satu-satunya jalur transmisi modal produktif ke sektor informal pedesaan.
Analisis Dua Sisi: Inklusi Finansial vs. Tekanan Biaya Operasional
Di satu sisi, ekspansi portofolio pembiayaan ke kawasan kepulauan memberikan dampak pengganda (multiplier effect) yang terukur bagi pertumbuhan ekonomi lokal. Permodalan skala kecil berkisar Rp2 juta hingga Rp5 juta per nasabah mampu menekan ketergantungan masyarakat terhadap rentenir informal yang mengenakan suku bunga eksorbitan. Akses modal kerja ini mendorong perputaran kas di sektor perdagangan komoditas bahari dan rempah-rempah bernilai historis tinggi, sekaligus menekan risiko capital outflow dari wilayah pinggiran ke sentra urban.
"Penyaluran kredit di daerah kepulauan terluar bukan sekadar upaya memperluas skala valuasi aset pembiayaan, melainkan jangkar distribusi likuiditas untuk memperkuat daya beli kelas bawah. Namun, tantangan terbesarnya berakar pada rasio operational expense yang cenderung membengkak secara signifikan seiring kendala logistik," ungkap peneliti ekonomi perbankan universitas negeri ternama.
Di sisi lain, model penetrasi ultra mikro di wilayah kepulauan menciptakan beban berat terhadap rasio Biaya Operasional terhadap Pendapatan Operasional (BOPO). Menyeberangi lautan dan melintasi pulau dengan rasio jangkauan nasabah yang relatif terbatas menciptakan distorsi efisiensi (cost-to-serve). Dari sudut pandang fundamental keuangan korporasi, biaya logistik per nasabah di daerah 3T (tertinggal, terdepan, terluar) dapat melonjak hingga 35 persen lebih tinggi dibandingkan wilayah urban, sehingga dapat menekan margin bunga bersih (Net Interest Margin) lembaga penyalur apabila tidak diimbangi dengan efisiensi pengelolaan likuiditas terpusat.
Manajemen Risiko Portofolio dan Proyeksi Keberlanjutan
Tingkat rasio pembiayaan bermasalah atau Non-Performing Loan (NPL) gross di segmen ultra mikro binaan pemerintah sejauh ini masih terjaga di level yang sangat aman, yakni berkisar 1,20 persen hingga 1,80 persen per akhir tahun lalu. Kendati demikian, sentimen pasar dan analisis risiko perbankan menyoroti kerentanan fundamental nasabah ultra mikro kepulauan terhadap guncangan eksternal, seperti cuaca ekstrem musiman yang melumpuhkan aktivitas nelayan atau anjloknya volume perdagangan rempah setempat.
Secara jangka panjang, keberlanjutan ekspansi ini bertumpu pada proyeksi integrasi ekosistem holding ultra mikro bersama entitas perbankan BUMN. Diversifikasi layanan non-tunai, agen laku pandai, serta instrumen tabungan berbasis komunitas diproyeksikan mampu mereduksi ketergantungan pada perjalanan fisik petugas lapangan dalam tiga hingga lima tahun mendatang. Pada akhirnya, menjaga keseimbangan antara mandat sosial inklusi keuangan dan disiplin rasio profitabilitas komersial akan menjadi penentu utama stabilitas portofolio pembiayaan di pelosok nusantara.







Comments (0)