 yudi-kurniawan
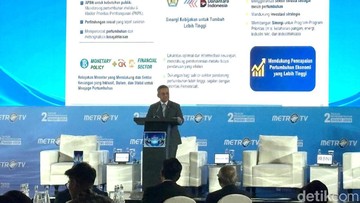
Berdasarkan keterangan Menteri Keuangan Suahasil Nazara dan Chief Executive Officer Danantara Dony Oskaria dalam konferensi pers di Jakarta pada Rabu (8/10/2026), dividen dari Badan Pengelola Investasi Daya Anagata Nusantara (Danantara) dipastikan tidak akan dimasukkan ke dalam struktur Anggaran Pendapatan dan Belanja Negara (APBN) untuk periode 2026 dan 2027. Kebijakan ini menandai pergeseran fundamental dalam tata kelola keuangan negara, di mana hasil investasi sovereign wealth fund tersebut akan dialokasikan langsung untuk pembiayaan proyek strategis dan program yang berdampak bagi masyarakat luas.
Keputusan ini muncul di tengah tren konsolidasi fiskal yang tengah berjalan. Rasio defisit APBN 2026 diproyeksikan berada di kisaran 2,48 persen terhadap Produk Domestik Bruto (PDB), turun dibandingkan proyeksi 2025 yang mencapai 2,53 persen. Pemerintah berupaya menjaga kredibilitas fiskal sekaligus menciptakan ruang likuiditas yang lebih fleksibel melalui instrumen investasi negara. Danantara sendiri mengelola aset dengan valuasi yang terus mengalami kenaikan year-on-year, dengan portofolio yang mencakup sektor energi, infrastruktur, dan industri pengolahan.
Pro: Fleksibilitas Fiskal dan Multipikasi Manfaat
Di satu sisi, langkah tidak memasukkan dividen Danantara ke APBN dinilai memberikan keleluasaan bagi pemerintah untuk melakukan ekspansi belanja tanpa membebani postur anggaran secara langsung. Dividen yang dihasilkan dari portofolio investasi dapat langsung disalurkan ke proyek-proyek yang memiliki tingkat pengembalian tinggi, seperti pembangunan infrastruktur konektivitas, transisi energi, dan penguatan rantai pasok pangan.
"Fokus utama kami adalah bagaimana setiap rupiah dari dividen ini bisa menciptakan lapangan kerja dan meningkatkan kesejahteraan, bukan sekadar menjadi angka di atas kertas APBN," ujar Dony Oskaria dalam kesempatan yang sama.
Pendekatan ini sejalan dengan praktik umum sovereign wealth fund global seperti Temasek Holdings di Singapura atau Government Pension Fund Global di Norwegia, yang tidak selalu mentransfer dividen ke anggaran negara, melainkan menggunakannya kembali untuk investasi produktif. Dengan demikian, dana tersebut berpotensi mengalami pertumbuhan yang bersifat compounding, alih-alih terserap ke belanja rutin yang konsumtif.
Dari perspektif pasar, kebijakan ini juga dapat memperkuat sentimen terhadap aset keuangan domestik. Ketika Danantara tidak menjadi bagian dari pos penerimaan negara, pemerintah memiliki insentif lebih besar untuk menjaga fundamental perusahaan-perusahaan portofolio agar tetap sehat. Ini berimplikasi pada valuasi aset yang lebih stabil dan risiko capital outflow yang lebih terkendali, terutama di tengah ketidakpastian global.
Kontra: Transparansi dan Akuntabilitas Publik Dipertanyakan
Di sisi lain, sejumlah ekonom dan pengamat kebijakan fiskal mengingatkan bahwa pengelolaan dividen di luar APBN berpotensi mengurangi transparansi dan akuntabilitas publik. APBN merupakan instrumen resmi yang diawasi oleh Dewan Perwakilan Rakyat (DPR) dan diaudit oleh Badan Pemeriksa Keuangan (BPK). Jika dividen Danantara tidak masuk ke dalam postur anggaran, maka mekanisme pengawasan terhadap penggunaan dana tersebut menjadi lebih terbatas.
Kekhawatiran lain adalah risiko duplikasi belanja. Jika Danantara menjalankan proyek yang tumpang tindih dengan kementerian atau lembaga, maka efisiensi anggaran secara keseluruhan justru bisa tergerus. Hal ini diperparah oleh kondisi likuiditas global yang masih ketat, di mana setiap instrumen investasi negara menghadapi kompetisi untuk mendapatkan pendanaan murah. Rasio utang terhadap PDB yang saat ini berada di kisaran 39,2 persen juga menjadi pengingat bahwa ruang fiskal tidak boleh diabaikan.
Beberapa pihak juga mempertanyakan proyeksi jangka panjang. Tanpa aliran dividen ke APBN, target penerimaan negara dari sektor kekayaan negara yang dipisahkan (KND) bisa mengalami penurunan. Padahal, dalam beberapa tahun terakhir, kontribusi dividen BUMN dan badan pengelola investasi menjadi salah satu penopang penerimaan bukan pajak.
Implikasi bagi Proyeksi Ekonomi 2026-2027
Meski menuai pro dan kontra, keputusan ini mengirimkan sinyal bahwa pemerintah ingin memisahkan fungsi investasi jangka panjang dari siklus politik anggaran tahunan. Dengan demikian, Danantara diharapkan dapat beroperasi lebih profesional dan berorientasi pada hasil, bukan sekadar target penerimaan negara jangka pendek.
Ke depan, kunci keberhasilan kebijakan ini terletak pada tata kelola. Tanpa mekanisme audit yang jelas dan pelaporan publik yang rutin, potensi penyimpangan tetap ada. Pemerintah perlu memastikan bahwa setiap proyek yang dibiayai dividen Danantara memiliki studi kelayakan yang kuat, indikator keberhasilan yang terukur, dan dampak langsung terhadap masyarakat.
Bagi pelaku pasar, sinyal ini perlu dicermati dalam konteks portofolio investasi jangka menengah. Stabilitas fundamental ekonomi Indonesia masih menjadi faktor utama yang menentukan arah arus modal. Selama kebijakan fiskal tetap disiplin dan tata kelola Danantara kredibel, sentiment pasar berpotensi tetap positif. Namun, transparansi bukan pilihan, melainkan prasyarat agar kebijakan ini tidak menjadi bumerang di kemudian hari.







Comments (0)